Simuler un prêt immobilier en SCI : calculez la mensualité et testez la solidité du projet
Une simulation de prêt immobilier en SCI ne sert pas uniquement à calculer une mensualité. Elle permet de vérifier la capacité des associés à supporter le crédit, la part des loyers qui peut réellement contribuer au remboursement et la résistance du projet en cas d’imprévu. Avant de signer un compromis, chiffre donc le coût total de l’opération et la marge de sécurité dont disposera la société.
Les données à réunir pour une simulation de prêt immobilier SCI fiable
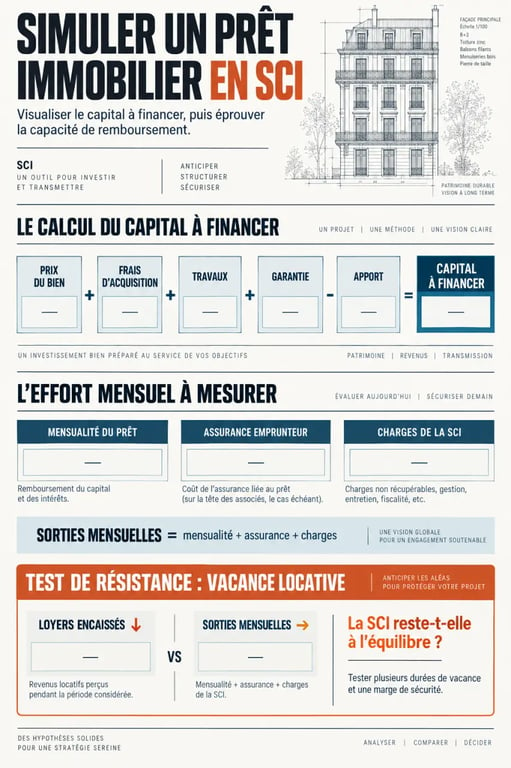
Une estimation utile repose sur le montant réellement financé, pas seulement sur le prix du bien. Intègre les frais d’acquisition, les éventuels travaux, les frais de garantie et les frais de dossier. Déduis ensuite l’apport que les associés souhaitent injecter dans la SCI. Tu obtiens ainsi un plan de financement plus complet, que la banque pourra examiner sans sous-estimer le besoin réel.
Calculer la mensualité, le coût du crédit et l’effort mensuel
Renseigne dans la simulation le capital emprunté, la durée envisagée, le taux nominal et le coût de l’assurance emprunteur. La mensualité du crédit doit rester distincte du budget immobilier global. Assurance, taxe foncière, charges de copropriété non récupérables, entretien et gestion locative peuvent modifier sensiblement la trésorerie de la SCI.
À titre d’illustration, un emprunt de 200 000 € sur 20 ans à un taux nominal hypothétique de 3,5 % représente une mensualité d’environ 1 160 € hors assurance. Ce montant ne permet pas encore de conclure que le projet est finançable. Il faut le rapprocher des revenus des associés, de leurs crédits en cours et des recettes locatives retenues avec prudence.
Ne pas confondre loyer affiché et revenu retenu
Les banques ne retiennent généralement pas la totalité des loyers futurs pour évaluer la capacité d’emprunt. Une pratique fréquente consiste à prendre en compte 70 % des revenus locatifs, afin d’intégrer le risque de vacance, les impayés et certaines dépenses imprévues. Si le bien n’est pas encore loué, appuie la projection sur un loyer cohérent avec le marché local et sur des annonces comparables.
La nature des revenus compte autant que leur montant. Salaires réguliers, pensions, revenus fonciers déjà établis ou activité indépendante stable ne sont pas analysés de la même manière. Présente, associé par associé, l’origine des ressources, les échéances existantes et la part de capital détenue. Cette répartition peut révéler une fragilité souvent oubliée : un projet cohérent peut être affaibli par un seul associé déjà fortement endetté.
Mesurer la capacité d’emprunt des associés avant de choisir la durée
Une SCI récente dispose rarement d’un historique financier. La banque examine donc les comptes, les revenus et la stabilité professionnelle de chaque associé. Le seuil couramment utilisé est un taux d’endettement maximal de 35 % des revenus des associés, en tenant compte des charges de crédit déjà existantes.
| Élément à intégrer | Exemple de traitement dans la simulation |
|---|---|
| Revenus nets mensuels des associés | Base principale du calcul, après vérification de leur régularité |
| Crédits personnels existants | Mensualités déduites de la marge d’endettement disponible |
| Loyers prévisionnels | Revenus retenus prudemment, souvent à hauteur de 70 % |
| Nouvelle échéance SCI | Mensualité du prêt, avec l’assurance pour une vision réaliste |
| Charges du bien | Montants intégrés au budget de trésorerie, même s’ils ne suivent pas toujours le calcul bancaire |
Faire un test de résistance plutôt qu’un calcul à l’équilibre
Un projet n’est pas sécurisé parce que le loyer couvre exactement la mensualité. Teste au moins un mois sans locataire, une hausse des charges, un retard de travaux ou une remise en état entre deux locations. La simulation doit permettre d’estimer la somme que les associés pourraient verser temporairement sans déséquilibrer leur budget personnel.
Allonger la durée réduit l’échéance mensuelle et peut améliorer le taux d’endettement apparent. En contrepartie, le coût total du crédit augmente. Compare plusieurs durées à apport identique. La solution la plus adaptée n’est pas toujours celle qui affiche la mensualité la plus basse, mais celle qui conserve une trésorerie suffisante sans alourdir excessivement le coût de l’opération.
Emprunter au nom de la SCI ou au nom des associés : deux montages à comparer
Le financement peut être souscrit directement par la SCI, qui devient propriétaire du bien et rembourse l’emprunt avec ses ressources. Les associés peuvent aussi emprunter personnellement, puis apporter les fonds à la société. Le choix dépend notamment de l’objectif patrimonial, de la répartition des parts et de la stratégie de détention à long terme.
Le prêt contracté par la SCI
Avec un emprunt au nom de la SCI, le montage est cohérent sur le plan juridique : la société achète le bien et s’endette. Toutefois, la banque demande presque systématiquement des cautions personnelles aux associés. La société ne fait donc pas disparaître leur exposition financière. En cas de défaut de paiement, les cautions peuvent être sollicitées selon les engagements signés.
Les statuts doivent correspondre au projet et désigner clairement la personne habilitée à signer l’offre de prêt. Une répartition imprécise des pouvoirs, des apports ou des règles de décision peut ralentir l’instruction du dossier. Vérifie aussi que les associés maîtrisent les conséquences de leur engagement avant de présenter la demande de financement.
L’emprunt personnel suivi d’un apport à la société
Ce schéma peut convenir lorsqu’un associé dispose d’une capacité d’emprunt personnelle plus élevée ou lorsque la banque préfère analyser un particulier plutôt qu’une SCI sans historique. Il exige toutefois une traçabilité précise des sommes versées. Il faut notamment distinguer l’apport au capital de l’avance en compte courant d’associé, car ces deux mécanismes n’ont pas la même incidence sur le remboursement ultérieur des fonds.
Présenter un dossier bancaire qui résiste aux questions de la banque
Le taux proposé pour une SCI est souvent supérieur à celui d’un prêt accordé à un particulier. La banque évalue le bien, la capacité des associés à couvrir l’échéance et l’organisation de la société. Un apport couvrant au minimum les frais annexes, notamment les frais d’acquisition et de garantie, améliore généralement la lecture du dossier et réduit le montant à financer.
- Un plan de financement détaillé avec le prix, les frais, les travaux et l’apport ;
- Les statuts signés de la SCI et la répartition des parts ;
- Les justificatifs de revenus, d’épargne et de crédits de chaque associé ;
- Une estimation locative argumentée et un budget de charges ;
- Une projection de trésorerie intégrant une période de vacance locative.
IR ou IS : montrer la cohérence plutôt que chercher une réponse universelle
Le choix entre impôt sur le revenu et impôt sur les sociétés ne remplace pas une bonne simulation de prêt immobilier SCI. Il influence toutefois la présentation des flux futurs, des revenus distribués et de la stratégie de conservation du bien. Une SCI à l’IR et une SCI à l’IS peuvent porter le même crédit, sans répondre au même objectif patrimonial. Présente donc ce choix dans le dossier avec une projection de trésorerie lisible, plutôt que comme un simple levier fiscal.
Compare enfin plusieurs offres avec des garanties et des assurances équivalentes. Le taux ne suffit pas : vérifie le coût global, les conditions de remboursement anticipé, la nature de la garantie et l’étendue des cautions demandées. Une simulation bien préparée sert de base de négociation et de filtre. Elle aide à écarter un financement séduisant sur le papier, mais trop contraignant pour les associés.