SCPI Wemo One, Iroko Atlas ou Corum Origin : le vrai calcul derrière le rendement mensuel
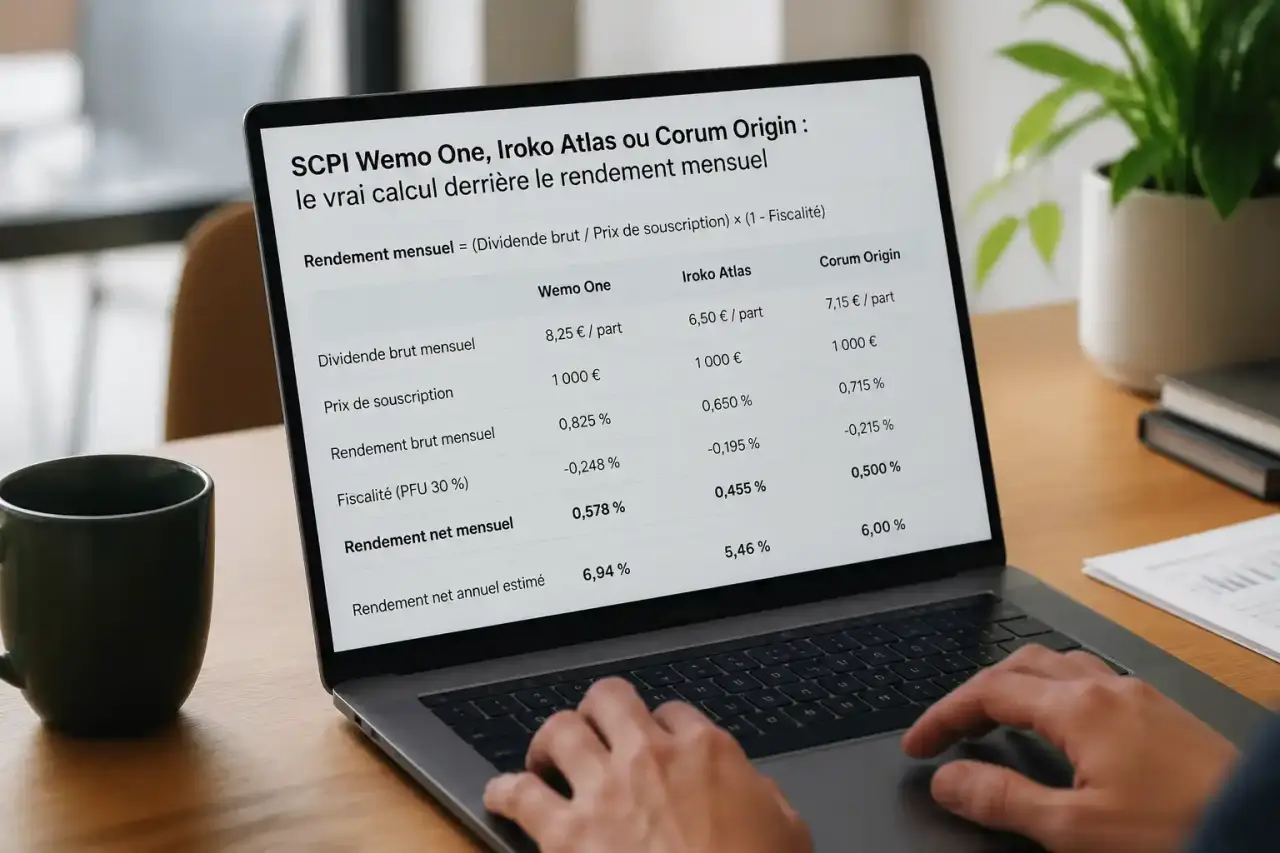
Recevoir un dividende chaque mois plutôt que tous les trois mois change concrètement la façon dont un placement s'intègre dans un budget. Une SCPI à rendement mensuel fonctionne exactement comme une SCPI classique, collecte de loyers, gestion déléguée, redistribution aux associés, à la différence près que le calendrier de versement est resserré. Encore faut-il comprendre ce que ce rythme change réellement, et ce qu'il ne change pas, avant de comparer les véhicules disponibles et d'estimer un revenu potentiel.
Qu'est-ce qu'une SCPI à rendement mensuel, concrètement ?
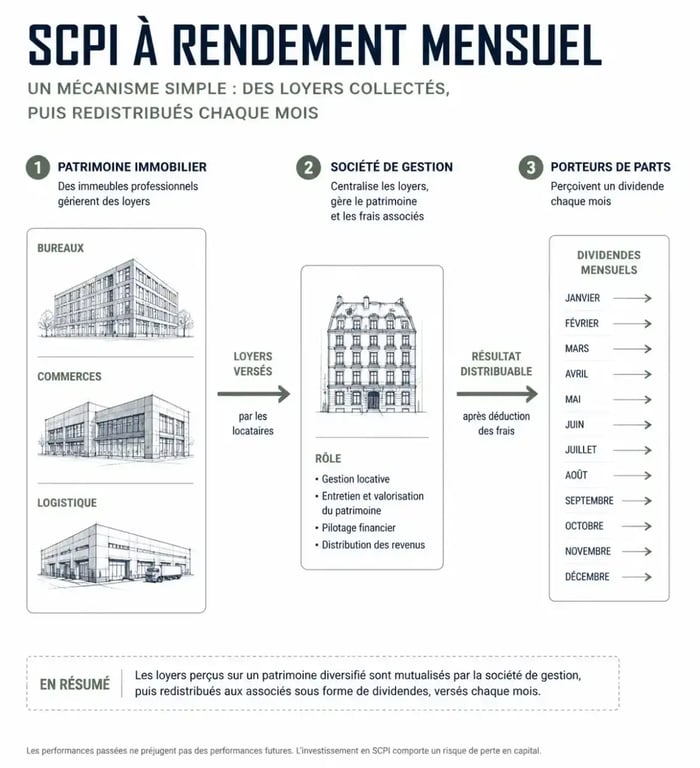
Une SCPI, société civile de placement immobilier, achète et gère un patrimoine d'immeubles professionnels, bureaux, commerces, logistique, santé, hôtellerie ou résidentiel, pour le compte de ses associés. Chacun détient des parts proportionnelles à son investissement, et perçoit en retour une quote-part des loyers encaissés, sous forme de dividendes, une fois les frais de gestion et les éventuelles réserves déduits. La grande majorité des SCPI du marché versent ces dividendes chaque trimestre, une pratique historique héritée de la gestion locative traditionnelle. Un peu plus de 200 SCPI sont actives aujourd'hui, mais seule une minorité a choisi un rythme mensuel.
Fréquence de versement et rendement réel : deux choses différentes
C'est le point de confusion le plus fréquent : une distribution mensuelle n'est pas synonyme d'un rendement plus élevé. Une SCPI qui verse 6 % par an sous forme de douze mensualités distribue exactement le même total qu'une SCPI équivalente qui verse 6 % en quatre fois. Le taux de distribution annuel reste l'indicateur de référence pour comparer deux véhicules ; la fréquence ne joue que sur le lissage de trésorerie, pas sur le montant cumulé perçu sur l'année.
Comment fonctionne le versement mensuel des dividendes ?
La société de gestion encaisse les loyers des locataires professionnels, déduit les charges, les frais de gestion et parfois une part de report à nouveau, une réserve destinée à lisser les distributions futures, puis répartit le solde entre les associés au prorata du nombre de parts détenues. Pour une SCPI mensuelle, cette opération se répète chaque mois plutôt qu'une fois par trimestre, ce qui suppose une organisation comptable plus fréquente côté gestionnaire.
Le délai de jouissance, l'étape que beaucoup découvrent trop tard
Souscrire des parts ne déclenche pas un versement immédiat. Un délai de jouissance s'applique systématiquement, généralement compris entre 1 et 6 mois selon la SCPI, pendant lequel l'épargne investie ne génère aucun revenu. Ce délai varie fortement d'un véhicule à l'autre : Remake Live applique un délai de 3 mois, Epsicap Nano et Iroko Atlas 4 mois, tandis que Corum Origin peut atteindre 5 à 6 mois selon les sources, et Wemo One prévoit un premier dividende versé le 1er jour du 7e mois suivant la souscription. Concrètement, investir en janvier avec un délai de 4 mois signifie percevoir le premier virement en mai, pour la période courant depuis la souscription. Ce paramètre mérite d'être vérifié avant de comparer deux SCPI sur leur seul taux affiché, car il conditionne directement le moment où le complément de revenus devient tangible.
Quelles SCPI versent des revenus chaque mois ?
Plusieurs sociétés de gestion ont développé des véhicules spécifiquement pensés pour la distribution mensuelle, avec des profils de rendement, de taille et de stratégie assez différents.
Corum Origin, Remake Live et Epsicap Nano
Corum Origin, créée en 2012, est l'une des SCPI mensuelles les plus anciennes du marché. Son taux de distribution 2025 est annoncé à 6,50 %, avec un patrimoine réparti dans 13 pays européens et environ 93 % des investissements réalisés à l'étranger. Le prix de la part s'établit à 1 135 €, et son taux de rendement interne depuis l'origine atteint 6,94 % à fin 2025 selon Portail-SCPI. Remake Live, lancée début 2022, affiche un taux de distribution de 7,05 % en 2025 pour une capitalisation proche de 905 millions d'euros à fin juin 2026. Epsicap Nano, plus récente, annonce un taux de distribution de 7,01 % en 2025 avec un délai de jouissance de 4 mois.
Iroko Atlas, Comète et Wemo One : la nouvelle génération
Ces trois véhicules, tous lancés depuis 2024, illustrent une nouvelle génération de SCPI positionnées sur des rendements plus élevés. Iroko Atlas affiche un taux de distribution 2025 situé, selon les sources, entre 6,5 % et 9,41 %, pour un prix de part de 200 € et un minimum de souscription de 5 000 € (25 parts). Comète, créée en 2024, annonce un taux de distribution 2025 de 9,00 % pour un ticket d'entrée identique de 5 000 € sur 20 parts à 250 €. Wemo One se distingue par un taux de distribution 2025 annoncé à 15,27 %, avec un objectif 2026 de l'ordre de 10 % non garanti, un minimum accessible de 1 000 € (5 parts) et un premier dividende versé au 1er jour du 7e mois. Ces rendements élevés s'accompagnent généralement d'un patrimoine plus jeune et moins éprouvé, un paramètre à mettre en balance avec l'ancienneté de véhicules comme Corum Origin.
Comparatif des principales SCPI à rendement mensuel
| SCPI | Taux de distribution 2025 | Prix de la part | Minimum de souscription | Délai de jouissance |
|---|---|---|---|---|
| Corum Origin | 6,50 % | 1 135 € | 1 part | 5 à 6 mois |
| Remake Live | 7,05 % | Non communiqué | 1 part | 3 mois |
| Epsicap Nano | 7,01 % | Non communiqué | 1 part | 4 mois |
| Iroko Atlas | 6,5 % à 9,41 % (selon source) | 200 € | 5 000 € (25 parts) | 4 à 5 mois |
| Comète | 9,00 % | 250 € | 5 000 € (20 parts) | Non communiqué |
| Wemo One | 15,27 % | Non communiqué | 1 000 € (5 parts) | 7 mois |
Ce tableau ne dispense pas de consulter les documents officiels de chaque société de gestion : les chiffres varient parfois d'une source à l'autre, et seuls les bulletins trimestriels et les documents d'informations clés font foi.
Quel revenu mensuel peut-on réellement espérer ?
Le calcul de base reste simple : un taux de distribution de 5 % appliqué à une part de 1 000 € génère 50 € de revenu annuel, soit environ 4,17 € par mois avant fiscalité. Sur un investissement de 20 000 €, ce même taux représente environ 83 € par mois. Ces montants restent théoriques et non garantis : la moyenne pondérée du marché s'établissait à 4,91 % en 2025, contre 4,72 % en 2024 et 4,52 % en 2023, une progression qui ne préjuge en rien de la tendance à venir. Les SCPI résidentielles affichent des rendements moyens autour de 4,2 %, les SCPI diversifiées autour de 6 %, et certains véhicules de nouvelle génération dépassent 7 à 8 %, voire davantage sur des cas isolés comme Wemo One.
Le taux de rendement interne, un indicateur plus complet que le taux de distribution
Le taux de distribution mesure uniquement le flux de revenus versés, sans tenir compte de l'évolution du prix de la part. Le taux de rendement interne, lui, intègre les dividendes perçus et la variation de valeur du capital sur une période donnée, ce qui en fait un indicateur plus fidèle de la performance globale. Une SCPI peut afficher un taux de distribution élevé tout en subissant une baisse de son prix de part, ce qui réduit d'autant la performance réellement captée par l'associé. Vérifier le TRI sur plusieurs années, quand il est disponible, permet d'éviter de se focaliser sur le seul chiffre le plus visible en communication commerciale.
Comment fiabiliser sa sélection avant de souscrire ?
Au-delà du taux affiché, plusieurs critères permettent de juger la solidité d'une SCPI. Le taux d'occupation financier, lorsqu'il dépasse 90 %, traduit une bonne capacité à louer le patrimoine et donc à maintenir les distributions. La capitalisation, au-delà de 500 millions d'euros, est généralement associée à une meilleure mutualisation des risques locatifs. Le report à nouveau est une réserve que la société de gestion peut mobiliser pour lisser un trimestre ou un mois moins favorable, un matelas de sécurité utile à examiner dans les bulletins trimestriels.
Un revenu pensé comme un relais entre deux étapes
Une SCPI à versement mensuel peut aussi se penser comme un relais entre deux moments d'un parcours financier, plutôt que comme un placement isolé. Elle prend le relais d'un salaire pendant une transition professionnelle, complète une pension au moment du passage à la retraite, ou couvre une échéance de crédit le temps que d'autres revenus montent en puissance. Cette lecture pousse à calibrer le montant investi en fonction de la durée pendant laquelle ce revenu doit tenir, plutôt qu'en fonction du seul taux affiché.
Diversifier plutôt que concentrer
Répartir un capital entre plusieurs SCPI mensuelles, plutôt que de le concentrer sur un seul véhicule, permet de mutualiser les risques de vacance locative, de secteur et de zone géographique. Une SCPI investie à la fois en bureaux, en logistique et en commerce traverse plus facilement un cycle économique défavorable à l'un de ces segments qu'une SCPI mono-sectorielle. De la même façon, une diversification entre une SCPI européenne comme Corum Origin et une SCPI plus récente comme Iroko Atlas ou Comète permet d'équilibrer ancienneté prouvée et potentiel de rendement plus élevé.
Quels sont les risques et les frais à anticiper ?
Comme tout investissement immobilier, une SCPI comporte un risque de perte en capital : le prix de la part n'est pas garanti et peut baisser, comme cela a été observé sur plusieurs véhicules du marché entre 2023 et 2025, notamment sous l'effet de la hausse des taux d'intérêt qui pèse sur la valorisation des actifs. Le rendement lui-même n'est jamais garanti et peut varier d'une année sur l'autre selon le taux d'occupation et la conjoncture locative. La liquidité constitue un autre point de vigilance : la revente des parts dépend de la demande sur le marché secondaire ou du mécanisme de retrait propre à chaque SCPI, et peut prendre du temps en période de faible collecte. Les frais de souscription, qui peuvent atteindre plusieurs points de pourcentage selon les véhicules, et les frais de gestion annuels réduisent mécaniquement le rendement net perçu par l'associé. La fiscalité applicable aux revenus fonciers, ou aux revenus de source étrangère pour les SCPI investies hors de France, vient ensuite s'ajouter et doit être évaluée selon la tranche marginale d'imposition de chacun. Ces éléments justifient de considérer l'investissement en SCPI sur un horizon de 10 ans minimum, plutôt que comme un placement de trésorerie à court terme.
Comment souscrire et organiser ses versements ?
La souscription de parts de SCPI s'effectue directement auprès de la société de gestion, via une plateforme spécialisée, ou dans le cadre d'un contrat d'assurance vie pour certains véhicules éligibles. L'investissement peut se faire comptant, ce qui déclenche immédiatement le décompte du délai de jouissance, ou à crédit, une option qui permet d'utiliser les dividendes mensuels perçus pour contribuer au remboursement des mensualités. Cette approche demande une vigilance particulière, puisque le revenu servant à rembourser une partie du crédit n'est ni garanti ni figé dans le temps. Les dividendes perçus peuvent également être réinvestis pour acquérir progressivement de nouvelles parts, un mécanisme qui accélère la constitution du patrimoine sur le long terme sans effort d'épargne supplémentaire. Avant toute décision, la comparaison des documents d'informations clés, des bulletins trimestriels et, le cas échéant, l'échange avec un conseiller en gestion de patrimoine permettent de vérifier que le véhicule choisi correspond réellement à l'objectif recherché, qu'il s'agisse d'un complément de revenus immédiat ou d'une préparation de plus long terme.