TMI 2026 : une tranche à 30 % ne taxe pas tous vos revenus à 30 %
Votre TMI 2026 correspond au taux de la tranche la plus élevée atteinte par votre revenu imposable, après prise en compte de vos parts fiscales. Il peut être de 0 %, 11 %, 30 %, 41 % ou 45 %. Ce taux ne s’applique pas à l’ensemble de vos revenus : chaque fraction est imposée séparément. Pour l’impôt calculé en 2026 sur les revenus de 2025, voici les seuils à retenir et la méthode pour vous situer.
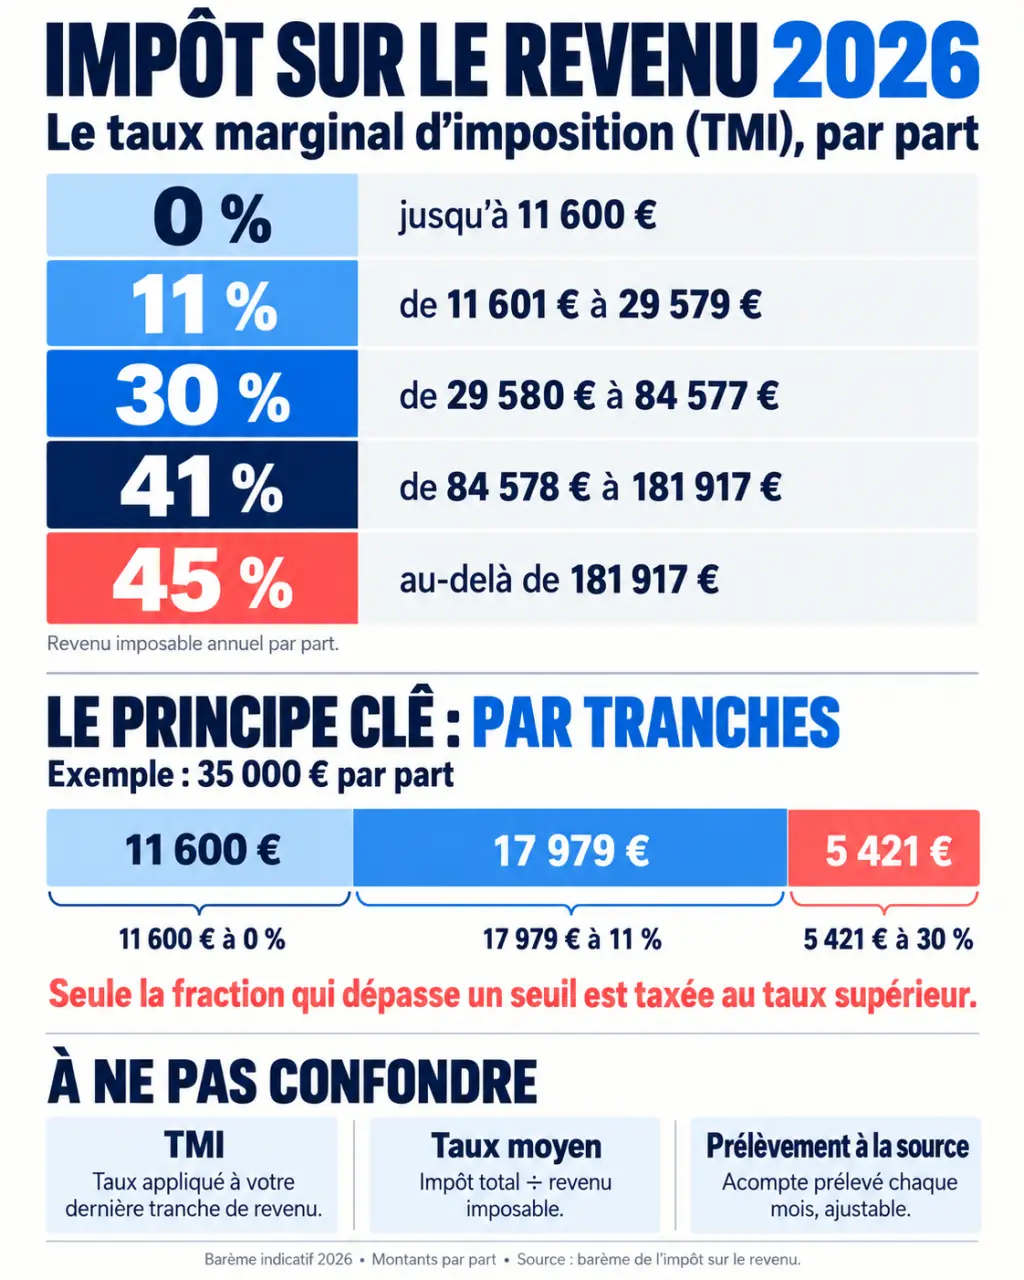
Les cinq tranches du barème 2026, exprimées par part
Le barème progressif s’applique au revenu net imposable divisé par le nombre de parts fiscales. Un couple disposant de deux parts ne doit donc pas comparer directement son revenu total aux seuils du tableau.
Calculer son TMI 2026
Estimez votre taux marginal d’imposition à partir du barème applicable aux revenus 2025, ainsi que l’effet potentiel d’un versement PER déductible.
Résultats estimatifs
Avant versement PER
- Quotient familial
- 0,00 €
- TMI
- 0 %
- Taux moyen
- 0,00 %
- Impôt brut estimé
- 0,00 €
Après versement PER
- Revenu retenu
- 0,00 €
- Quotient familial
- 0,00 €
- TMI
- 0 %
- Taux moyen
- 0,00 %
- Impôt brut estimé
- 0,00 €
| Revenu net imposable par part | Taux de la tranche |
|---|---|
| Jusqu’à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
La revalorisation du barème est de 0,9 %. Le seuil d’entrée dans la tranche à 11 % passe ainsi de 11 497 € pour l’imposition précédente à 11 600 €.
Franchir un seuil ne provoque pas une taxation rétroactive de tous vos revenus au taux supérieur. Si votre quotient familial dépasse légèrement 29 579 €, seule la fraction dépassant ce montant entre dans la tranche à 30 %.
Attention également au seuil à partir duquel vous payez effectivement un impôt : il ne se confond pas avec l’entrée dans la tranche à 11 %. La décote, puis les éventuelles réductions et crédits d’impôt, peuvent diminuer le montant finalement dû.
Déterminer votre TMI à partir des bons montants
Trois étapes pour identifier votre tranche
- Établissez votre revenu net imposable annuel. Il tient compte des revenus soumis au barème, des abattements applicables et des charges déductibles.
- Vérifiez votre nombre de parts fiscales. Il dépend de votre situation conjugale, des personnes à charge et d’éventuelles situations particulières.
- Divisez le revenu net imposable par les parts. Comparez ensuite ce quotient familial au tableau pour identifier votre TMI, sous réserve du plafonnement de l’avantage familial.
Ne partez ni du salaire brut ni du montant reçu sur votre compte bancaire. Pour un salarié, l’abattement forfaitaire de 10 % pour frais professionnels, ou les frais réels lorsqu’ils sont retenus, intervient dans le calcul du revenu imposable. Le revenu fiscal de référence est encore un autre indicateur : il sert notamment à apprécier l’accès à certains dispositifs et n’est pas la base à reporter automatiquement dans ce calcul.
Exemple : une personne seule avec 30 000 € imposables
Avec une part fiscale, le quotient familial est de 30 000 €. Le TMI atteint donc 30 %. L’impôt brut se décompose ainsi : 0 € jusqu’à 11 600 €, puis 17 979 € à 11 %, soit 1 977,69 €, et enfin 421 € à 30 %, soit 126,30 €.
Le total atteint 2 103,99 € avant arrondi et éventuels correctifs, et non 9 000 €. Cet exemple illustre pourquoi multiplier tout son revenu par son TMI donne un résultat erroné.
Pour vérifier votre situation, consultez les indications de votre avis d’imposition dans votre espace particulier sur impots.gouv.fr. Le TMI qui y figure correspond aux revenus de l’année concernée. Une simulation officielle reste préférable si vos revenus ou votre famille ont changé depuis.
Couple, enfants : les parts changent le calcul, pas sans limite
Un célibataire sans personne à charge dispose généralement d’une part ; un couple marié ou pacsé soumis à imposition commune en possède deux. Les concubins constituent, en principe, deux foyers fiscaux distincts : vivre ensemble ne permet pas de regrouper automatiquement les revenus et les parts.
Pour un couple, les deux premiers enfants à charge exclusive apportent chacun une demi-part, puis chaque enfant à partir du troisième apporte une part. La résidence alternée partage généralement l’avantage entre les parents. Le statut de parent isolé peut ouvrir droit à une majoration, sous conditions.
| Situation | Revenu net imposable | Parts | Revenu par part | Tranche avant plafonnement |
|---|---|---|---|---|
| Couple sans enfant | 60 000 € | 2 | 30 000 € | 30 % |
| Couple avec un enfant | 60 000 € | 2,5 | 24 000 € | 11 % |
| Couple avec deux enfants | 66 000 € | 3 | 22 000 € | 11 % |
| Parent isolé avec un enfant, sous conditions | 30 000 € | 2 | 15 000 € | 11 % |
Les parts supplémentaires ne procurent pas un avantage illimité. Le plafonnement du quotient familial limite généralement l’économie à 1 807 € par demi-part supplémentaire, selon Service-Public. Un plafond spécifique de 4 262 € concerne l’avantage lié à la part accordée pour le premier enfant d’un parent isolé, sous les conditions applicables.
Lorsque ce plafonnement intervient, la simple lecture du revenu par part ne suffit plus pour apprécier l’imposition marginale effective. Une simulation complète est donc indispensable pour les revenus élevés, les familles recomposées ou les rattachements d’enfants majeurs.
TMI, taux moyen et prélèvement à la source : trois usages distincts
Le TMI aide à estimer l’impôt associé à un revenu supplémentaire soumis au barème. Le taux moyen mesure le poids global de l’impôt : on rapporte l’impôt au revenu net imposable. Dans l’exemple de la personne seule à 30 000 €, l’impôt brut représente environ 7,01 % du revenu, alors que le TMI atteint 30 %.
Le taux de prélèvement à la source sert, lui, à collecter l’impôt au fil de l’année. Son assiette et ses règles de calcul diffèrent : il ne permet pas de retrouver directement votre tranche. La déclaration annuelle aboutit ensuite à une régularisation, avec remboursement ou solde à payer.
Pour prendre le pouls de votre fiscalité, mesurez aussi la distance jusqu’au prochain seuil. Avec 28 000 € imposables et une part, vous disposez de 1 579 € avant la tranche à 30 %. Une prime imposable de 2 000 € serait alors répartie entre deux tranches. Ce « reste avant seuil » éclaire mieux une hausse de revenu qu’un TMI considéré isolément.
Les revenus fonciers nets imposables entrent également dans le barème progressif. Leur coût fiscal ne se limite toutefois pas au TMI : des prélèvements sociaux peuvent s’ajouter. Tous les revenus du capital ne suivent pas nécessairement le même régime.
PER et déductions : utiliser le TMI sans surestimer l’économie
Un versement déductible sur un plan d’épargne retraite réduit le revenu imposable, dans la limite du plafond disponible. L’estimation courante est : versement déductible × TMI. Ainsi, 1 000 € entièrement déduits dans une tranche à 11 % peuvent économiser 110 € d’impôt ; dans une tranche à 45 %, l’économie peut atteindre 450 €.
Cette formule devient insuffisante si la déduction traverse plusieurs tranches. Pour la personne seule à 30 000 €, un versement déductible de 5 000 € ramène le revenu à 25 000 €. L’économie brute atteint 629,99 € : 421 € déduits à 30 %, puis 4 579 € à 11 %, avant éventuels correctifs. Elle n’atteint donc pas 1 500 €.
Vérifiez votre plafond personnel et distinguez bien les années : un versement effectué en 2026 ne réduit pas les revenus de 2025 déclarés en 2026. L’intérêt du PER dépend aussi de la disponibilité de l’épargne, des frais et de la fiscalité à la sortie, notamment à la retraite.
Enfin, une déduction réduit la base imposable ; une réduction ou un crédit d’impôt agit sur l’impôt calculé. Les dons et l’emploi à domicile peuvent ainsi diminuer la facture sans modifier votre TMI. Avant toute décision, comparez l’impôt complet avant et après l’opération, plutôt que de chercher uniquement à changer de tranche.