Fiscalité du CTO : vendre, réinvestir et retirer n’ont pas le même effet
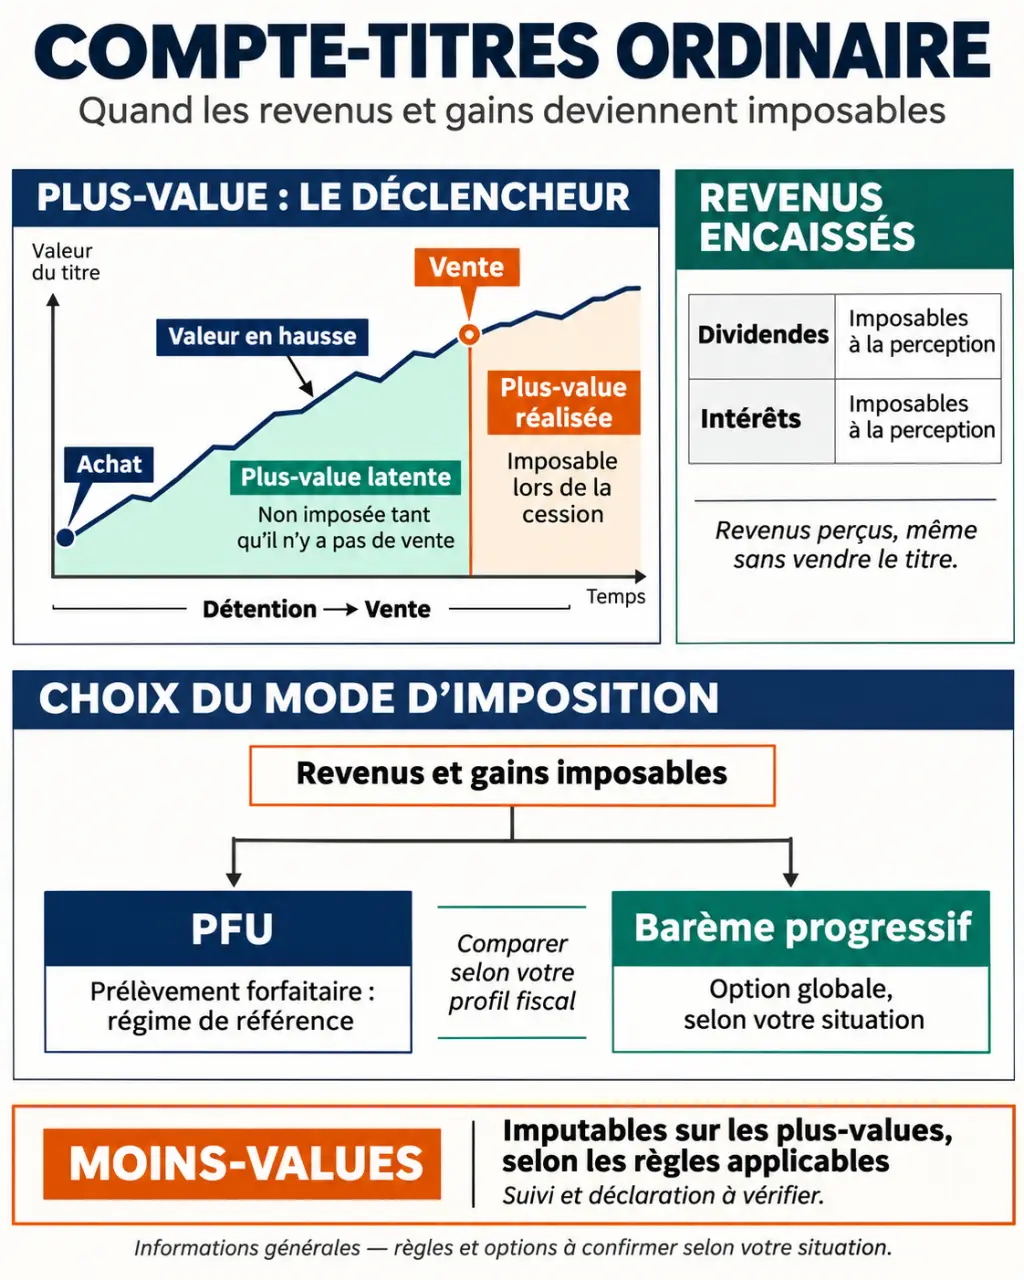
Sur un compte-titres ordinaire, une vente avec bénéfice peut déclencher l’impôt même si vous réinvestissez immédiatement l’argent. À l’inverse, retirer des liquidités ne constitue pas, en soi, un événement imposable. La fiscalité du CTO repose donc sur les gains réalisés et les revenus encaissés, puis sur un choix déterminant : conserver le prélèvement forfaitaire unique ou opter pour le barème progressif.
Identifier ce qui déclenche réellement l’imposition
Les règles présentées concernent un particulier résident fiscal français qui gère son patrimoine privé. Trois catégories de gains sont principalement concernées : les plus-values de cession, les dividendes et les intérêts, notamment les coupons obligataires.
Estimation PFU ou barème pour un CTO
Comparez une estimation simplifiée de l’imposition de vos plus-values réalisées et de vos dividendes.
Résultats estimatifs
- Impôt (12,8 %) : —
- Prélèvements sociaux : —
- Impôt estimé : —
- Prélèvements sociaux : —
Écart estimé (PFU − barème) : —
Un écart positif signifie que l’estimation au barème est moins élevée ; un écart négatif signifie que l’estimation au PFU est moins élevée.
Une hausse en portefeuille n’est pas encore un gain taxable
Une plus-value latente correspond à l’écart positif entre la valeur actuelle de vos titres et leur prix d’acquisition. Tant que vous conservez ces titres, cette hausse n’est généralement pas imposée. La plus-value devient réalisée lors de leur vente : le calcul tient alors compte du prix de cession, du prix d’acquisition et des frais admissibles.
Par exemple, des titres achetés 4 000 € puis vendus 5 000 € dégagent une plus-value de 1 000 €, hors frais. Réinvestir les 5 000 € dans une autre action ne supprime pas cette plus-value. À l’inverse, transférer vers votre compte bancaire des espèces déjà présentes sur le CTO ne crée pas une nouvelle imposition.
Dividendes et coupons suivent leur propre calendrier
Les dividendes et intérêts sont imposables lors de leur perception, même lorsqu’ils servent ensuite à acheter de nouveaux titres. Il faut distinguer le prélèvement effectué au versement de la régularisation lors de la déclaration annuelle : une retenue immédiate ne signifie pas que toutes vos obligations déclaratives sont terminées.
Pour des titres étrangers, une retenue dans le pays d’origine peut également intervenir. La convention fiscale applicable détermine alors les conditions d’un éventuel crédit d’impôt en France, sans garantir la récupération intégrale de toute retenue étrangère.
Comparer PFU et barème sur l’ensemble du foyer
Le prélèvement forfaitaire unique, ou PFU, constitue le régime par défaut. Il comprend une part d’impôt sur le revenu de 12,8 % et des prélèvements sociaux. Pour les revenus auxquels s’applique le taux social de 18,6 % en 2026, le total atteint 31,4 %. Sur une base taxable de 1 000 €, cela représente 314 € de prélèvements, soit 686 € nets, hors contributions supplémentaires éventuelles.
Attention aux comparaisons avec les documents mentionnant 30 % : ce total correspond à une part sociale de 17,2 %. Le taux applicable doit être vérifié pour l’année et la catégorie de revenus déclarées, notamment lorsque le prélèvement et la déclaration interviennent sur deux années différentes.
| Élément à comparer | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire de 12,8 % | Selon les revenus et les parts du foyer |
| Dividendes éligibles | Sans abattement de 40 % | Abattement de 40 % pour l’impôt sur le revenu |
| Certains titres anciens | Sans abattement de durée de détention | Abattement possible sous conditions |
| Prélèvements sociaux | Dus sur la base applicable | Restent dus, sans ces abattements |
L’option pour le barème est globale pour les revenus et gains entrant dans son champ. Vous ne pouvez pas choisir le barème pour un dividende et le PFU pour une autre plus-value de la même année. Une faible tranche marginale peut rendre le barème intéressant, mais elle ne suffit pas à conclure : les revenus financiers peuvent eux-mêmes faire évoluer l’imposition du foyer.
La bonne comparaison consiste à établir deux simulations complètes, avec les mêmes revenus, charges et opérations. Intégrez aussi, lorsqu’elle est applicable, la fraction déductible de CSG : son effet peut modifier le résultat au-delà du seul taux apparent.
Mobiliser les pertes et les titres anciens avant de vendre
Les moins-values compensent des plus-values, pas des dividendes
Les moins-values mobilières réalisées s’imputent sur les plus-values de même nature de l’année. Le reliquat est reportable pendant 10 ans. Il ne permet pas de déduire une perte boursière de votre salaire, de vos dividendes ou de vos coupons.
Avec 3 000 € de plus-values et 1 200 € de moins-values imputables, le solde est de 1 800 €, avant les éventuels abattements. Une baisse seulement constatée en portefeuille ne suffit pas : la perte doit être réalisée et correctement suivie fiscalement.
Pensez aux pertes reportables comme à un pont entre deux années boursières : elles relient une mauvaise vente passée à un gain futur. Mais chaque passerelle possède une date d’expiration. Un tableau indiquant l’année d’origine, le montant utilisé et le solde restant permet de repérer les pertes qui vont disparaître et d’éviter de vendre inutilement une ligne perdante alors qu’un ancien report suffit déjà.
Les abattements anciens exigent un examen précis
Certains titres acquis avant le 1er janvier 2018 peuvent bénéficier, sur option pour le barème, d’un abattement pour durée de détention. Le régime de droit commun prévoit 50 % entre 2 et 8 ans de détention, puis 65 % à partir de 8 ans. Tous les instruments ne sont pas éligibles, et ces abattements ne réduisent pas les prélèvements sociaux.
Une opération de « vendu-acheté » consiste à vendre réellement des titres puis à les racheter, notamment pour matérialiser une perte tout en conservant une exposition proche. Elle entraîne des frais, un risque de variation du cours et un nouveau prix d’acquisition. Sur des titres anciens, elle peut aussi faire perdre l’accès à un abattement pour l’avenir : l’économie immédiate doit donc être comparée à ce coût futur.
Sécuriser la déclaration et les opérations particulières
Les opérations d’une année sont déclarées l’année suivante. L’imprimé fiscal unique, ou IFU, transmis par l’intermédiaire financier, facilite cette démarche sans remplacer votre contrôle. Avec plusieurs courtiers, les résultats doivent être rapprochés à l’échelle du foyer.
- Rassemblez les IFU, relevés d’opérations et justificatifs des pertes antérieures.
- Vérifiez les dividendes, intérêts, prix de revient et résultats de cession.
- Calculez l’imputation des moins-values et comparez PFU et barème.
- Contrôlez les rubriques de la déclaration 2042 et 2042 C ; utilisez, selon votre situation, la déclaration 2074 et la fiche 2074-CMV.
- Conservez un suivi des reports et les justificatifs de calcul.
Un courtier étranger ne fournit pas nécessairement un IFU français. Des obligations supplémentaires peuvent concerner les revenus étrangers et la déclaration du compte détenu à l’étranger.
Les rompus, fractions de droits non convertibles en titres entiers, peuvent donner lieu à un versement dont le traitement dépend de l’opération. Distinguez également les actions attribuées gratuitement aux actionnaires des actions gratuites reçues dans un dispositif salarié : leurs règles ne se confondent pas.
La taxe sur les transactions financières est distincte de l’impôt sur les gains : elle concerne certains achats d’actions de sociétés françaises dépassant 1 milliard d’euros de capitalisation. Le taux historique de 0,30 % ne doit pas être repris automatiquement : vérifiez le taux en vigueur à la date d’achat.
Choisir le CTO pour sa souplesse, pas pour une exonération
Le CTO donne accès à une large gamme d’actions, d’obligations et de fonds, sans les mêmes restrictions d’éligibilité que le PEA. En contrepartie, les revenus distribués et les ventes bénéficiaires peuvent provoquer une imposition pendant la vie du compte.
Le PEA peut être fiscalement plus avantageux pour des placements éligibles conservés dans son cadre, notamment après cinq ans, sous réserve de ses conditions. Le CTO reste complémentaire pour les actifs non éligibles ou les besoins dépassant ce cadre. Avant chaque arbitrage important, vérifiez donc trois éléments : le gain réellement déclenché, les pertes disponibles et l’effet du régime fiscal sur tout le foyer.