Fonds ELTIF immobilier : vérifiez la liquidité, la stratégie et la durée avant de souscrire
Un fonds ELTIF immobilier permet d’investir, via un véhicule européen réglementé, dans des actifs immobiliers et d’autres marchés privés habituellement difficiles d’accès pour les particuliers. Son intérêt repose sur la diversification et une vision de long terme. Sa principale contrainte reste l’illiquidité. Avant toute souscription, il faut donc comprendre ce que le fonds détient, dans quelles conditions les parts peuvent être revendues et quelles règles encadrent sa stratégie.
Un ELTIF immobilier, c’est quoi exactement ?
ELTIF signifie European Long-Term Investment Fund, ou FEILT en français, pour fonds européen d’investissement à long terme. Il s’agit d’un fonds d’investissement alternatif domicilié dans l’Union européenne et géré par un gestionnaire agréé au sens de la directive AIFM. Ce cadre oriente l’épargne vers des projets et des entreprises qui ont besoin de temps pour se développer.
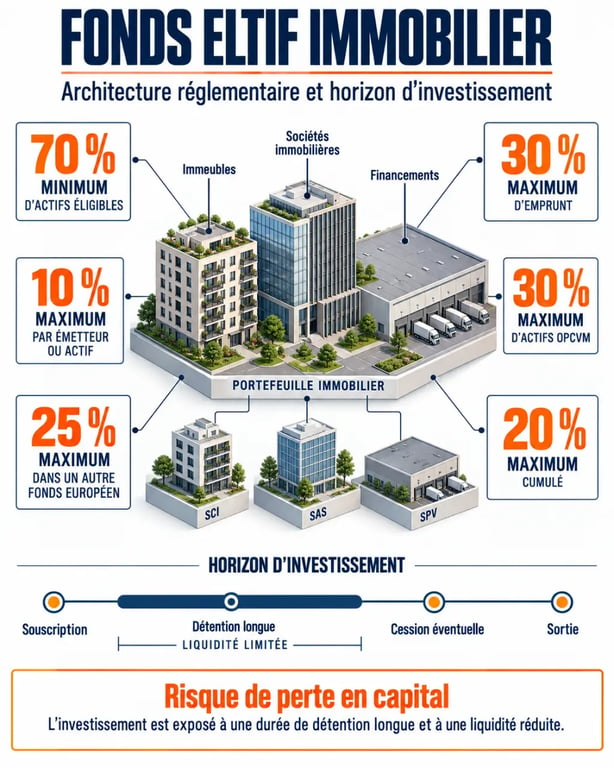
Un fonds ELTIF immobilier applique ce cadre à l’immobilier non coté. Il peut investir dans des immeubles, dans des sociétés qui détiennent ou exploitent des actifs immobiliers, ou dans des financements liés à ces activités. Contrairement à un placement immobilier coté, la valeur du portefeuille ne dépend pas uniquement des fluctuations quotidiennes des marchés boursiers. Elle dépend aussi de la qualité des immeubles, des loyers, des travaux réalisés, du financement et des conditions du marché immobilier.
Immobilier direct, sociétés et financement : trois expositions distinctes
La mention « immobilier » ne suffit pas à décrire la stratégie. Un fonds peut acheter directement des actifs physiques, prendre des participations dans des sociétés immobilières ou accorder des prêts à des entreprises éligibles. Il peut, par exemple, cibler des opérations à forte création de valeur, des actifs de santé, l’hôtellerie ou des biens nécessitant une amélioration, une restructuration ou un repositionnement.
Cette distinction change le profil de risque. L’immobilier direct expose aux revenus et à la valorisation d’immeubles. Le capital-investissement immobilier dépend davantage de la réussite d’une société ou d’un projet. La dette privée immobilière donne une exposition au crédit et au risque de remboursement. Deux fonds portant l’étiquette ELTIF immobilier peuvent donc présenter des profils très différents.
Le cadre ELTIF protège-t-il réellement l’investisseur ?
La réglementation ne supprime pas le risque. Elle impose toutefois une architecture et des règles de transparence. Les actifs éligibles doivent représenter au moins 70 % du capital souscrit et du capital souscrit non appelé. Le gestionnaire dispose d’un délai pouvant aller jusqu’à cinq ans après l’agrément pour atteindre ce ratio.
| Règle | Plafond ou seuil | Ce que cela implique |
|---|---|---|
| Actifs éligibles | 70 % minimum | Une majorité du portefeuille doit financer des actifs ou des entreprises répondant au cadre ELTIF. |
| Emprunt de liquidités | 30 % maximum du capital | Le levier est possible, mais il peut amplifier les pertes. |
| Exposition à un même émetteur ou actif physique | 10 % | Le risque de concentration est limité, sous réserve des dérogations prévues. |
| Actifs OPCVM | 30 % maximum du capital | Le fonds ne doit pas devenir un simple portefeuille de placements liquides. |
Des restrictions qui encadrent le portefeuille
Les ventes à découvert, l’exposition aux matières premières et plusieurs opérations de financement sont interdites, sauf dans certains cas de couverture de change ou de taux. Des limites de diversification et de concentration complètent le dispositif. La détention de parts ou d’actions d’un autre FEILT, EuVECA ou EuSEF est plafonnée à 25 % de son capital, tandis que leur poids cumulé dans le portefeuille est limité à 20 %.
Le prospectus et le document d’informations clés sont indispensables. Ils précisent la politique d’investissement, les frais, la durée, les modalités de souscription et les risques. Ces documents doivent guider la comparaison, avant toute promesse commerciale ou analyse d’une performance passée.
Pourquoi la liquidité d’un ELTIF immobilier ne se compare pas à celle d’un fonds classique
Les actifs immobiliers non cotés ne se vendent pas instantanément. Il faut expertiser le bien, trouver un acquéreur, négocier, signer, puis transférer la propriété. Les FEILT sont donc généralement fermés aux rachats avant la fin de leur cycle de vie, même si des mécanismes de cession ou de négociation des parts peuvent parfois être prévus.
Penser la sortie avant l’entrée
Avant d’investir, il faut examiner la durée cible du fonds, les éventuelles fenêtres de rachat, l’existence d’un marché secondaire, les conditions de cession et le traitement des demandes lorsque plusieurs porteurs souhaitent sortir au même moment. Ces paramètres déterminent la possibilité réelle de récupérer son argent avant l’échéance.
Les investisseurs particuliers disposent notamment d’un délai de rétractation de deux semaines après la souscription. Cette protection ne transforme pas le placement en produit liquide. L’argent investi doit correspondre à une part du patrimoine dont l’investisseur n’a pas besoin à court terme, y compris en cas d’imprévu.
Comparer un fonds ELTIF immobilier à une SCPI ou à d’autres actifs privés
Une SCPI est également un véhicule immobilier collectif, mais elle ne relève pas automatiquement du règlement ELTIF. Son univers d’investissement, son organisation, ses conditions de souscription et ses modalités de retrait peuvent différer. L’ELTIF se distingue surtout par son passeport européen et par la possibilité de combiner immobilier, participations non cotées, prêts et autres actifs réels dans les limites réglementaires.
- ELTIF immobilier : véhicule européen de long terme, avec une stratégie pouvant mêler actifs physiques, sociétés immobilières et financements.
- SCPI : exposition généralement centrée sur un patrimoine immobilier locatif, avec des règles de liquidité propres à chaque société de gestion.
- Private equity immobilier : prise de participation dans des sociétés ou des projets, avec un risque directement lié à leur exécution et à leur revente.
- Dette privée immobilière : financement d’opérations immobilières, avec une priorité donnée au remboursement, mais un risque de crédit.
- Infrastructure : exposition à des actifs et services essentiels, selon une logique économique différente de celle des loyers immobiliers.
Le bon comparatif ne consiste pas à rechercher le rendement le plus élevé. Il faut examiner la nature des actifs, la zone géographique, le recours à l’endettement, l’horizon de détention, la politique de distribution et le risque de perte en capital. La liquidité et les conditions de sortie doivent également être comparées au même niveau que les frais.
Repérer une offre et vérifier son adéquation avant de souscrire
Des sociétés de gestion comme Eurazeo proposent des stratégies qui combinent des transactions immobilières à forte valeur ajoutée et des financements d’entreprises détenant ou exploitant leurs actifs. D’autres gestionnaires, dont Schroders, présentent les ELTIF comme une voie d’accès aux marchés privés. Des annuaires spécialisés permettent aussi de classer les fonds par stratégie, gestionnaire, pays et type d’investisseur.
La grille de lecture utile pour un particulier
- Identifier le support réel : immeubles, sociétés, prêts ou combinaison de plusieurs poches.
- Mesurer l’horizon : durée de vie du fonds, période de détention recommandée et règles de sortie.
- Lire les frais : frais de souscription, de gestion, de performance et de sortie lorsqu’ils existent.
- Examiner le risque : perte en capital, dette, concentration sectorielle, risque locatif, opérationnel et réglementaire.
- Vérifier l’accès : investisseur particulier ou professionnel, minimum de souscription, pays de commercialisation et distributeur autorisé.
La diversification ne doit pas conduire à empiler des produits complexes. Un fonds ELTIF immobilier peut compléter un patrimoine déjà diversifié, mais il doit rester cohérent avec la capacité financière, le besoin de liquidité et le niveau de compréhension de l’investisseur. En cas de doute sur l’adéquation du produit, le prospectus et le document d’informations clés doivent primer sur le discours commercial.