SCI et CFE : le seuil de 100 000 € ne concerne pas toutes les locations
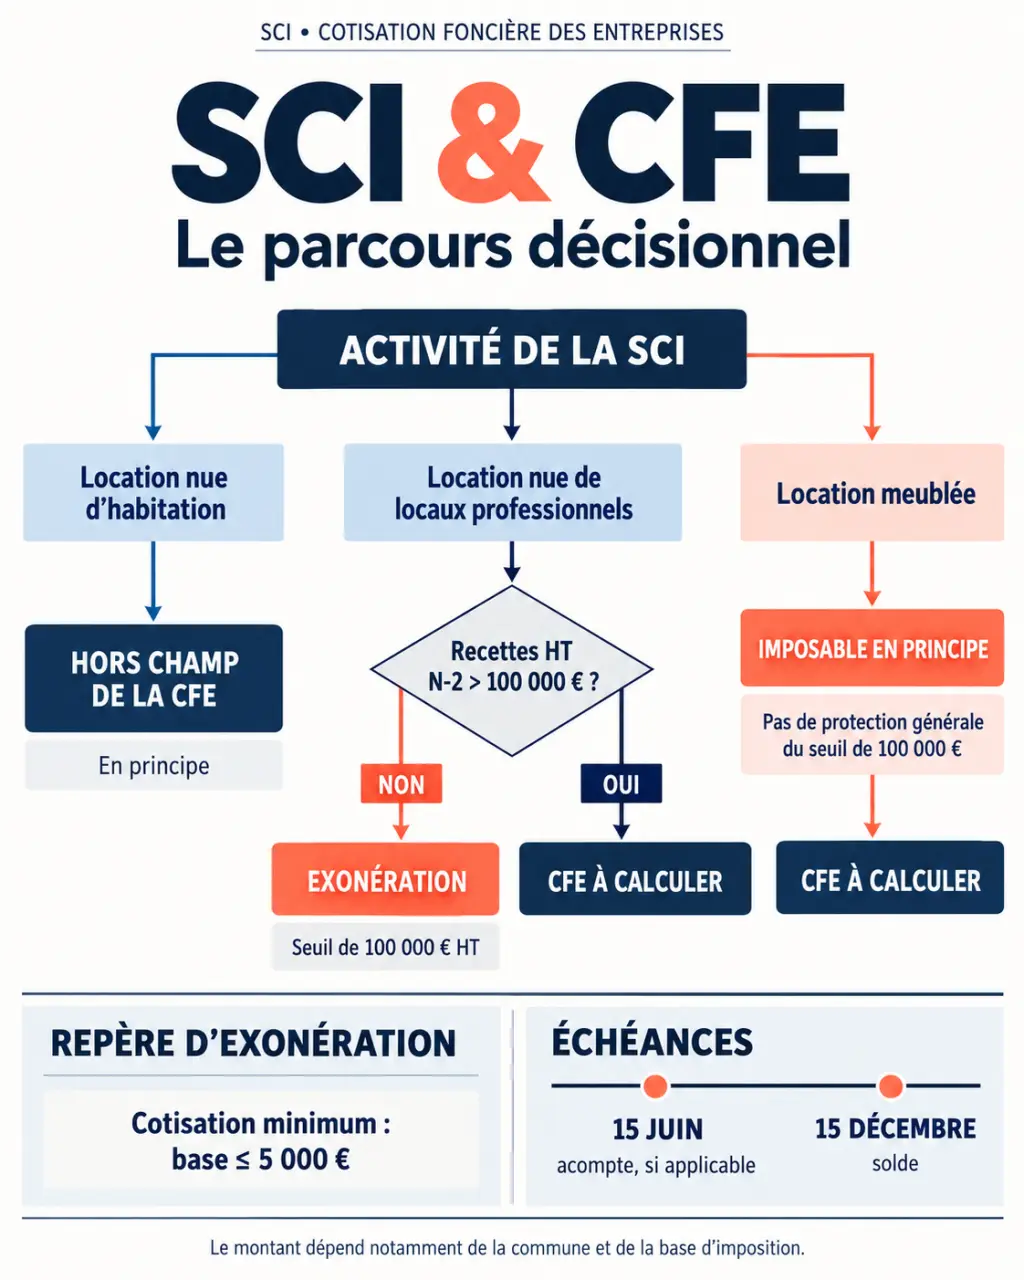
Une SCI ne paie pas automatiquement la cotisation foncière des entreprises (CFE). La réponse dépend d’abord des biens loués : la location nue à usage d’habitation échappe à la CFE, tandis que la location nue de locaux professionnels entre dans son champ à partir de 100 000 € de recettes ou de chiffre d’affaires hors taxes. Pour les locations meublées ou équipées, ce seuil ne constitue pas une protection générale.
Identifier les locations concernées avant de regarder les recettes
La CFE est un impôt local qui vise les activités professionnelles non salariées exercées à titre habituel. Une société civile immobilière peut donc être concernée malgré sa forme civile. Le choix entre impôt sur le revenu (IR) et impôt sur les sociétés (IS) ne suffit pas à déterminer son assujettissement.
Quiz : comprendre la SCI et la CFE
Répondez aux six questions, puis validez vos réponses pour découvrir votre score.
Ce quiz est pédagogique et ne remplace pas la vérification de votre situation auprès du service des impôts des entreprises (SIE).
| Activité de la SCI | Traitement de principe pour la CFE |
|---|---|
| Location nue de logements à usage d’habitation | Hors champ, quel que soit le montant des loyers |
| Location nue de bureaux, commerces ou entrepôts | Dans le champ à partir de 100 000 € HT de recettes ou de chiffre d’affaires |
| Location habituelle de logements meublés | Imposable en principe, sans application du seuil de 100 000 €, sous réserve des exonérations applicables |
| Location de bureaux meublés ou de locaux équipés pour l’exploitation | Imposable en principe, sans application du seuil propre aux locations nues |
Garages et biens mixtes : examiner chaque bail
Un garage loué comme dépendance d’un logement nu peut suivre le traitement de cette location d’habitation. Un parking loué séparément nécessite une analyse distincte : location nue, prestations annexes et conditions d’exploitation doivent être examinées. De même, la location d’un établissement commercial équipé ou d’un fonds de commerce ne doit pas être assimilée à une simple location de murs nus.
Pour un immeuble comprenant des appartements et une boutique, il faut donc ventiler les activités. Le seul montant global des loyers de l’immeuble ne permet pas de conclure. La domiciliation de la SCI chez son gérant ne déclenche pas, à elle seule, une CFE : c’est l’activité réellement exercée qui compte.
Appliquer correctement le seuil de 100 000 €
Le seuil concerne les locations ou sous-locations d’immeubles nus autres que ceux à usage d’habitation. Il s’apprécie au niveau de la SCI, en regroupant les locations concernées, et non séparément pour chaque immeuble ou chaque locataire. À 100 000 € exactement, le seuil est atteint.
SCI à l’IR et SCI à l’IS : une différence de comptabilisation
Pour une SCI à l’IR relevant des revenus fonciers, on retient les recettes brutes hors taxes au sens de ces règles, sans déduire les charges, les intérêts d’emprunt ou les travaux. Pour une SCI à l’IS, l’appréciation repose sur le chiffre d’affaires correspondant, selon une logique de créances acquises : un loyer dû peut donc compter même s’il n’est pas encore encaissé.
La période de référence est généralement l’avant-dernière année précédant l’imposition, soit N-2. Les créations d’activité et les exercices de durée inhabituelle appellent toutefois des règles particulières. Un dépassement constaté cette année ne doit donc pas être traduit mécaniquement par une CFE à payer immédiatement.
Un exemple pour éviter de mélanger les loyers
Une SCI perçoit 80 000 € de loyers de logements nus et 70 000 € de loyers de boutiques nues. Le total atteint 150 000 €, mais les locations nues professionnelles restent sous le seuil de 100 000 €. À l’inverse, deux commerces rapportant ensemble 110 000 € font entrer cette activité dans le champ de la CFE, même si aucun bail ne dépasse individuellement le seuil.
La CFE fonctionne ici comme un engrenage : qualification du bail, rattachement des recettes à la bonne période, puis comparaison au seuil. Si la première roue est mal positionnée, tout le calcul se décale. Un suivi séparant logements nus, locaux professionnels nus et locations équipées permet de repérer le franchissement utile, plutôt que de surveiller un total de trésorerie trompeur.
Distinguer les exonérations du calcul de la cotisation
Être hors du champ de la CFE et bénéficier d’une exonération sont deux situations différentes. La location nue d’habitation est hors champ ; une activité imposable peut, elle, bénéficier d’un allègement temporaire ou conditionnel.
Création, petites recettes et implantation géographique
En principe, aucune CFE n’est due au titre de l’année de création de l’activité. L’année suivante, la base d’imposition bénéficie d’une réduction de 50 %. Attention : créer une SCI et commencer une activité imposable ne coïncident pas nécessairement. Une reprise d’activité ou un changement d’exploitant nécessite aussi une vérification spécifique.
Lorsque les recettes ou le chiffre d’affaires de référence n’excèdent pas 5 000 €, l’exonération vise la cotisation minimum. Il ne faut pas la présenter comme une exonération générale de toute CFE. Des dispositifs territoriaux existent également, mais leur application dépend notamment de l’activité, de l’implantation, des délibérations locales et des démarches requises. La seule présence d’un immeuble dans une zone aidée ne garantit rien.
Une base foncière, pas un pourcentage des loyers
La CFE repose généralement sur la valeur locative cadastrale des biens passibles de taxe foncière dont la SCI dispose pour son activité professionnelle pendant la période de référence. Cette base est multipliée par le taux voté localement, avec les taxes additionnelles et frais éventuels.
Les immeubles donnés en location ne constituent pas automatiquement la base foncière du bailleur : leur disposition pour l’activité doit être examinée. Une SCI imposable sans locaux professionnels propres peut ainsi relever d’une base minimale. Celle-ci dépend d’une tranche de recettes et des décisions locales ; 100 000 € de loyers ne signifie donc pas une CFE calculée directement sur 100 000 €.
Organiser les déclarations et le paiement sans attendre l’avis
Le service des impôts des entreprises (SIE) est l’interlocuteur de la SCI pour sécuriser son classement. En cas d’activité mixte ou de franchissement de seuil, transmettez la nature des baux, les recettes ventilées et le régime fiscal : une demande précise facilite une réponse exploitable.
- Déclaration initiale 1447-C-SD : à déposer, lorsque la situation l’exige, avant le 31 décembre de l’année de création de l’établissement ou de début de l’activité concernée.
- Déclaration modificative 1447-M-SD : à utiliser pour les changements à signaler ou certaines demandes d’exonération. Son échéance habituelle est le deuxième jour ouvré suivant le 1er mai ; vérifiez le calendrier et la notice du millésime.
- Suivi annuel : une déclaration n’est pas systématiquement nécessaire si rien ne change, mais un dépassement de seuil ou une modification d’activité doit être examiné avec le SIE.
L’avis de CFE est consultable dans l’espace professionnel sur impots.gouv.fr. Le paiement est dématérialisé : paiement en ligne, prélèvement à l’échéance ou mensualisation. Le solde est généralement exigible au 15 décembre. Un acompte au 15 juin peut être dû lorsque la cotisation précédente atteint au moins 3 000 €, sauf notamment en cas de mensualisation.
Avant de régler, contrôlez l’activité retenue, la commune d’imposition, la base minimale éventuelle et les exonérations. Si une SCI louant uniquement des logements nus reçoit un avis, demandez son examen au SIE avec les baux justificatifs. Une réclamation ne suspendant pas automatiquement le paiement, ne laissez pas simplement passer l’échéance.