PEL et impôt : ce qui change à 10 ans, à 12 ans et après 2018
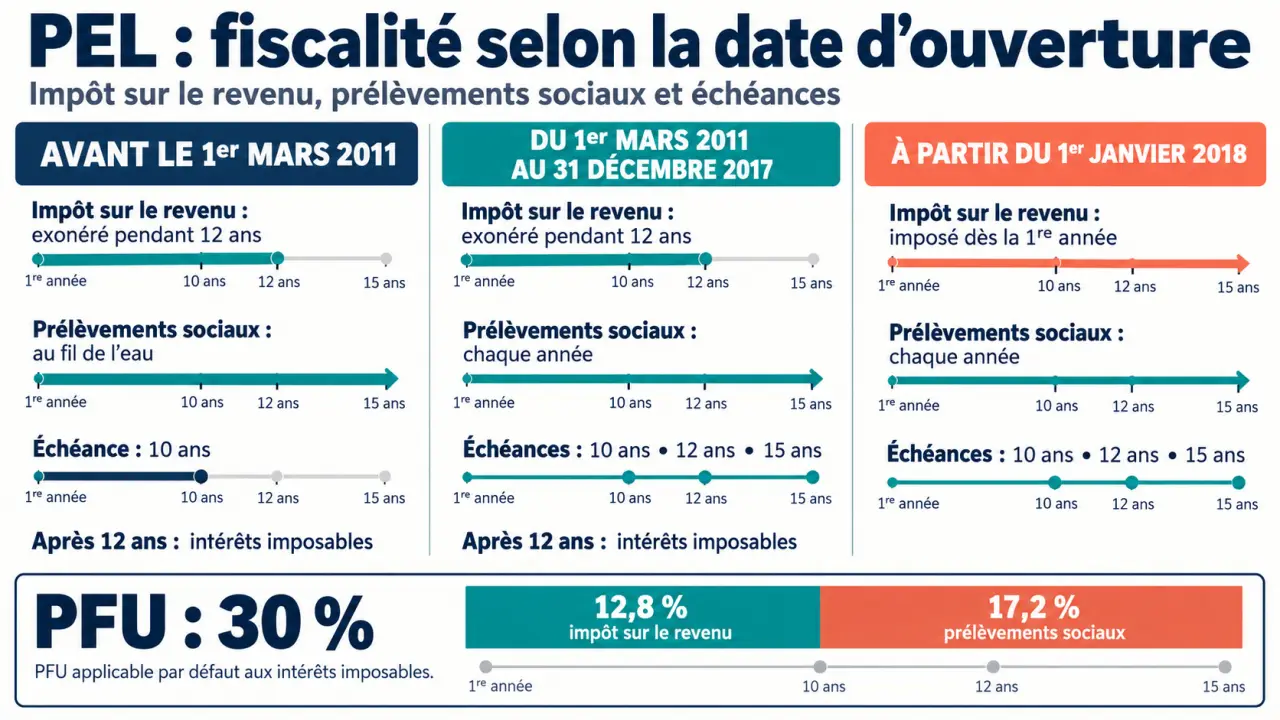
Les intérêts d’un PEL ouvert à partir du 1er janvier 2018 sont imposables dès la première année. Pour un plan plus ancien, l’exonération d’impôt sur le revenu dure généralement jusqu’au douzième anniversaire. Dans les deux cas, des prélèvements sociaux s’appliquent. La date d’ouverture est donc le premier renseignement à retrouver avant de calculer ce que votre épargne rapporte réellement.
Repérer votre régime fiscal grâce à la date d’ouverture
La fiscalité porte sur les intérêts du plan d’épargne logement, pas sur les sommes que vous avez versées. Récupérer votre capital ne constitue donc pas, en soi, un revenu imposable. En revanche, l’inscription annuelle des intérêts peut déclencher une imposition, même si vous ne retirez aucun argent.
Calculez le rendement net de votre PEL
Estimez les intérêts annuels après prélèvements, à partir du capital placé et du taux brut.
Estimation annuelle
- Intérêts bruts
- —
- Retenues estimées
- —
- Intérêts nets
- —
- Rendement annuel net
- —
Cette estimation ne tient pas compte des règles historiques particulières applicables à certains PEL ni de l’option globale pour le barème progressif de l’impôt sur le revenu.
| Date d’ouverture du PEL | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Avant le 1er mars 2011 | Exonération pendant les 12 premières années, sauf règle particulière pour les plans ouverts avant 1992 | Prélèvement au dixième anniversaire ou à la clôture si elle intervient avant, puis chaque année |
| Du 1er mars 2011 au 31 décembre 2017 | Exonération pendant les 12 premières années, puis intérêts imposables | Prélèvement chaque année |
| À partir du 1er janvier 2018 | Intérêts imposables dès la première année | Prélèvement chaque année |
Pour un PEL ouvert jusqu’au 31 décembre 2017, seuls les intérêts produits après la période d’exonération deviennent imposables : le passage des 12 ans ne rend pas rétroactivement imposables les intérêts antérieurs. Pour les plans ouverts avant le 1er avril 1992, l’exonération suit une règle particulière liée à l’échéance contractuelle ; une vérification auprès de la banque est préférable.
La prime d’épargne constitue un sujet distinct. Elle est supprimée pour les PEL et CEL ouverts à compter du 1er janvier 2018. Un ancien PEL peut encore ouvrir droit à cette prime sous conditions : son versement n’est pas automatique et dépend notamment de la génération du contrat.
Comprendre les prélèvements sans compter deux fois l’impôt
Le PFU réunit deux composantes
Dans le régime du prélèvement forfaitaire unique de 30 %, la taxation comprend 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Ces deux parts s’additionnent : il ne faut pas ajouter une nouvelle fois les prélèvements sociaux aux 30 %. Ce régime concerne les intérêts imposables des PEL récents comme ceux des anciens plans ayant dépassé leur période d’exonération.
Lors du versement des intérêts imposables, la banque retient normalement un acompte d’impôt de 12,8 %, appelé prélèvement forfaitaire non libératoire, en plus des prélèvements sociaux. L’impôt définitif est régularisé avec la déclaration de revenus. Une dispense d’acompte peut être demandée sous conditions de revenu fiscal de référence : elle ne constitue pas une exonération définitive.
L’exonération d’impôt n’efface pas les prélèvements sociaux
Un ancien PEL peut être exonéré d’impôt sur le revenu tout en supportant les prélèvements sociaux. Pour les plans ouverts avant mars 2011, leur perception différée explique parfois un débit important au dixième anniversaire. Les calculs concernant des intérêts anciens peuvent relever de règles de taux historiques : appliquer mécaniquement 17,2 % à toute l’épargne accumulée serait trompeur.
Sur les plans ouverts depuis mars 2011, les prélèvements sociaux sont retenus annuellement. Le relevé bancaire permet de distinguer les intérêts bruts, les retenues et le montant effectivement capitalisé. C’est ce dernier qui augmente réellement votre épargne.
Calculer le rendement net et examiner l’option pour le barème
Pour comparer votre PEL à un autre placement, partez du taux net et non du taux affiché au contrat. Sous l’hypothèse d’un PFU de 30 %, le calcul est simple : intérêts nets = intérêts bruts × 0,70. Si les intérêts sont exonérés d’impôt et soumis uniquement aux prélèvements sociaux de 17,2 %, le coefficient est de 0,828.
| Exemple pour 200 € d’intérêts bruts | Retenues | Intérêts nets |
|---|---|---|
| Exonération d’impôt, prélèvements sociaux à 17,2 % | 34,40 € | 165,60 € |
| Application du PFU à 30 % | 60 € | 140 € |
Ces exemples supposent que les taux indiqués s’appliquent à l’intégralité des intérêts concernés. Pour un taux contractuel hypothétique de 2 %, le rendement ressort ainsi à 1,40 % après PFU, contre 1,656 % avec les seuls prélèvements sociaux à 17,2 %.
La capitalisation fonctionne comme une boucle : les intérêts nets laissés sur le plan produisent ensuite leurs propres intérêts. Une retenue fiscale ne réduit donc pas seulement le gain de l’année ; elle diminue aussi légèrement la base qui travaillera les années suivantes. Pour comparer deux placements sur plusieurs années, projetez le capital final après fiscalité, plutôt que de multiplier simplement le premier gain annuel par la durée.
Vous pouvez opter pour le barème progressif de l’impôt sur le revenu à la place de l’imposition forfaitaire. Cette option peut être intéressante pour un foyer peu ou pas imposé, mais elle est globale pour les revenus et gains entrant dans son champ, pas réservée au PEL. Comparez l’ensemble de votre déclaration avant de choisir ; les prélèvements sociaux restent dus.
Ne pas confondre les échéances de 10, 12 et 15 ans
Ces anniversaires n’ont pas la même fonction. À 10 ans, les versements cessent, mais le plan peut continuer à produire des intérêts. Pour certains anciens PEL, cette date correspond aussi au prélèvement des contributions sociales jusque-là différées. Ce n’est pas, à elle seule, la date de début de l’impôt sur le revenu.
À 12 ans, les PEL ouverts avant 2018 perdent généralement leur exonération d’impôt sur les nouveaux intérêts. Pour les plans ouverts depuis 2018, cet anniversaire ne crée pas de bascule comparable : les intérêts sont déjà imposables depuis l’ouverture.
À 15 ans, les PEL ouverts depuis le 1er mars 2011 sont transformés en livrets bancaires ordinaires, avec une rémunération fixée par la banque. Les plans antérieurs peuvent être conservés au-delà, selon leurs règles. Un ancien PEL n’est donc pas systématiquement à clôturer parce qu’il atteint 15 ans.
Pendant la phase de versement, le minimum annuel est de 540 €, soit notamment 45 € par mois. Le plafond des dépôts est de 61 200 €, hors intérêts capitalisés : ceux-ci peuvent porter le solde au-delà de cette limite sans constituer un versement irrégulier.
Conserver ou clôturer : décider avec le rendement et le projet immobilier
Un PEL devenu imposable n’est pas automatiquement un mauvais placement. Son intérêt dépend du taux garanti à l’ouverture, du rendement après fiscalité et de vos besoins de disponibilité. Comparez-le à une solution présentant un niveau de sécurité et des contraintes comparables, plutôt qu’à un rendement brut plus séduisant.
Tout retrait entraîne la clôture du PEL. Avant quatre ans, les conséquences varient selon l’ancienneté : un retrait avant deux ans entraîne notamment un recalcul des intérêts au taux du CEL ; avant trois ans, les droits à prêt sont perdus ; entre trois et quatre ans, certains avantages sont réduits. Après quatre ans, la clôture n’entraîne plus ces pénalités de retrait anticipé.
Avant de donner votre accord à la banque, demandez trois éléments : le montant net récupérable, la valeur de vos droits à prêt et leur délai d’utilisation après clôture. Le taux du prêt épargne logement doit être comparé aux offres immobilières du moment : disposer de droits ne garantit pas un crédit plus avantageux.
Enfin, contrôlez l’imprimé fiscal unique transmis par la banque et les montants préremplis de votre déclaration. La bonne décision repose sur trois données : date d’ouverture, rendement net et utilité des droits à prêt. L’âge du plan ou l’apparition d’une retenue fiscale ne suffisent pas, à eux seuls, à justifier sa fermeture.