SCPI sans frais : 0 % à l’entrée, mais quel coût jusqu’à la revente ?
Une SCPI sans frais désigne généralement une société civile de placement immobilier sans commission de souscription. Elle n’est donc pas gratuite : frais de gestion, commissions sur les acquisitions et éventuels frais de retrait restent à examiner. Pour choisir, il faut comparer le coût sur toute la durée de détention, la qualité du patrimoine et les conditions de sortie, pas seulement le rendement affiché.
Ce que supprime réellement une SCPI sans frais d’entrée
Une SCPI permet d’investir dans un patrimoine immobilier géré par une société de gestion, en achetant des parts. Les loyers perçus peuvent donner lieu à des distributions, après déduction des charges et selon les décisions de gestion. Les revenus comme le capital ne sont pas garantis.
Dans un modèle traditionnel, la commission de souscription est intégrée au prix de la part. Elle peut représenter 6 % à 12 %, selon les offres. Une SCPI à 0 % de frais de souscription supprime cette commission, mais conserve d’autres moyens de rémunérer sa gestion.
L’avantage est réel sur ce poste de coût, sans garantir une meilleure rentabilité finale. Des frais récurrents plus élevés, une baisse du prix des parts ou des revenus moins importants peuvent modifier le résultat. Par ailleurs, absence de commission d’entrée ne signifie pas que chaque euro versé finance immédiatement un immeuble : la SCPI conserve aussi de la trésorerie et supporte ses charges.
Le bon raisonnement consiste à suivre trois étapes : ce qui est prélevé lors de l’investissement, ce qui réduit les revenus pendant la détention et ce qui peut être facturé au retrait.
Les frais à comparer avant de regarder le rendement
Gestion, acquisitions et travaux : des bases différentes
Les frais de gestion rémunèrent notamment l’administration du patrimoine et la gestion locative. Ils sont généralement calculés sur les loyers ou produits encaissés, et non sur votre capital investi. Une commission de 18 % sur les loyers ne correspond donc pas à une ponction annuelle de 18 % sur votre placement.
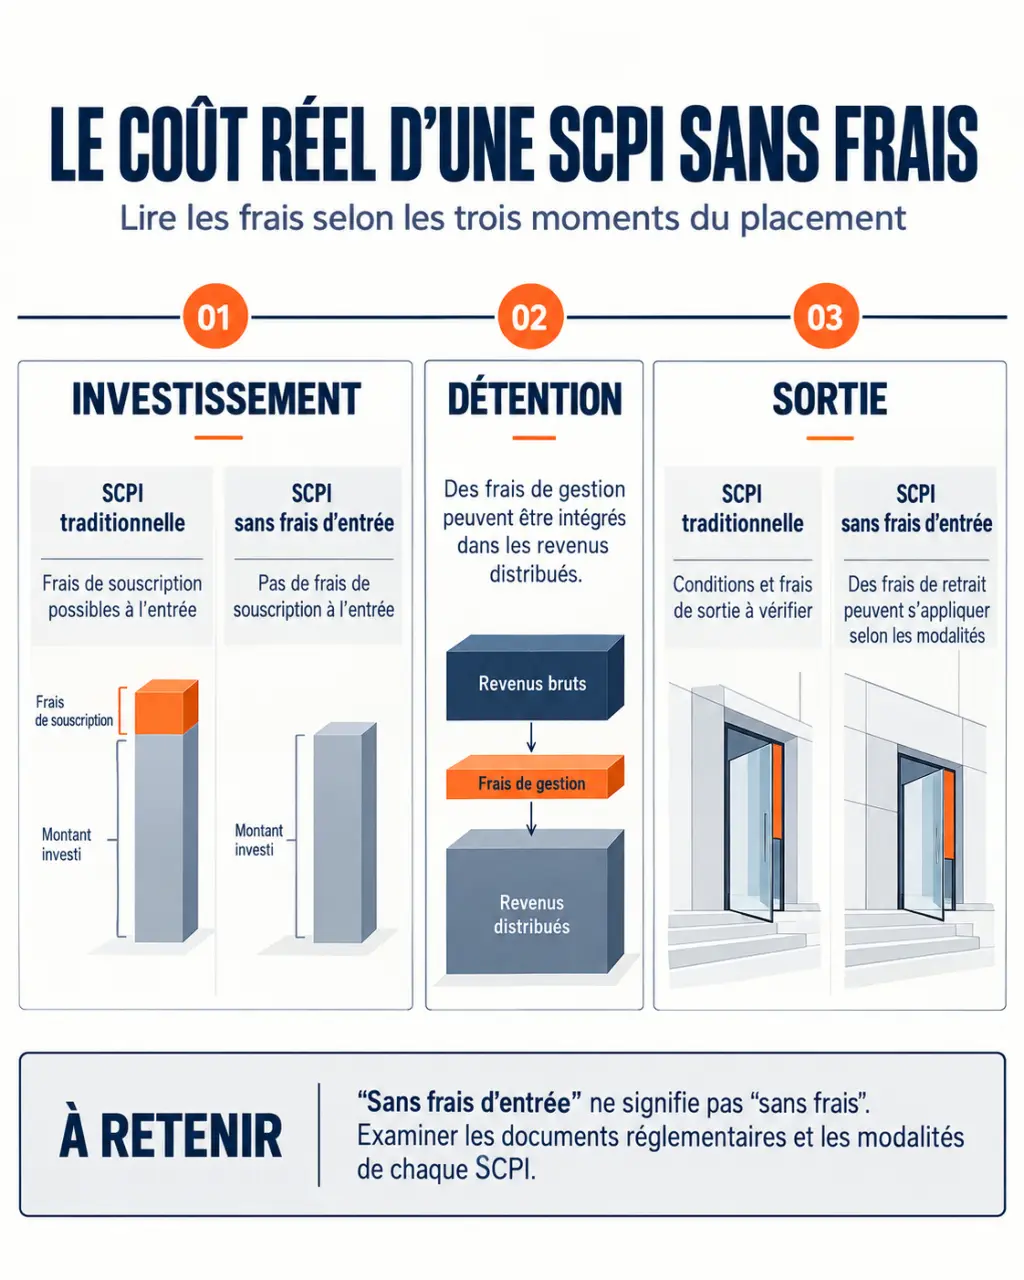
D’autres commissions peuvent concerner les acquisitions, les cessions d’immeubles ou le suivi des travaux. Pour les comparer, relevez systématiquement le taux, la base de calcul et la présentation HT ou TTC. Deux pourcentages identiques peuvent couvrir des prestations différentes.
Elevation Tertiom prévoit ainsi une commission d’acquisition de 4,17 % HT, soit 5 % TTC, pour un dossier intermédié, et de 5,84 % HT, soit 7 % TTC, pour un dossier non intermédié. Cet exemple montre pourquoi l’étiquette « sans frais d’entrée » ne suffit pas à décrire le coût économique du placement.
Sortie anticipée : une économie d’entrée à remettre en perspective
Certaines SCPI appliquent une commission lorsque les parts sont retirées avant une durée déterminée. Le tableau suivant rassemble des repères tarifaires à confirmer dans la documentation en vigueur avant toute souscription. Il ne constitue pas un classement de performance.
| SCPI | Frais de gestion indiqués | Commission de retrait anticipé indiquée | Repère d’accessibilité |
|---|---|---|---|
| Iroko Zen | 14,4 % TTC | 5 % avant 3 ans | Minimum de souscription : 5 000 € |
| Remake Live | 18 % TTC | 5 % avant 5 ans | Prix de part : 204 € |
| Mistral Sélection | 16,5 % ; régime fiscal à vérifier | 6 % TTC avant 6 ans | Prix de part : 180 € |
| Eden | À vérifier dans la note d’information | 6 % TTC avant 5 ans | Prix de part : 50 € |
Le prix d’une part n’est pas nécessairement le ticket d’entrée : plusieurs parts peuvent être exigées lors du premier achat. Vérifiez aussi les frais applicables aux opérations particulières, comme une cession ou une mutation, sans les confondre avec une commission systématique de retrait.
Comparer les SCPI sur des critères vraiment comparables
Iroko Zen, Iroko Atlas, Remake Live, Eden, Mistral Sélection, Elevation Tertiom et Upêka font partie des SCPI identifiées sans commission de souscription. Pour constituer une sélection, mieux vaut leur appliquer la même grille d’analyse que les départager sur un seul chiffre.
Le revenu distribué n’est pas la performance totale
Comparez les taux de distribution sur une même année de référence. Distinguez un taux effectivement réalisé, une distribution annualisée à partir de quelques mois et un objectif de gestion. Ainsi, l’objectif de taux de distribution de 6 % de Mistral Sélection ne doit pas être présenté comme un revenu acquis.
Le taux de distribution est généralement présenté net des frais de gestion supportés par la SCPI, mais brut de la fiscalité personnelle de l’associé. Il ne faut donc pas retirer une seconde fois ces frais. Pour apprécier votre résultat global, ajoutez l’évolution du prix des parts et les éventuels frais de sortie.
Le délai de jouissance compte également : il sépare la souscription du début des droits aux revenus. Mistral Sélection indique un délai de 4 mois. Une distribution mensuelle, comme celle annoncée pour Remake Live, ne supprime pas ce décalage initial.
La diversification ne se résume pas au nombre d’immeubles
Examinez les secteurs, les pays, les principaux locataires, l’endettement et le taux d’occupation financier. La capitalisation renseigne sur la taille du fonds, mais ne prouve ni la qualité des immeubles ni la facilité de revente des parts.
Un portefeuille se lit comme une mosaïque : plusieurs pièces peuvent sembler différentes tout en dépendant du même équilibre. Deux SCPI peuvent posséder de nombreux bâtiments, mais louer aux mêmes catégories d’entreprises ou être exposées aux mêmes bassins d’emploi. Avant d’ajouter une nouvelle SCPI, cherchez ce qu’elle apporte réellement à votre portefeuille : d’autres locataires, d’autres usages ou des échéances de baux mieux réparties.
Choisir selon son horizon, sa fiscalité et son besoin de liquidité
La fin d’une pénalité de retrait n’est pas la durée de placement recommandée. Une sortie sans commission après trois ou cinq ans ne rend pas le placement adapté à un projet proche. Les SCPI s’envisagent sur un horizon long, souvent de 8 à 10 ans, voire davantage selon leur documentation.
La revente peut prendre du temps. Dans une SCPI à capital variable, le traitement des retraits dépend notamment des souscriptions et des mécanismes prévus. Une demande de retrait n’est donc pas une promesse de remboursement immédiat. Conservez séparément votre épargne de précaution.
La fiscalité modifie aussi le revenu réellement conservé. Elle dépend notamment de votre situation, du mode de détention et des pays où se trouvent les immeubles. Les revenus étrangers ne sont pas automatiquement exonérés : les conventions fiscales et les obligations déclaratives doivent être examinées.
Si vous n’avez pas besoin de revenus immédiats, la nue-propriété peut être étudiée lorsqu’elle est proposée. Pendant le démembrement, le nu-propriétaire ne perçoit pas les distributions ; il faut donc comparer la durée, la clé de répartition du prix et les conditions de cession.
Avant de souscrire, suivez cette vérification finale :
- Lire le DIC et la note d’information pour les frais, les risques et la durée recommandée.
- Consulter le rapport annuel et le dernier bulletin trimestriel pour le patrimoine et les retraits en attente.
- Confirmer le minimum d’achat, le délai de jouissance et les conditions de sortie.
- Évaluer le revenu après fiscalité et la possibilité de conserver les parts plus longtemps que prévu.
Une SCPI sans frais peut être pertinente, mais le 0 % à l’entrée doit rester un critère de sélection, jamais une décision d’investissement à lui seul.