FCPI et défiscalisation : le taux ne suffit pas, la date de souscription décide
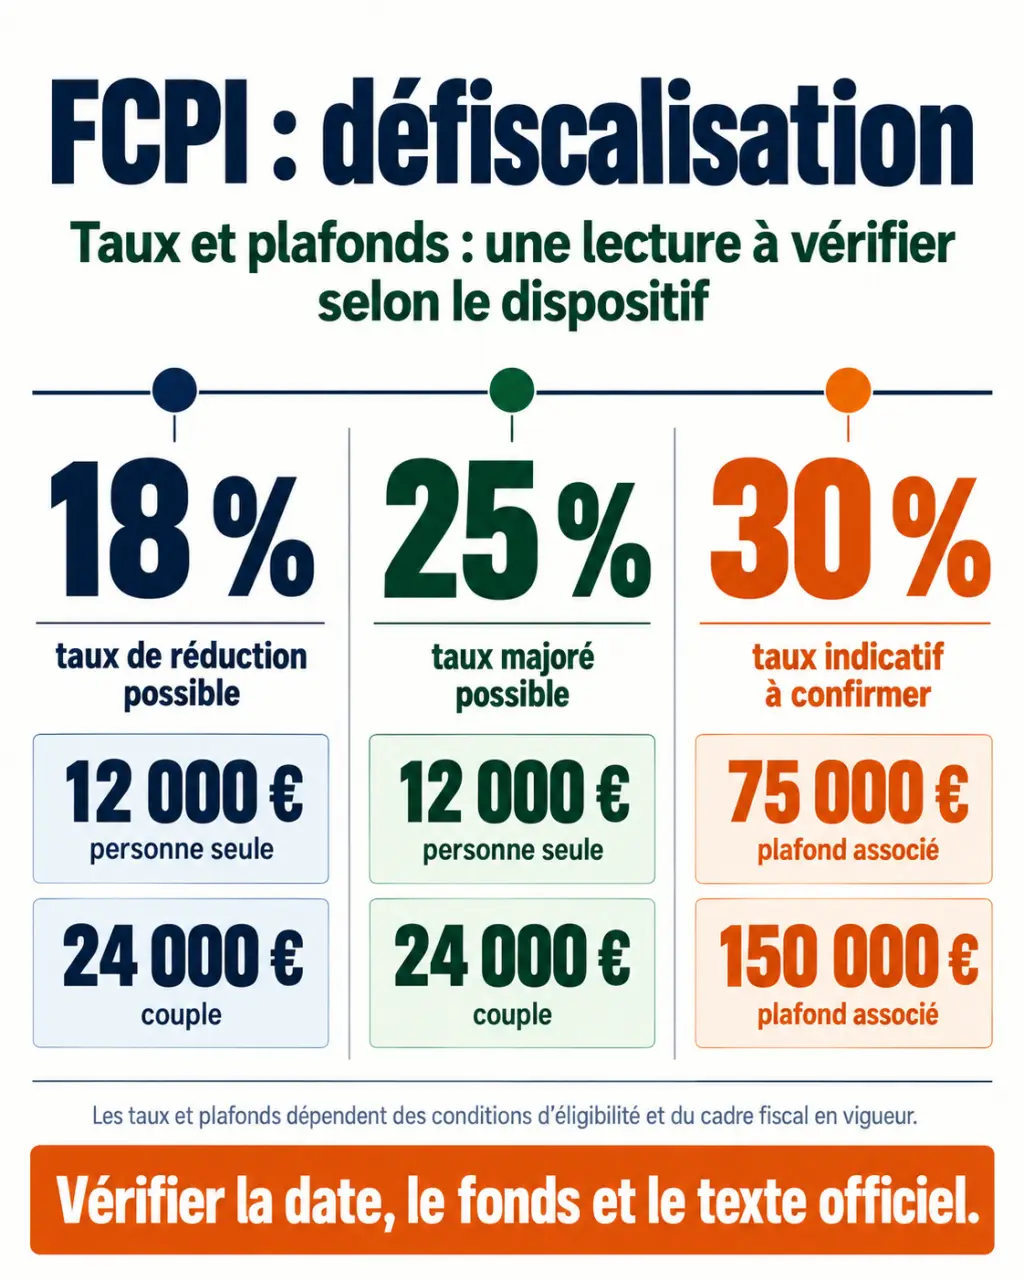
Un investissement en FCPI peut ouvrir droit à une réduction d’impôt sur le revenu, mais le taux dépend de la date du versement et du régime auquel le fonds est éligible. Les mentions de 18 %, 25 % ou 30 % ne sont donc pas interchangeables. Avant de souscrire, il faut vérifier l’assiette retenue, les plafonds et la durée réelle d’immobilisation : l’économie fiscale ne protège jamais contre une perte en capital.
Identifier le régime fiscal avant de comparer les taux
Un FCPI, fonds commun de placement dans l’innovation, collecte l’argent de plusieurs investisseurs pour financer des entreprises innovantes, généralement non cotées. La société de gestion sélectionne les participations, accompagne leur développement et organise leur cession. Bpifrance indique un quota d’au moins 70 % d’actifs éligibles pour les fonds concernés. Ce quota ne signifie pas que tout versement bénéficie automatiquement d’une réduction calculée sur son montant intégral.
La fiscalité a évolué : une ancienne brochure, même exacte lors de sa publication, ne suffit pas à établir l’avantage d’une nouvelle souscription. Il faut rapprocher la date du versement, les caractéristiques du fonds et le texte fiscal applicable.
| Période ou dispositif | Taux et plafonds présentés | Point de vigilance |
|---|---|---|
| Souscriptions antérieures au 28 septembre 2025 | 18 % pour certaines périodes, selon Haussmann Patrimoine | Vérifier la période exacte du versement |
| Certaines souscriptions à partir du 28 septembre 2025 | 25 % ; plafonds de 12 000 € ou 24 000 € selon la situation familiale | Ne pas prolonger automatiquement ce régime au-delà de sa période d’application |
| Régime FCPI investis en JEI décrit par Bpifrance à partir du 21 février 2026 | 30 % ; plafonds de 75 000 € ou 150 000 € | Contrôler les conditions propres au fonds et au dispositif |
Bpifrance décrit également une période à 25 % allant jusqu’au 20 février 2026. Les annonces commerciales d’une échéance au 31 décembre 2025 ne permettent donc pas, seules, de conclure à la disparition de tout avantage FCPI. Demandez une confirmation écrite du régime applicable à votre versement, puis confrontez-la aux informations fiscales officielles.
Calculer l’économie réelle, pas seulement la réduction affichée
Le calcul commence par le montant fiscalement éligible, et non nécessairement par la somme débitée de votre compte. Les frais d’entrée et la proportion d’investissement éligible retenue pour le fonds peuvent modifier cette assiette. L’état fiscal et la documentation de souscription doivent permettre de comprendre le passage du versement à la base de réduction.
Réduction théorique = assiette éligible, dans la limite du plafond applicable, multipliée par le taux. Avec une assiette confirmée de 10 000 € et un taux applicable de 25 %, elle atteint 2 500 €. Si seuls 9 000 € sont retenus fiscalement, elle est de 2 250 €. Ces exemples supposent que les autres conditions sont remplies.
Dans le régime à 25 % avec des plafonds de 12 000 € pour une personne seule et 24 000 € pour un couple soumis à imposition commune, les maxima théoriques sont de 3 000 € et 6 000 €. Pour le régime à 30 % décrit par Bpifrance avec des plafonds de 75 000 € et 150 000 €, ils atteignent 22 500 € et 45 000 €. Ces montants ne constituent pas une économie garantie pour chaque foyer.
Une réduction d’impôt n’est pas un crédit d’impôt : elle ne crée pas automatiquement un remboursement lorsque votre impôt est insuffisant. Vérifiez également les éventuelles règles de report. Le plafonnement global des niches fiscales de 10 000 € concerne notamment les régimes historiques cités par Meilleurtaux ; son application doit être contrôlée pour le dispositif effectivement souscrit, sans la transposer indistinctement aux régimes JEI.
Vérifier l’éligibilité et préparer la déclaration dès la souscription
Le bénéfice fiscal suppose généralement une résidence fiscale française et une souscription en numéraire de parts nouvelles. Acheter à un autre investisseur des parts déjà émises n’équivaut pas à souscrire des parts nouvelles. L’agrément de l’Autorité des marchés financiers encadre le fonds, mais ne garantit ni sa rentabilité ni l’obtention personnelle de la réduction.
- Vérifiez le régime fiscal exact et la date de prise en compte du versement.
- Contrôlez les restrictions familiales : les conditions présentées par Bpifrance comportent notamment des seuils de 10 % des parts du fonds et de 25 % des droits dans les bénéfices des sociétés détenues, avec leurs modalités propres.
- Demandez le quota retenu pour calculer l’assiette et le détail des frais exclus.
- Vérifiez les incompatibilités avec d’autres avantages ou enveloppes : un même versement ne doit pas servir deux fois à obtenir des avantages incompatibles.
Pour déclarer, utilisez le montant figurant sur l’état individuel remis par la société de gestion ou le dépositaire, dans la rubrique correspondant au dispositif sur la déclaration complémentaire de revenus. Les cases peuvent évoluer : suivez la notice du millésime concerné plutôt qu’un numéro trouvé dans un ancien article.
Conservez le bulletin de souscription, la preuve du versement, l’engagement de conservation et l’état individuel. En déclaration en ligne, ces justificatifs ne sont généralement pas joints spontanément ; ils doivent pouvoir être présentés à l’administration sur demande.
Distinguer l’engagement fiscal de la possibilité de récupérer son argent
Bpifrance précise un engagement de conservation jusqu’au 31 décembre de la cinquième année suivant la souscription. Cette formulation est plus précise que « cinq ans » : une souscription en début d’année peut ainsi engager l’investisseur pendant presque six années civiles. Surtout, l’expiration de cette obligation ne crée pas un droit au remboursement immédiat.
La durée réelle dépend du règlement du fonds, de ses possibilités de prorogation et du calendrier de vente des entreprises. À titre de comparaison, Meilleurtaux évoque un horizon de 7 à 10 ans pour certains FIP. Pour un FCPI, consultez sa propre durée de vie et ses conditions de liquidation.
Pensez à votre épargne comme à une corde composée de plusieurs brins : trésorerie disponible, projets à moyen terme et capital immobilisable. Si le brin disponible est trop court, une dépense imprévue peut vous obliger à chercher une sortie impossible du FCPI. Avant de souscrire, mettez donc de côté les sommes nécessaires à vos projets connus et à vos imprévus, sans compter sur une cession des parts.
Une sortie anticipée ou le non-respect d’une condition peut entraîner la reprise de la réduction. Des exceptions peuvent exister, notamment pour certains événements personnels, mais elles doivent être vérifiées avant toute opération. À la sortie, une exonération d’impôt sur le revenu des gains peut également s’appliquer sous conditions ; elle ne signifie pas nécessairement une exonération de prélèvements sociaux.
Choisir un fonds sur ses risques et ses frais, puis sur sa fiscalité
Un FCPI expose à une perte partielle ou totale du capital. Les entreprises financées peuvent échouer, se développer moins vite que prévu ou être revendues à un prix décevant. La réduction fiscale amortit éventuellement une perte ; elle ne transforme pas le placement en produit garanti.
Comparez les frais de souscription, de gestion et de sortie éventuels, ainsi que les mécanismes de partage de performance. Examinez aussi l’expérience de l’équipe, la diversification du portefeuille et les résultats de fonds réellement liquidés. Une valorisation intermédiaire n’est pas un remboursement, et les performances passées ne garantissent pas les suivantes.
Le FCPI privilégie l’innovation, tandis que le FIP, fonds d’investissement de proximité, répond à une logique territoriale. Les FIP Corse et Outre-mer possèdent des conditions spécifiques ; le taux de 30 % cité pour certains fonds territoriaux ne s’applique pas à tous les FIP. Avec des plafonds de 12 000 € et 24 000 €, les maxima théoriques correspondants sont de 3 600 € et 7 200 €.
Enfin, l’IR-PME désigne un cadre fiscal, et JEI une qualification d’entreprise : ce ne sont pas deux produits interchangeables avec un FCPI. Avant de signer, exigez un document réunissant taux, assiette, plafond, frais, durée et justificatifs. Si l’investissement ne vous convient plus une fois l’avantage fiscal retiré du raisonnement, mieux vaut renoncer.