Investir en nue-propriété : une décote de 25 à 40 %, sans loyers pendant 15 à 20 ans
Investir en nue-propriété consiste à acheter un logement sans pouvoir l’occuper ni en percevoir les loyers pendant une période définie. En contrepartie, l’acquéreur paie un prix inférieur à celui de la pleine propriété, généralement avec une décote de 25 % à 40 %. Ce placement patrimonial s’adresse surtout à ceux qui préparent un usage futur, diversifient leur patrimoine ou organisent une transmission. Il convient moins à la recherche de revenus immédiats.
Le principe : acheter les murs, laisser l’usage du logement
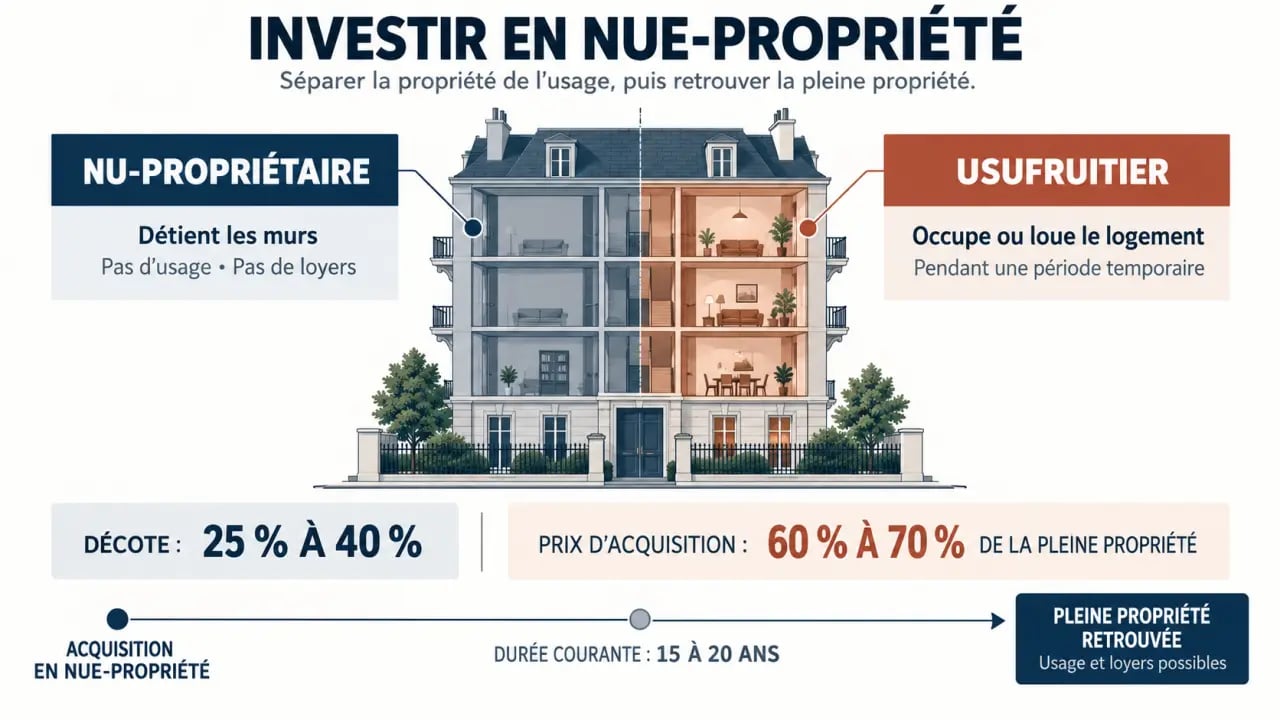
La nue-propriété repose sur le démembrement de propriété. Ce mécanisme sépare les droits attachés à un même bien immobilier entre deux personnes : le nu-propriétaire et l’usufruitier. Le premier détient le bien, sans pouvoir en faire usage pendant la période prévue. Le second dispose des droits d’utilisation et des revenus du logement.
- Le nu-propriétaire possède les murs, mais ne peut ni habiter le logement ni le louer pendant la durée de l’usufruit.
- L’usufruitier peut occuper le logement ou le mettre en location et percevoir les loyers.
- À l’extinction de l’usufruit, le nu-propriétaire récupère automatiquement la pleine propriété, sans avoir à racheter la part de l’usufruitier.
Usufruit temporaire ou viager : deux logiques différentes
Dans un investissement immobilier neuf ou récent, l’usufruit est le plus souvent temporaire, avec une durée habituellement comprise entre 15 et 20 ans. Un bailleur institutionnel peut alors acquérir l’usufruit, louer le bien et en assurer la gestion. À la date prévue dans le contrat, ses droits cessent et l’investisseur devient pleinement propriétaire.
L’usufruit viager répond à une logique différente : il dure jusqu’au décès de l’usufruitier. Il est fréquent dans les opérations familiales, les donations ou certaines ventes avec réserve d’usufruit. Comme la date de récupération du bien reste inconnue, l’évaluation et le niveau de risque ne sont pas comparables à ceux d’un usufruit temporaire.
Ce que la décote change réellement dans votre investissement
Le prix d’achat d’une nue-propriété représente couramment 60 % à 70 % de la valeur du logement en pleine propriété. La décote, comprise entre 25 % et 40 %, dépend principalement de la durée du démembrement, de la valeur locative attendue, de l’emplacement et des conditions prévues dans l’acte.
Pour un bien valorisé 300 000 € en pleine propriété, une acquisition à 65 % représenterait un investissement de 195 000 €, hors frais d’acquisition et de financement. À la fin d’un usufruit temporaire, l’investisseur récupère la pleine propriété du logement. Cette opération ne garantit toutefois pas que le bien vaudra 300 000 € ou davantage à cette date. Sa valeur dépendra du marché local, de la qualité du programme et de son état.
La décote n’est pas un rendement garanti
Assimiler mécaniquement la décote à une plus-value acquise d’avance serait trompeur. Elle compense surtout deux renoncements : l’absence de loyers et l’impossibilité d’utiliser librement le bien pendant plusieurs années. L’investisseur doit donc comparer le prix de la nue-propriété au prix affiché en pleine propriété, mais aussi aux ventes réellement observées dans le quartier pour des logements comparables.
La nue-propriété permet de concentrer l’effort d’épargne sur une date cible, au lieu de recevoir un flux mensuel à gérer. Cette organisation peut convenir lorsque la fin du démembrement coïncide avec un projet précis, comme une installation à la retraite, le logement d’un enfant devenu autonome ou la constitution d’un actif à transmettre. Le calendrier compte alors autant que le niveau de décote annoncé.
Charges, fiscalité et transmission : ce qui revient à chacun
La répartition des dépenses doit être vérifiée dans l’acte notarié et dans la convention de démembrement. Le droit commun pose un cadre, mais certaines conventions peuvent préciser ou modifier la prise en charge de certains postes.
| Élément | Règle générale | Point à vérifier |
|---|---|---|
| Entretien courant | À la charge de l’usufruitier, selon l’article 605 du Code civil | Travaux locatifs, remise en état et gestion quotidienne |
| Grosses réparations | En principe à la charge du nu-propriétaire, selon l’article 606 du Code civil | Définition contractuelle des travaux et éventuelles exceptions |
| Taxe foncière | Généralement supportée par l’usufruitier | Répartition prévue par la convention |
| IFI | En principe déclaré par l’usufruitier pour la valeur en pleine propriété, selon l’article 968 du CGI | Cas dérogatoires et situation patrimoniale globale |
Une fiscalité souvent sobre pendant le démembrement
Le nu-propriétaire ne percevant pas de loyers, il n’a pas de revenus fonciers issus de ce bien à déclarer pendant l’usufruit. Il ne bénéficie donc pas non plus d’un déficit foncier lié à une location qu’il n’exploite pas. Dans certains montages d’usufruit locatif social, la déductibilité des intérêts d’emprunt des revenus fonciers peut être envisagée. Elle dépend du montage et de la situation du contribuable et doit être validée par un professionnel.
En cas de donation avec réserve d’usufruit, les droits sont calculés sur la valeur fiscale de la nue-propriété, déterminée notamment par le barème de l’article 669 du CGI. Ce mécanisme peut faciliter une transmission progressive. Il faut toutefois anticiper les conséquences civiles, familiales et fiscales de l’opération.
Les limites à accepter avant d’investir en nue-propriété
Le principal inconvénient est simple : aucun loyer n’est perçu pendant la durée du démembrement. Un achat financé à crédit peut donc créer un effort d’épargne mensuel sans compensation locative. Ce choix convient davantage à un investisseur disposant de revenus stables, d’une épargne de précaution et d’un horizon long.
La revente anticipée reste possible, mais pas toujours simple
Le nu-propriétaire peut céder ses droits avant l’échéance. Le marché est toutefois plus étroit que celui de la pleine propriété. L’acquéreur devra accepter la durée d’usufruit restante, le niveau de décote et les clauses du montage. La liquidité dépendra aussi de la localisation du bien et de la qualité de l’usufruitier. Les fonds susceptibles d’être nécessaires à court terme ne devraient donc pas être investis dans ce type d’opération.
- Ne pas se fier uniquement à la décote annoncée par le commercialisateur.
- Ne pas négliger les grosses réparations potentiellement dues par le nu-propriétaire.
- Ne pas choisir une durée de démembrement incompatible avec un besoin de revenus proche.
- Ne pas acheter un emplacement faible en supposant que le mécanisme juridique compensera le risque immobilier.
Comparer la nue-propriété à un investissement locatif classique
La nue-propriété et la location classique ne poursuivent pas le même objectif. La première privilégie la capitalisation et une gestion limitée pendant le démembrement. La seconde vise des loyers immédiats, avec des contraintes et des risques opérationnels plus présents.
| Critère | Nue-propriété | Location classique |
|---|---|---|
| Prix d’acquisition | Décoté de 25 % à 40 % | Prix en pleine propriété |
| Revenus pendant la détention | Aucun | Loyers, variables selon l’occupation |
| Gestion locative | Assurée par l’usufruitier | À assurer directement ou à déléguer |
| Horizon conseillé | 15 à 20 ans pour un usufruit temporaire courant | Variable, avec une possibilité d’usage plus immédiate |
| Disponibilité du bien | À la fin de l’usufruit | Selon le bail et l’occupation |
Avant de signer, examinez le programme, le marché local, la solidité du bailleur usufruitier, la convention de démembrement et votre capacité à supporter l’effort financier. Vérifiez aussi la répartition des charges et les conditions de revente. L’intervention d’un notaire et, selon votre situation, d’un conseiller en gestion de patrimoine peut aider à déterminer si l’opération répond à un objectif patrimonial réel plutôt qu’à un avantage fiscal supposé.