Barème fiscal de l'usufruit : 60/40 à 51 ans, le calcul qui change tout à la transmission
Un même appartement de 300 000 € vaut 180 000 € ou 120 000 € selon l'âge de celui qui en garde l'usufruit. Ce n'est pas une estimation approximative : c'est un calcul fixé par la loi, au pourcentage près, dès qu'un bien est démembré entre un usufruitier et un nu-propriétaire. Ce barème gouverne le montant des droits de donation, la base taxable d'une succession, et parfois même la déclaration à l'impôt sur la fortune immobilière. Voici comment il fonctionne concrètement, et ce qui change selon que l'usufruit est viager ou temporaire.
Le barème de l'article 669 du CGI, tranche par tranche
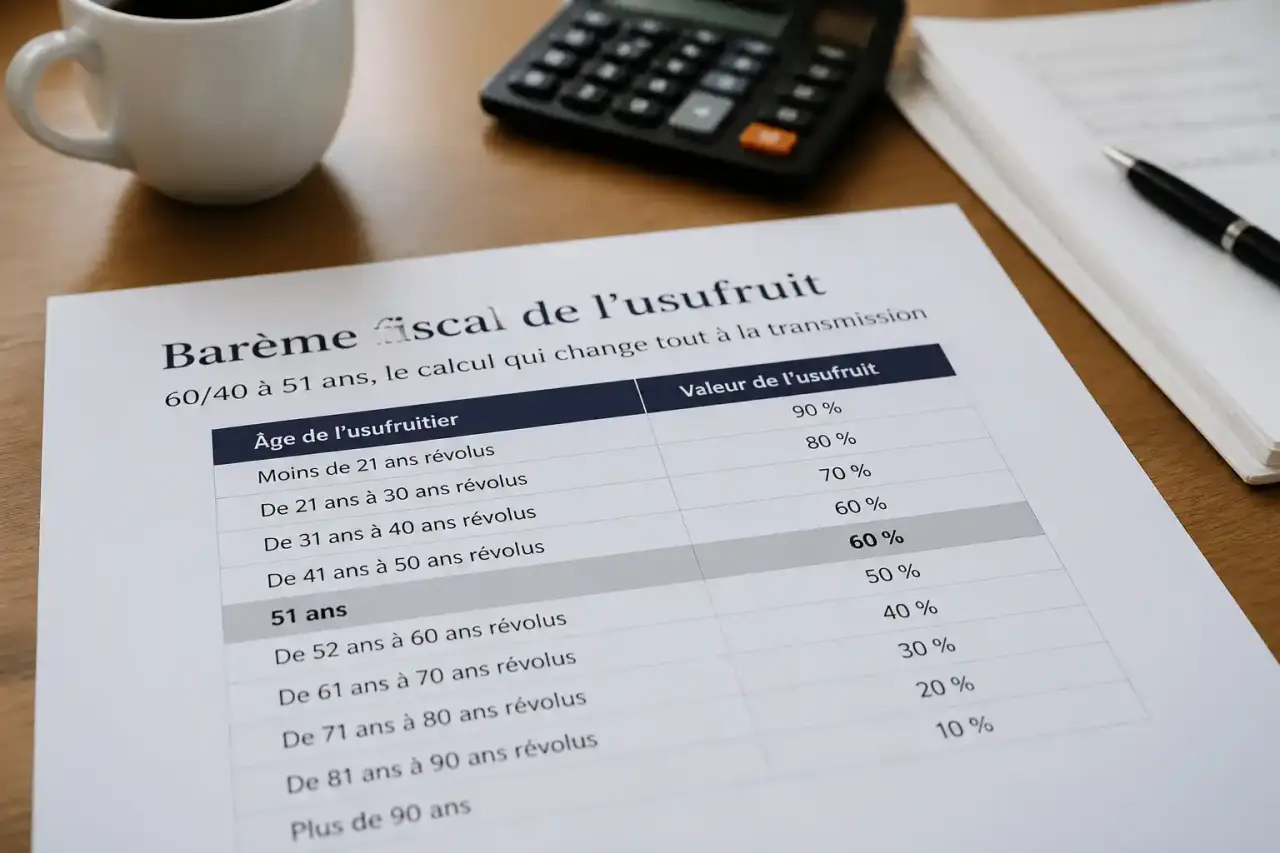
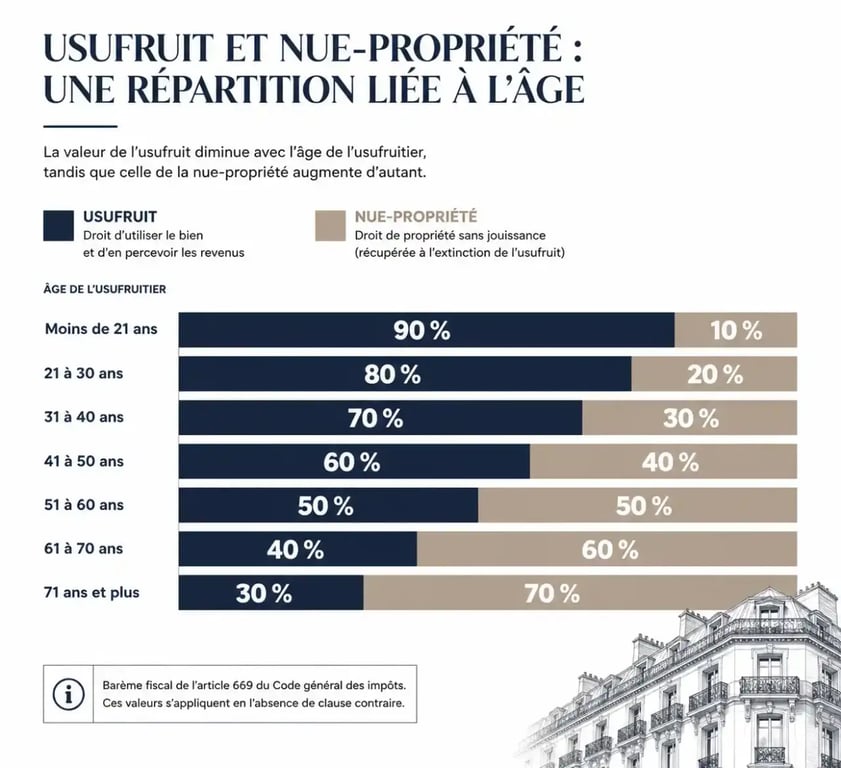
Depuis le 1er janvier 2004, l'administration fiscale évalue la valeur de l'usufruit et de la nue-propriété selon un barème unique, fixé par l'article 669 du Code général des impôts. Il repose sur un principe simple : plus l'usufruitier est âgé, plus la valeur de son usufruit diminue, et plus la valeur de la nue-propriété augmente d'autant. Les deux valeurs s'additionnent toujours pour reconstituer 100 % de la pleine propriété.
Calculateur usufruit / nue-propriété
| Âge de l'usufruitier | Valeur de l'usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| 21 à 30 ans révolus | 80 % | 20 % |
| 31 à 40 ans révolus | 70 % | 30 % |
| 41 à 50 ans révolus | 60 % | 40 % |
| 51 à 60 ans révolus | 50 % | 50 % |
| 61 à 70 ans révolus | 40 % | 60 % |
| 71 à 80 ans révolus | 30 % | 70 % |
| 81 à 90 ans révolus | 20 % | 80 % |
| 91 ans révolus et plus | 10 % | 90 % |
Ce barème remplace l'ancien article 762 du CGI, qui reposait sur des tranches d'âge différentes et globalement plus favorables au nu-propriétaire. À titre de comparaison, un usufruitier de 65 ans voyait autrefois son usufruit valorisé à seulement 20 %, contre 40 % aujourd'hui. Sur un bien de 100 000 €, cela représente un écart de 20 000 € dans l'assiette taxable transmise au nu-propriétaire : sous l'ancien barème, la nue-propriété atteignait 80 000 €, contre 60 000 € avec le barème actuel. Le nouveau texte a donc allégé la fiscalité pesant sur les transmissions les plus tardives.
Comment appliquer concrètement le calcul selon l'âge
La règle qui surprend le plus souvent : c'est l'âge exact de l'usufruitier au jour de l'opération, donation, succession ou cession, qui fixe le pourcentage, et non un âge arrondi ou une moyenne. Un usufruitier de 50 ans et 6 mois se trouve dans la tranche 41-50 ans révolus, avec un usufruit valorisé à 60 % ; le lendemain de son 51e anniversaire, il bascule dans la tranche suivante et son usufruit tombe à 50 %. De la même façon, un usufruitier de 71 ans et 7 mois relève de la tranche 71-80 ans, avec un usufruit à 30 % et une nue-propriété à 70 %.
Ce basculement par paliers a une conséquence pratique directe : la date de l'acte n'est jamais neutre. Une donation réalisée quelques semaines avant ou après un anniversaire peut faire varier la valeur taxable de plusieurs points de pourcentage, donc les droits de donation dus. Il est donc utile de vérifier la tranche d'âge exacte avant de signer, plutôt que de se fier à un calcul fait plusieurs mois à l'avance.
Un exemple chiffré pour visualiser l'écart
Prenons un bien immobilier estimé à 100 000 € en pleine propriété, donné par un parent de 55 ans à son enfant, avec réserve d'usufruit. À 55 ans, l'usufruitier se situe dans la tranche 51-60 ans révolus : son usufruit vaut 50 %, soit 50 000 €, et la nue-propriété transmise à l'enfant vaut également 50 000 €. Les droits de donation ne seront calculés que sur ces 50 000 €, et non sur la valeur totale du bien : c'est tout l'intérêt fiscal de la réserve d'usufruit dans une stratégie de transmission anticipée.
Usufruit viager et usufruit temporaire : deux logiques de calcul
Le barème par tranches d'âge ne s'applique qu'à l'usufruit viager, celui qui s'éteint au décès de l'usufruitier. Il ne concerne pas l'usufruit temporaire, dont la durée est fixée à l'avance et qui suit une méthode d'évaluation entièrement différente.
La règle des 23 % par tranche de dix ans
Pour un usufruit temporaire, la valeur fiscale est évaluée à 23 % de la valeur de la pleine propriété par période de dix ans, sans tenir compte de l'âge du bénéficiaire. Un usufruit temporaire de dix ans est ainsi valorisé à 23 %, un usufruit de vingt ans à 46 %, la nue-propriété représentant le solde. Cette distinction est souvent source de confusion : deux montages qui portent le même nom d'usufruit peuvent obéir à deux grilles de calcul totalement indépendantes selon qu'ils sont viagers ou à durée fixe.
Le cas particulier du démembrement conventionnel
Le barème légal de l'article 669 sert avant tout à calculer une base fiscale : droits de donation, de succession, ou assiette de l'IFI. Il ne reflète pas nécessairement la valeur économique réelle d'un usufruit, qui dépend du rendement locatif du bien, de sa localisation ou de la durée d'occupation anticipée. Dans un démembrement conventionnel organisé entre particuliers ou via un montage patrimonial, les parties peuvent retenir une répartition économique différente du barème fiscal, à condition de pouvoir la justifier. Un usufruit sur un bien loué depuis quinze ans, avec un locataire stable et des loyers réévalués chaque année, n'a pas le même poids économique qu'un usufruit tout juste constitué sur un logement vacant. Le barème fiscal ignore cette nuance et applique un pourcentage identique dans les deux cas, ce qui peut jouer en faveur ou en défaveur de l'une des parties par rapport à une évaluation strictement économique.
Donation, succession : ce que le barème change concrètement
Dans une donation avec réserve d'usufruit, le donateur transmet la nue-propriété tout en conservant l'usage du bien ou la perception des loyers jusqu'à son décès. Les droits de donation ne portent que sur la valeur fiscale de la nue-propriété, calculée selon le barème vu plus haut. C'est l'un des leviers les plus utilisés pour anticiper une transmission tout en réduisant l'assiette taxable, sans priver le donateur de la jouissance du bien de son vivant.
Au décès de l'usufruitier, l'usufruit et la nue-propriété se réunissent automatiquement entre les mains du nu-propriétaire, qui devient plein propriétaire sans nouvelle imposition à ce titre. C'est une des raisons pour lesquelles la donation de nue-propriété reste une stratégie patrimoniale efficace : la valeur prise par le bien entre la donation et le décès de l'usufruitier échappe à toute taxation supplémentaire lors de la réunion des droits.
Dans le cadre d'une succession, la situation du conjoint survivant mérite une attention particulière. Lorsque celui-ci opte pour l'usufruit sur la succession du défunt, le même barème par âge s'applique pour déterminer la valeur respective de son usufruit et de la nue-propriété revenant aux héritiers, généralement les enfants. L'âge du conjoint survivant au jour du décès détermine alors directement la répartition fiscale entre les parties.
Plus-values et IFI : les deux angles morts du démembrement
Lorsqu'un droit démembré est cédé, le calcul de la plus-value dépend de la façon dont ce droit a été acquis. Si le cédant a acquis la pleine propriété avant de céder isolément l'usufruit ou la nue-propriété, la valeur d'acquisition retenue pour le calcul de la plus-value correspond à la quote-part de la valeur initiale déterminée selon le barème applicable à la date de la cession. Si, à l'inverse, le droit démembré a été acquis isolément dès l'origine, par exemple une nue-propriété achetée directement sans jamais détenir la pleine propriété, c'est le prix réellement payé pour ce droit qui sert de valeur d'acquisition.
Sur le plan de l'impôt sur la fortune immobilière, la règle générale veut que l'usufruitier déclare la pleine valeur du bien démembré, et non sa seule quote-part fiscale. Cette règle connaît des exceptions, notamment lorsque le démembrement résulte d'une succession avec conjoint survivant ou d'autres situations légales spécifiques prévues par les textes, où la déclaration peut alors être répartie entre usufruitier et nu-propriétaire selon leurs droits respectifs. Il est donc utile de vérifier l'origine du démembrement avant de remplir sa déclaration d'IFI, plutôt que d'appliquer systématiquement la règle générale.
Droits et charges : ce que le barème ne dit pas
Le barème fiscal fixe une valeur, mais ne règle pas la répartition des charges entre les deux parties au quotidien. L'usufruitier a le droit d'utiliser le bien ou d'en percevoir les revenus, mais il assume en contrepartie les réparations d'entretien courant, définies par le Code civil. Le nu-propriétaire, de son côté, reste redevable des grosses réparations, comme la réfection d'une toiture ou la reprise des fondations, telles que le Code civil les distingue également.
Cette répartition a une incidence indirecte sur la valeur réelle du bien à terme : un usufruitier qui néglige l'entretien courant use la valeur du bien sans en assumer le coût structurel, tandis qu'un nu-propriétaire attentif aux grosses réparations préserve la valeur qu'il récupérera en pleine propriété au décès de l'usufruitier. C'est un point souvent sous-estimé au moment de consentir une donation avec réserve d'usufruit : la valeur fiscale figée au jour de l'acte ne dit rien de l'état du bien qui sera effectivement transmis des années plus tard.