Comptabiliser un logiciel : le compte dépend du droit réellement acquis
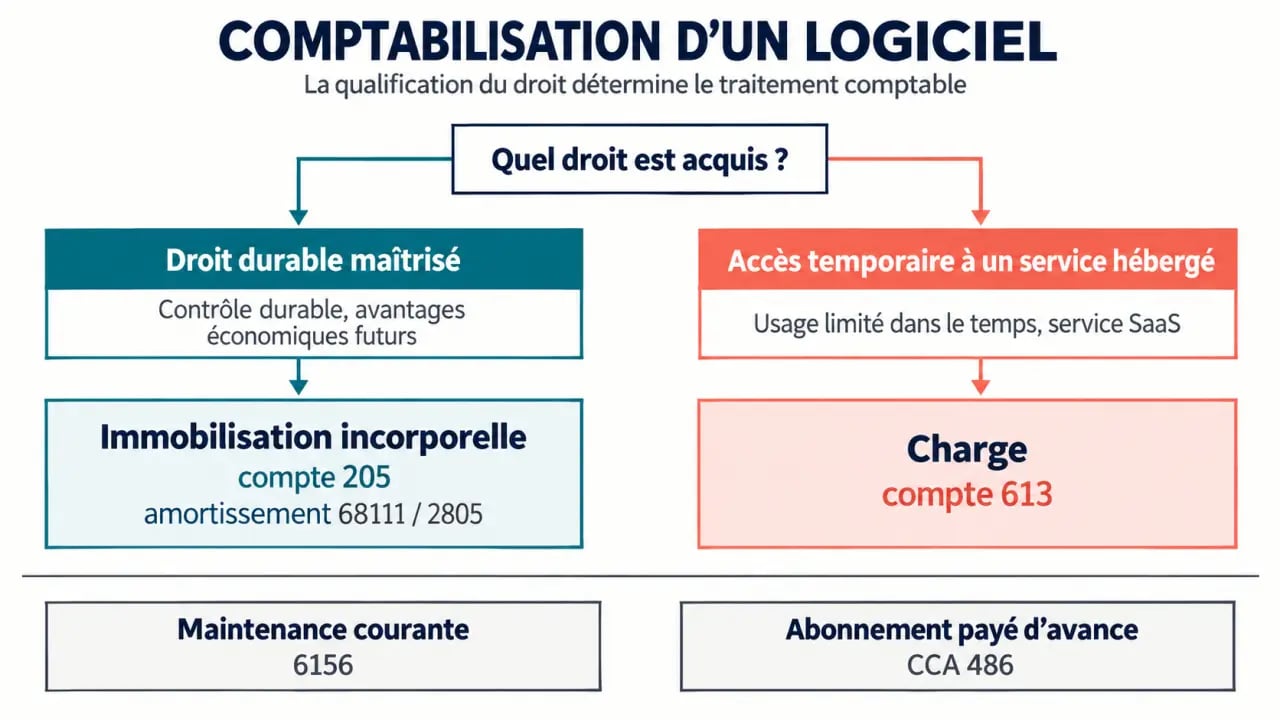
La comptabilisation d’un logiciel dépend moins de son nom commercial que du droit réellement acquis. L’entreprise achète-t-elle un actif utilisable durablement, ou paie-t-elle un accès temporaire à un service hébergé par l’éditeur ? Cette distinction permet de choisir entre immobilisation, charge d’exploitation et régularisation de clôture, puis d’utiliser les comptes du PCG adaptés.
Commencer par identifier ce que l’entreprise paie vraiment
Avant de saisir la facture, relisez le contrat et pas seulement son intitulé. Un document intitulé « licence » peut couvrir un droit d’utilisation durable, mais aussi un abonnement renouvelable. De même, un prix payé en une seule fois peut inclure de la formation, de l’assistance ou de la maintenance. Ces prestations ne suivent pas automatiquement le traitement du logiciel lui-même.
| Situation | Traitement habituel | Compte à envisager |
|---|---|---|
| Logiciel autonome acquis pour un usage durable | Immobilisation incorporelle | 205 |
| Licence d’exploitation durable et identifiable | Immobilisation, puis amortissement | 205, 68111 et 2805 |
| Abonnement SaaS ou accès hébergé | Charge de location ou redevance | 613 |
| Maintenance et assistance courante | Charge d’entretien | 6156 |
| Abonnement réglé d’avance couvrant l’exercice suivant | Charge constatée d’avance à la clôture | 486 |
| Logiciel préinstallé, indissociable d’un matériel | Suit le traitement du matériel | 2183 |
Le critère décisif : maîtrise durable ou simple accès
Un logiciel acquis et contrôlé par l’entreprise, susceptible de produire des avantages économiques futurs sur plusieurs exercices, relève généralement d’une immobilisation incorporelle. À l’inverse, le SaaS met à disposition une application exploitée sur les serveurs du prestataire. L’entreprise consomme un service pendant une période donnée sans détenir le logiciel : il s’agit en principe d’une charge.
Le mode de paiement ne suffit donc pas à déterminer le traitement comptable. Un logiciel réglé mensuellement peut être immobilisable si le contrat organise l’acquisition d’un droit durable. À l’inverse, un forfait annuel payé comptant reste une charge s’il correspond à un accès SaaS de douze mois.
Arbitrer vite entre immobilisation et charge
Pour la comptabilisation d’un logiciel, posez les questions dans cet ordre : le droit est-il durable ? Le logiciel est-il identifiable séparément ? Son usage dépasse-t-il l’exercice ? La dépense correspond-elle à une acquisition ou à une prestation continue ? Ces réponses orientent le traitement comptable, sans se limiter au montant de la facture.
Quand utiliser le compte 205
Le compte 205 « Concessions et droits similaires, brevets, licences, logiciels, droits et valeurs similaires » accueille le coût d’acquisition d’un logiciel autonome ou d’une licence d’exploitation immobilisable. Le montant inscrit correspond au prix d’achat hors taxes récupérable, augmenté, le cas échéant, des coûts directement attribuables nécessaires pour mettre l’actif en état de fonctionner. La TVA déductible est enregistrée séparément au débit du compte 44562, tandis que le fournisseur est crédité au compte 404.
Une faible valeur peut toutefois justifier une comptabilisation immédiate en charges, notamment lorsque l’enjeu est limité pour l’entreprise et que l’obsolescence est rapide. La tolérance couramment retenue vise les biens dont le prix unitaire n’excède pas 500 € HT. Cette possibilité n’est pas une obligation. L’entreprise doit surtout appliquer une politique comptable cohérente et constante.
Pourquoi la décomposition de facture est utile
Une facture globale de 6 000 € peut mêler 4 000 € de licence durable, 1 200 € d’intégration et 800 € de maintenance annuelle. Ventiler les lignes selon leur nature évite d’amortir une assistance consommée immédiatement ou, inversement, de passer en charge un coût indispensable à la mise en service. Lorsque le devis ne sépare pas clairement ces prestations, demandez au fournisseur un détail exploitable en comptabilité.
Passer les écritures selon l’achat, la licence ou le SaaS
Achat d’un logiciel ou licence immobilisable
Pour une facture de logiciel autonome de 3 000 € HT, avec une TVA à 20 %, l’écriture d’acquisition est généralement la suivante :
- débit du compte 205 pour 3 000 € ;
- débit du compte 44562 pour 600 € ;
- crédit du compte 404 « Fournisseurs d’immobilisations » pour 3 600 €.
Si la facture concerne une licence limitée dans le temps, mais qui donne accès à un logiciel exploitable durablement, l’analyse du droit d’utilisation reste nécessaire. La dénomination « licence » ne suffit pas. Vérifiez la durée contractuelle, les conditions de renouvellement et la possibilité effective d’utiliser l’outil sans service continu de l’éditeur.
Abonnement SaaS, location et redevances
Un abonnement à une solution de gestion, de paie, de relation client ou de stockage en ligne est normalement enregistré en charge, souvent au débit du compte 613. La TVA déductible est inscrite au compte 44566 et le fournisseur au crédit du compte 401. Le prestataire conserve l’infrastructure, assure l’hébergement et peut faire évoluer l’application : l’entreprise paie un accès, pas une immobilisation.
Pour un abonnement annuel de 1 200 € HT payé le 1er octobre, la charge est d’abord comptabilisée à la réception de la facture. À la clôture du 31 décembre, les neuf mois relevant de l’exercice suivant, soit 900 € HT, sont transférés au débit du compte 486 « Charges constatées d’avance ». Cette régularisation respecte le principe d’indépendance des exercices. La charge sera reprise sur l’exercice suivant au fur et à mesure de sa consommation.
Amortir, maintenir ou faire évoluer le logiciel sans mauvaise imputation
Une immobilisation logicielle est amortie sur sa durée réelle d’utilisation, en tenant compte de l’obsolescence technique et commerciale. Dans la pratique, une durée de 1 à 7 ans peut être retenue selon la nature de l’outil. Beaucoup de logiciels opérationnels s’amortissent sur 1 à 3 ans. Le choix doit être documenté et cohérent avec la durée d’usage attendue, plutôt que calqué sur une durée appliquée par habitude.
L’écriture d’amortissement
À chaque clôture, la dotation est comptabilisée au débit du compte 68111 « Dotations aux amortissements sur immobilisations incorporelles » et au crédit du compte 2805 « Amortissements des concessions, brevets, licences, logiciels ». Pour un logiciel de 3 000 € amorti linéairement sur trois ans, la dotation annuelle est de 1 000 €, sous réserve d’un éventuel prorata temporis lors de la première année.
Maintenance, mises à jour et améliorations
La maintenance courante, le support utilisateur, les correctifs de sécurité et les mises à jour qui préservent simplement le niveau de service sont des charges, généralement enregistrées au compte 6156. Ils n’augmentent pas à eux seuls la valeur de l’actif existant. En revanche, une évolution identifiable qui ajoute une fonctionnalité substantielle, prolonge sensiblement la durée d’usage ou génère de nouveaux avantages économiques peut relever d’une immobilisation, après analyse des coûts engagés.
Enfin, un logiciel préinstallé et indissociable d’un ordinateur ou d’un équipement suit en principe le traitement de l’immobilisation corporelle correspondante, par exemple le compte 2183. Le traiter séparément au compte 205 n’est pertinent que si le logiciel constitue réellement un actif autonome. Conservez le contrat, la facture détaillée, la durée d’accès et la note de décision : ces pièces rendent le traitement compréhensible lors de la clôture ou d’un contrôle.