Malte est-elle un paradis fiscal ? Le taux de 5 %, le régime non-dom et les limites à connaître
Malte est souvent présentée comme un paradis fiscal en raison de son régime non-dom et du taux effectif d’environ 5 % parfois évoqué pour les sociétés. Cette formule reste réductrice. L’île appartient à l’Union européenne, à la zone euro et à l’espace Schengen. Elle applique aussi des règles fiscales précises, participe à l’échange automatique d’informations et impose des obligations déclaratives. L’intérêt d’une installation dépend donc du pays de départ, des revenus, du patrimoine et de l’activité réellement exercée à Malte.
Pourquoi Malte est associée à un paradis fiscal sans être un territoire sans impôt
Un paradis fiscal désigne généralement une juridiction où l’imposition est faible, l’opacité importante et la coopération administrative limitée. Malte ne correspond pas entièrement à cette définition. Le pays dispose d’une administration fiscale, s’inscrit dans le cadre réglementaire européen et participe à l’échange automatique d’informations. Les revenus locaux, les activités exercées sur place et les sociétés maltaises ne sont donc pas exonérés d’impôt par principe.
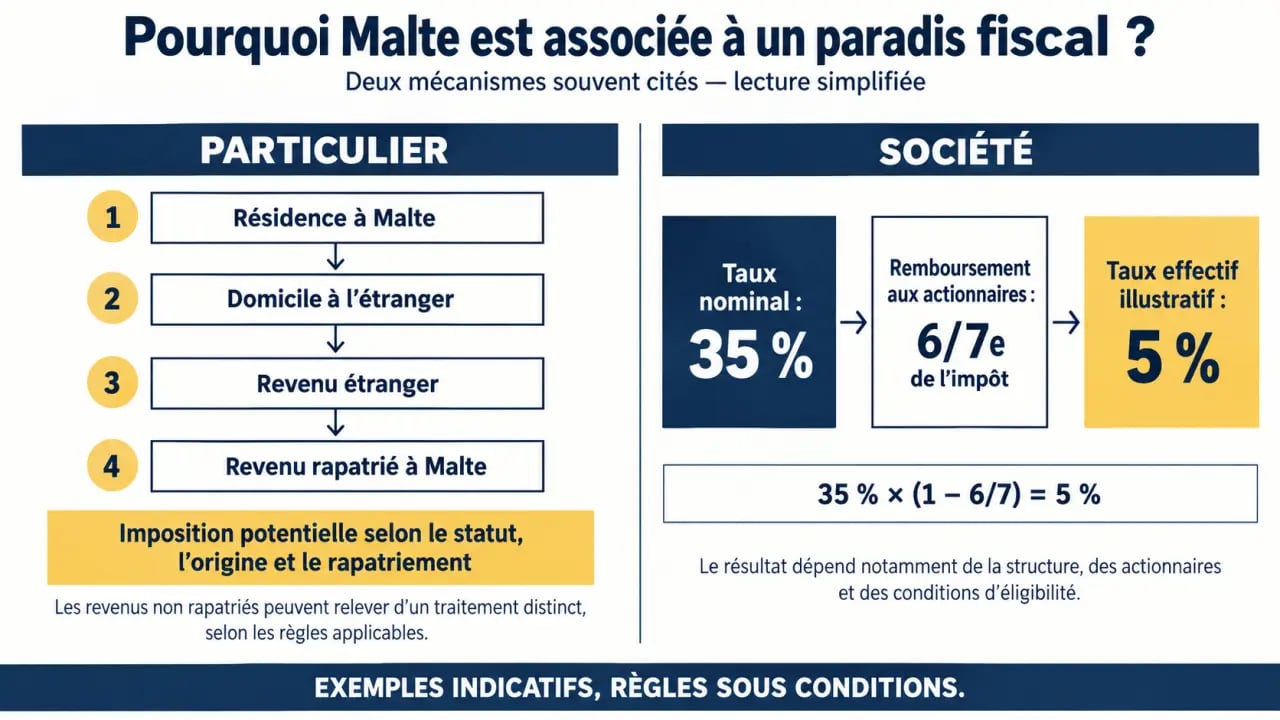
Sa réputation tient plutôt à une combinaison de mécanismes attractifs : régime des résidents non domiciliés, imposition de certains revenus étrangers selon leur rapatriement, remboursements d’impôt pour les actionnaires de sociétés et dispositifs applicables à certaines participations. Les révélations des Malta Files et des Paradise Papers ont renforcé l’association entre Malte, optimisation fiscale internationale et montages controversés, notamment dans l’assurance, les holdings et le nautisme.
La distinction essentielle est simple : une fiscalité favorable peut être légale, mais elle ne supprime ni la substance économique requise ni le droit d’imposer conservé par un autre État. Un résident français qui garde son foyer, sa clientèle, ses décisions de gestion ou ses principaux intérêts patrimoniaux en France ne devient pas automatiquement imposable à Malte parce qu’il y loue un logement ou y crée une société.
Résidence, domicile et remittance basis : ce qui change pour un particulier
Être résident fiscal ne signifie pas être domicilié à Malte
La résidence fiscale s’apprécie notamment au regard de la présence sur le territoire, souvent autour du seuil de 183 jours, mais aussi de la résidence habituelle et du centre des intérêts vitaux. Le domicile est une notion différente. Il renvoie à l’ancrage personnel et durable d’une personne. Le régime non-dom concerne les personnes résidentes à Malte dont le domicile reste étranger.
Cette distinction compte dans l’analyse. Un particulier peut vivre légalement à Malte tout en restant non domicilié, à condition que son installation, son patrimoine, ses attaches familiales et son organisation financière correspondent à la situation déclarée. Un simple changement d’adresse administrative ne suffit pas à établir une nouvelle résidence fiscale.
Le principe de l’imposition à la remittance
Dans certaines configurations non-dom, les revenus de source étrangère peuvent relever de la remittance basis. En pratique, les revenus étrangers conservés hors de Malte peuvent ne pas être imposés localement selon les règles applicables, tandis que les sommes rapatriées ou utilisées à Malte peuvent l’être. Les revenus de source maltaise restent, eux, imposables à Malte.
| Situation du revenu | Logique fiscale à analyser |
|---|---|
| Revenu produit à Malte | Imposition locale en principe |
| Revenu étranger conservé hors de Malte | Traitement potentiel sous remittance basis, selon le statut et la nature du flux |
| Revenu étranger rapatrié ou utilisé à Malte | Imposition maltaise potentielle |
| Revenu déjà imposé dans le pays d’origine | Analyse de la convention de non-double imposition et des obligations déclaratives |
Cette règle ne permet pas de faire circuler des fonds sans traçabilité. Une carte bancaire étrangère utilisée au quotidien à Malte, le paiement de dépenses locales avec des revenus étrangers ou des transferts indirects peuvent nécessiter une analyse précise. Au-delà de 35 000 € de revenus étrangers, un impôt minimum annuel de 5 000 € est mentionné pour certains résidents non-dom. Il ne s’agit pas d’un forfait universel : son application dépend du statut et de la situation de la personne.
La remittance basis demande une gestion rigoureuse des flux. Il faut distinguer les comptes, identifier l’origine de chaque encaissement et anticiper les dépenses locales avant tout transfert. Cette organisation est souvent plus déterminante que le taux théorique, car une confusion entre capital, revenu, dividende et avance peut fragiliser l’ensemble du traitement fiscal.
Le taux effectif de 5 % des sociétés : un mécanisme, pas un taux automatique
La fiscalité des sociétés maltaises est souvent résumée par un taux de 5 %. Cette présentation est incomplète. Le taux nominal de l’impôt sur les sociétés est de 35 %. Dans certaines situations, après distribution de dividendes, les actionnaires peuvent demander un remboursement de 6/7e de l’impôt payé par la société. Ce mécanisme peut conduire à un taux effectif présenté autour de 5 %.
Avec 300 000 € de bénéfices, l’impôt théorique à 35 % représente 105 000 €. Un remboursement de 90 000 € ramènerait la charge nette à 15 000 €, soit 5 %. Cet exemple illustre le calcul, mais ne constitue ni une simulation personnalisée ni une garantie. La nature du revenu, l’actionnariat, la distribution, les formalités et le traitement dans le pays de l’actionnaire peuvent modifier le résultat.
La substance économique est le vrai test
Une société maltaise doit avoir une raison d’être opérationnelle. Cela suppose notamment une direction effective, des fonctions réellement exercées, des décisions documentées, une comptabilité cohérente et des contrats correspondant à l’activité. Selon le secteur, des moyens humains ou matériels peuvent aussi être nécessaires. Une société sans bureau réel, sans gestion locale et sans activité identifiable risque d’être contestée par l’administration du pays d’origine ou qualifiée d’établissement stable ailleurs.
Les coûts annuels de maintenance d’une structure sont estimés entre 3 500 et 8 500 €. Ce montant explique pourquoi une société maltaise est généralement étudiée à partir d’un niveau de bénéfices durable, souvent situé entre 80 000 et 100 000 € par an, plutôt que pour une activité ponctuelle ou marginale. Les coûts de conformité et de gestion doivent être intégrés au calcul.
Holdings, dividendes et plus-values : des régimes sous conditions
La participation exemption peut permettre, sous certaines conditions, l’exonération de dividendes et de plus-values liés à des participations qualifiées. Le seuil de détention de 5 % des actions est notamment cité, ainsi qu’une alternative d’investissement supérieure à 1 164 000 €. Des critères anti-abus peuvent aussi prendre en compte l’imposition de la filiale, avec un seuil cité de 15 %, et la proportion de revenus passifs, évoquée à moins de 50 %.
Ces règles rendent l’analyse d’une holding différente de celle d’une société de conseil ou d’une entreprise commerciale. Une participation détenue à Malte ne transforme pas automatiquement tous les dividendes ou gains en revenus exonérés. La qualification de la participation, la réalité de la structure et le traitement dans le pays de l’actionnaire restent déterminants.
Comparer Malte à la France : le départ compte autant que l’arrivée
Le principal risque d’une installation mal préparée est la double résidence fiscale. La France peut conserver un droit d’imposer lorsque le foyer, l’activité professionnelle principale, les biens, la direction d’une entreprise ou le centre des intérêts économiques restent français. Malte a conclu plus de 80 conventions de non-double imposition, selon les données mentionnées dans ce dossier. Ces conventions peuvent répartir le droit d’imposer, mais elles ne dispensent pas de déclarer les revenus dans les États concernés.
- Entrepreneur : vérifier où les décisions stratégiques sont prises, où travaillent les équipes et où les contrats sont négociés.
- Investisseur : distinguer les revenus courants, plus-values, dividendes, intérêts, patrimoine immobilier et flux rapatriés.
- Salarié ou télétravailleur : analyser le lieu effectif de travail, la protection sociale et le risque d’établissement stable pour l’employeur.
- Retraité : étudier la convention fiscale, l’origine des pensions, le logement et le coût réel de la résidence.
Le budget de vie modifie aussi l’intérêt économique du projet. Une personne seule peut prévoir environ 2 000 à 2 400 dollars par mois, logement inclus. Pour un couple, un budget confortable est évalué entre 4 000 et 6 000 € mensuels. Un studio ou un appartement d’une chambre en centre-ville coûte environ 900 à 1 600 € par mois, contre 500 à 800 € à Gozo ou dans le sud de l’île.
Une installation pertinente seulement si elle est cohérente et documentée
Malte peut présenter un intérêt pour des entrepreneurs internationaux, des détenteurs de revenus étrangers, des investisseurs réellement mobiles ou des groupes ayant une activité européenne structurée. Le pays est moins adapté à une personne qui conserve l’essentiel de sa vie personnelle et professionnelle dans son pays d’origine, ou qui recherche une société de façade à faible coût.
L’optimisation fiscale consiste à choisir, dans le respect des textes, une organisation cohérente sur les plans juridique et économique. L’évasion fiscale, la fraude et le blanchiment reposent au contraire sur la dissimulation, les déclarations inexactes ou des montages artificiels. La frontière pratique se vérifie dans les preuves : bail et présence effective, comptes séparés, décisions de gestion, factures, contrats, déclarations et justification des flux.
Avant toute expatriation, création de société ou structuration patrimoniale, il est prudent d’examiner simultanément la fiscalité maltaise, les règles du pays de départ, les conventions applicables et la situation familiale. Une économie fiscale annoncée sans analyse de la résidence, du domicile, de la substance et des coûts réels est rarement une économie sécurisée.