Prélèvements sociaux sur revenus fonciers : 17,2 % même sans impôt sur le revenu
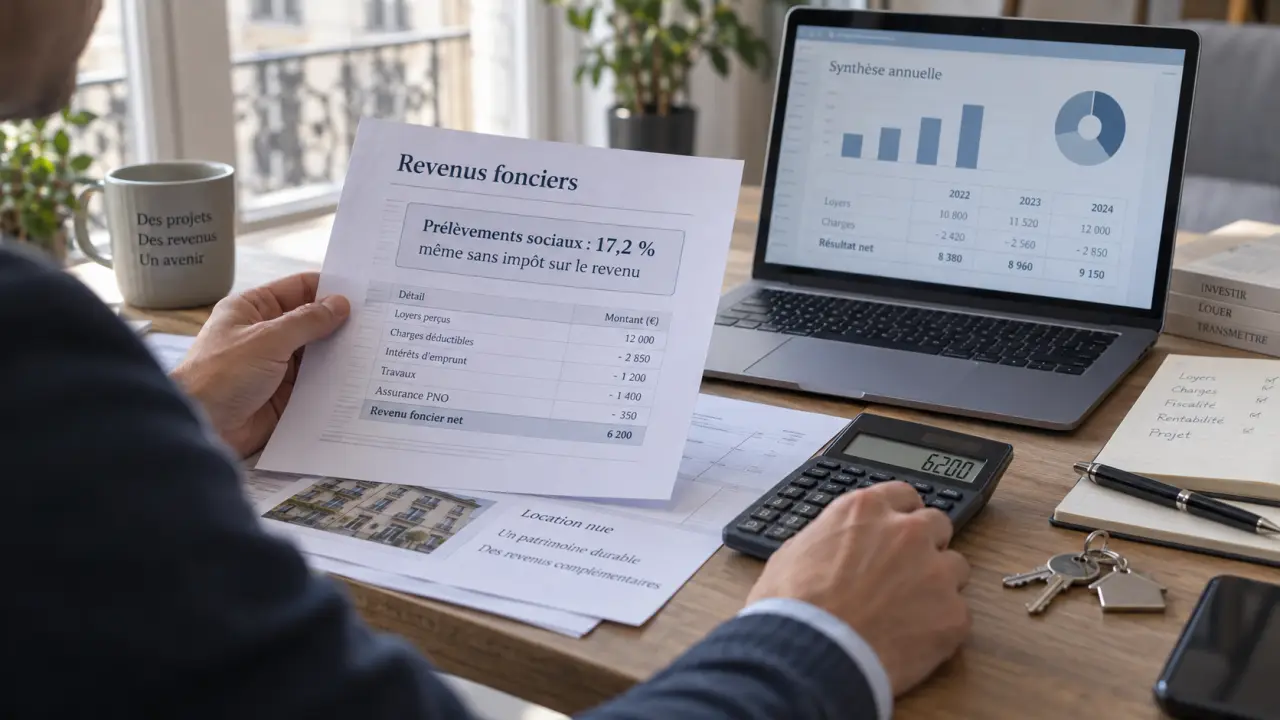
Les revenus issus d’une location nue sont soumis aux prélèvements sociaux, même lorsque le propriétaire ne paie pas d’impôt sur le revenu. Le taux de référence est de 17,2 %. Il s’applique non pas aux loyers encaissés, mais au revenu foncier net imposable. Identifier cette assiette permet d’anticiper le coût réel d’un investissement locatif et d’éviter une mauvaise surprise lors de la régularisation fiscale.
À quoi correspondent les prélèvements sociaux sur les revenus fonciers ?
Les revenus fonciers appartiennent à la catégorie des revenus du patrimoine. À ce titre, ils supportent des prélèvements sociaux qui s’ajoutent à l’impôt sur le revenu. Leur montant ne dépend donc pas directement de votre tranche marginale d’imposition. Un bailleur peut être non imposable à l’impôt sur le revenu tout en restant redevable de ces prélèvements.
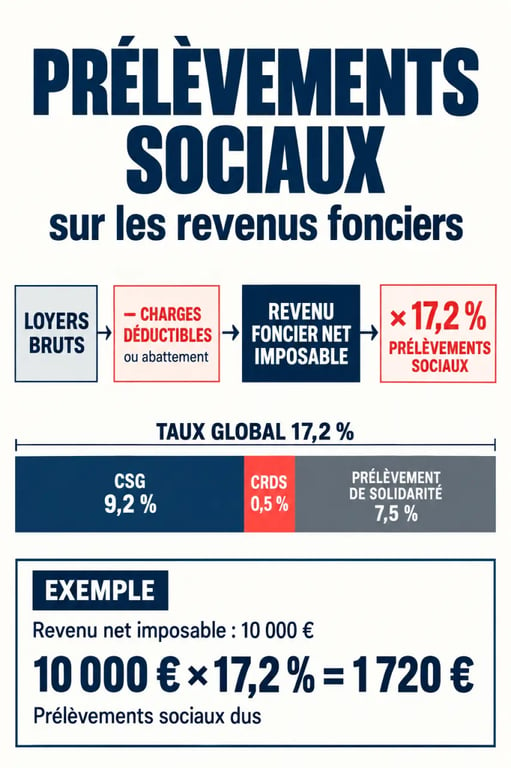
| Composante | Taux |
|---|---|
| CSG | 9,2 % |
| CRDS | 0,5 % |
| Prélèvement de solidarité | 7,5 % |
| Total | 17,2 % |
Ce taux concerne en principe les revenus fonciers provenant d’une location nue. Il faut le distinguer des cotisations sociales dues dans certaines activités de location meublée exercées à titre professionnel. Dans ce cas, le régime fiscal et social relève des bénéfices industriels et commerciaux, et non des revenus fonciers.
La base de calcul : le revenu net, jamais le loyer brut
Les prélèvements sociaux sont calculés à partir du résultat déclaré, après application du régime fiscal concerné. Le fisc ne retient donc pas automatiquement la totalité des loyers versés par le locataire. Il prend en compte le revenu net imposable, après abattement ou déduction des charges.
Micro-foncier : l’abattement sert d’assiette
Au régime micro-foncier, l’administration applique un abattement forfaitaire avant de déterminer le revenu imposable. Les prélèvements sociaux de 17,2 % sont ensuite calculés sur le montant obtenu après cet abattement. Les dépenses réellement engagées ne peuvent pas être déduites une seconde fois : elles sont considérées comme couvertes par le forfait.
Régime réel : les charges réduisent aussi les prélèvements
Au régime réel, le bailleur déduit les charges admises pour déterminer son revenu foncier net. Il peut notamment s’agir des intérêts d’emprunt, des travaux déductibles, de l’assurance, de la taxe foncière, des frais de gestion ou de certaines provisions de copropriété, selon leur nature. Plus le revenu net imposable diminue, plus l’assiette des prélèvements sociaux baisse. À l’inverse, un déficit foncier ne crée pas de prélèvements sociaux sur un revenu positif qui n’existe pas.
Il faut donc suivre à la fois les loyers, les charges et le résultat fiscal. Une dépense déductible engagée au cours de l’année peut modifier ce résultat, puis le montant des acomptes futurs. Se limiter aux mouvements de trésorerie peut conduire à surestimer le rendement réellement disponible du bien.
Deux exemples pour mesurer l’impact sur votre rendement
Séparer le calcul de l’impôt sur le revenu et celui des prélèvements sociaux donne une vision plus juste du coût fiscal de la location. Le taux de 17,2 % s’applique au revenu foncier net, quelle que soit la tranche d’imposition à l’impôt sur le revenu.
Exemple avec un revenu foncier net positif
Un propriétaire perçoit 15 000 € de loyers annuels et déduit 5 000 € de charges au régime réel. Son revenu foncier net s’élève donc à 10 000 €. Les prélèvements sociaux atteignent 1 720 €, soit 10 000 € × 17,2 %. Cette somme s’ajoute à l’impôt sur le revenu calculé selon le barème progressif.
Si ce propriétaire n’est pas imposable à l’impôt sur le revenu, les 1 720 € restent en principe dus. C’est pourquoi les prélèvements sociaux doivent être intégrés au calcul du rendement net-net d’un bien locatif, au même titre que la vacance, les travaux et le financement.
Exemple avec un déficit foncier
Avec 12 000 € de loyers et 14 000 € de charges déductibles, le résultat foncier est négatif de 2 000 €. Il n’existe alors aucun revenu foncier net positif auquel appliquer le taux de 17,2 %. Le déficit foncier obéit toutefois à ses propres règles d’imputation et de report. Il faut notamment distinguer la part provenant des intérêts d’emprunt de celle liée aux autres charges.
Location nue, meublée et non-résidence : les situations à ne pas confondre
Le terme « revenus locatifs » recouvre plusieurs catégories fiscales. Avant de retenir un taux ou une règle de déclaration, il faut identifier le type de location et le statut du bailleur.
- Location nue : les loyers relèvent en principe des revenus fonciers et sont soumis aux prélèvements sociaux de 17,2 % sur le revenu net.
- Location meublée non professionnelle : les recettes relèvent des bénéfices industriels et commerciaux. Elles ne constituent pas des revenus fonciers, même si le logement est loué à l’année.
- Location meublée professionnelle : l’activité peut entraîner l’application de cotisations sociales selon la situation du loueur. Les règles de la location nue ne peuvent donc pas être transposées automatiquement.
- SCI ou indivision : chaque associé ou indivisaire est imposé selon sa quote-part, sous réserve du régime fiscal retenu par la structure.
Le cas particulier des non-résidents
Les non-résidents qui perçoivent des revenus immobiliers de source française peuvent être concernés par les prélèvements sociaux. Toutefois, les personnes affiliées à un régime obligatoire d’assurance maladie d’un État de l’Union européenne, de l’EEE, du Royaume-Uni ou de la Suisse peuvent bénéficier d’un traitement particulier. Elles peuvent ne pas être redevables de la CSG et de la CRDS, tandis que le prélèvement de solidarité peut rester applicable.
La situation d’affiliation sociale, et non la seule nationalité, détermine le traitement applicable. Il est donc utile de conserver les justificatifs nécessaires avant de déposer la déclaration.
CSG déductible, déclaration et acomptes : les bons réflexes
Une partie de la CSG acquittée sur les revenus du patrimoine est déductible du revenu imposable l’année suivante. Sur le taux global de 17,2 %, la fraction déductible est de 6,8 %, sous réserve que les revenus concernés aient été soumis au taux de droit commun.
Le mécanisme fonctionne avec un décalage dans le temps. Les prélèvements sociaux payés au titre des revenus de l’année N ouvrent droit à une déduction lors de la déclaration des revenus de l’année N+1. Cette CSG déductible est généralement préremplie sur la déclaration 2042, à la case 6DE. Vérifiez toutefois le montant indiqué, notamment après une correction de déclaration, un déficit, un changement de résidence ou une situation locative particulière.
Les revenus fonciers font aussi l’objet d’acomptes contemporains. Si vos loyers diminuent, si le bien devient vacant ou si des charges importantes modifient nettement votre résultat, vous pouvez demander une modulation ou une suppression de l’acompte depuis votre espace sur impots.gouv.fr. Cette démarche ne supprime pas l’impôt dû. Elle ajuste les prélèvements à une estimation plus proche de votre situation réelle.
Avant de valider votre déclaration, contrôlez la catégorie fiscale de la location, le revenu net retenu après charges ou abattement, puis votre statut de résidence et d’affiliation sociale. Ces éléments déterminent le montant des prélèvements sociaux et les éventuelles règles particulières applicables.