Succession entre frère et sœur : la part héritée et les droits à payer
Dans une succession entre frère et sœur, le lien familial ne suffit pas à ouvrir automatiquement un droit à l’héritage. En droit français, la part dépend des personnes encore en vie au jour du décès, notamment des enfants, du conjoint marié et des parents. Il faut donc commencer par identifier les héritiers avant de calculer la répartition du patrimoine et les droits de succession.
Dans quels cas un frère ou une sœur hérite-t-il ?
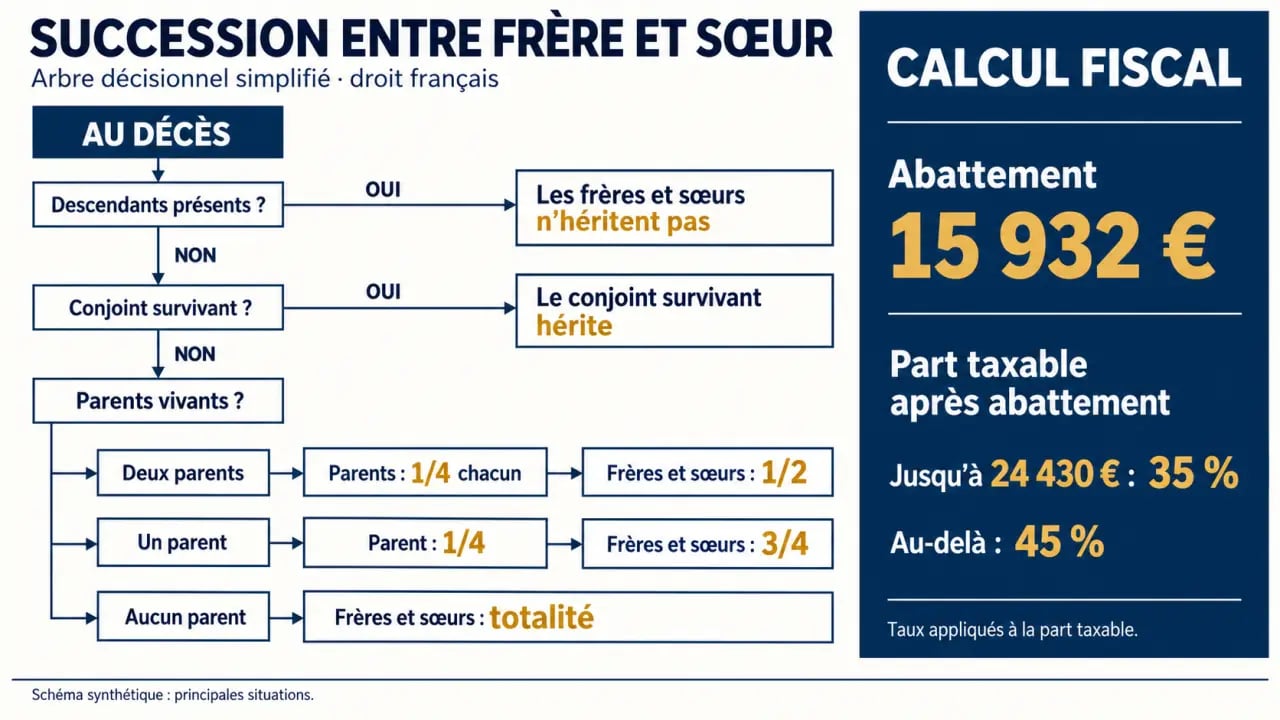
Sans testament, la loi applique un ordre successoral. Les descendants du défunt, c’est-à-dire ses enfants et les petits-enfants venant par représentation, sont prioritaires. Le conjoint survivant marié bénéficie également d’une protection particulière. Les frères et sœurs n’interviennent donc qu’en l’absence de descendants et, en principe, de conjoint survivant.
Calcul indicatif des droits de succession entre frère et sœur
Estimez les droits à partir de la part nette recueillie et de l’abattement applicable.
- Part recueillie
- Abattement
- 15 932 €
- Base taxable
- 0 €
- Droits estimés
- 0 €
- Taux effectif
- 0 %
Barème appliqué : 35 % jusqu’à 24 430 € de base taxable, puis 45 % sur la fraction supérieure.
| Situation familiale du défunt | Droits de la fratrie |
|---|---|
| Présence d’enfants ou d’autres descendants | La fratrie n’hérite pas, sauf disposition testamentaire dans la limite de la quotité disponible. |
| Conjoint survivant marié, sans descendant | Le conjoint recueille la succession, sous réserve du droit de retour légal des frères et sœurs sur certains biens de famille. |
| Pas de conjoint ni de descendant, parents vivants | Les parents et les frères et sœurs se partagent la succession. |
| Pas de conjoint, de descendant ni de parent vivant | Les frères et sœurs recueillent l’intégralité de la succession. |
Les parents passent avant une partie de la fratrie
Lorsque le défunt n’a ni enfant ni conjoint, ses parents conservent une place dans la succession. Si les deux parents sont vivants, ils reçoivent ensemble 50 % du patrimoine, tandis que les frères et sœurs se partagent les 50 % restants. Lorsqu’un seul parent survit, il reçoit 25 % et la fratrie se répartit les 75 % restants. Si les deux parents sont décédés, les frères et sœurs héritent à parts égales.
Cette égalité concerne les frères et sœurs germains, consanguins ou utérins. Chacun reçoit une part identique. Si l’un d’eux est décédé avant le défunt, ses enfants peuvent prendre sa place grâce à la représentation successorale. Les neveux et nièces se partagent alors la part qui aurait été attribuée à leur parent.
Le conjoint survivant et le droit de retour légal
Un conjoint marié survivant écarte normalement les frères et sœurs de la succession. Une exception existe toutefois avec le droit de retour légal. Ce mécanisme permet aux frères et sœurs, ou à leurs descendants, de récupérer une partie de certains biens familiaux lorsque le défunt n’a pas de descendant.
Le droit de retour concerne les biens que le défunt avait lui-même reçus de ses ascendants par donation ou succession, à condition qu’ils existent encore en nature dans son patrimoine au jour du décès. Les frères et sœurs peuvent alors recueillir 50 % de ces biens, même si le reste de la succession revient au conjoint survivant.
L’origine de chaque bien doit donc être vérifiée. Un appartement hérité des parents et toujours détenu par le défunt ne se traite pas comme un bien vendu, puis remplacé par un autre achat. Les actes de donation, les attestations immobilières, les relevés bancaires et les titres de propriété peuvent aider à établir cette provenance. Cette vérification peut modifier le partage et doit être examinée avec le notaire.
Testament : peut-on avantager ou exclure un frère ou une sœur ?
Un frère ou une sœur n’est pas un héritier réservataire. Le défunt peut donc décider de lui transmettre un bien, une somme d’argent ou une fraction de son patrimoine par testament. Il peut aussi choisir de ne rien lui léguer. Cette liberté est encadrée lorsqu’il existe des enfants, car une part minimale du patrimoine, appelée réserve héréditaire, leur est obligatoirement destinée.
La quotité disponible fixe la marge de manœuvre
La partie du patrimoine dont le défunt peut disposer librement est appelée quotité disponible. C’est sur cette fraction qu’un testament peut avantager un frère, une sœur, un ami ou une association. En présence d’enfants, le legs en faveur de la fratrie ne doit donc pas porter atteinte à leur réserve. En l’absence de descendant, la liberté testamentaire est beaucoup plus large.
Le testament peut prévoir un legs particulier, portant par exemple sur un logement ou un portefeuille de titres, ou un legs correspondant à une quote-part du patrimoine. Un legs net de frais et de droits peut aussi mettre les droits de succession à la charge de la succession, si la rédaction est claire et si l’actif disponible le permet.
Quels droits de succession entre frère et sœur ?
La fiscalité entre frères et sœurs est plus lourde que celle applicable entre parents et enfants. Chaque frère ou sœur bénéficiaire dispose d’un abattement de 15 932 euros, déduit de sa part nette héritée. Le barème s’applique ensuite à la part taxable : 35 % jusqu’à 24 430 euros, puis 45 % au-delà.
| Étape de calcul | Exemple pour une part nette de 50 000 euros |
|---|---|
| Part recueillie | 50 000 euros |
| Abattement entre frère et sœur | 15 932 euros |
| Base taxable | 34 068 euros |
| 35 % sur 24 430 euros | 8 550 euros |
| 45 % sur les 9 638 euros restants | 4 337 euros |
| Droits totaux estimés | 12 887 euros |
Dans cet exemple, les droits représentent environ 26 % de la somme recueillie. Le calcul réel repose toutefois sur l’actif net taxable. Les biens et les comptes du défunt sont évalués, puis certaines dettes et certains frais déductibles sont retranchés avant le partage entre héritiers. Les donations antérieures peuvent aussi avoir une incidence sur l’abattement disponible.
Une exonération totale reste possible sous conditions
Un frère ou une sœur survivant peut être totalement exonéré de droits de succession si trois conditions cumulatives sont réunies. Il doit avoir été célibataire, veuf, divorcé ou séparé de corps au jour du décès. Il doit ensuite être âgé de plus de 50 ans ou être atteint d’un handicap l’empêchant de travailler dans des conditions normales. Enfin, il doit avoir vécu de façon constante avec le défunt pendant les 5 années précédant le décès.
Préparer la transmission et régler la succession
Le testament reste l’outil le plus direct pour organiser une transmission au profit d’un frère ou d’une sœur. La donation permet également de transmettre de son vivant. Elle est généralement soumise à une fiscalité proche de celle de la succession, et l’abattement se renouvelle selon le délai fiscal de 15 ans. Le don familial de somme d’argent, assorti d’un abattement de 31 865 euros sous conditions, vise notamment les descendants et les neveux ou nièces. Il ne constitue donc pas, en principe, un dispositif destiné à la transmission entre frère et sœur.
L’assurance-vie offre une autre possibilité, car les capitaux versés au bénéficiaire désigné obéissent à des règles spécifiques. Pour certaines primes versées avant 70 ans, le seuil indiqué est de 152 500 euros par bénéficiaire. Pour les primes versées après 70 ans, un abattement global de 30 500 euros est prévu. La clause bénéficiaire et l’âge au moment du versement des primes doivent être examinés avec attention.
Après le décès, le notaire vérifie l’identité des héritiers, dresse l’inventaire des biens et des dettes, recherche un éventuel testament, prépare la déclaration de succession et organise le partage. Son intervention est particulièrement utile en présence d’un bien immobilier, d’une indivision entre frères et sœurs, d’un conjoint survivant ou d’anciens actes de donation. Elle aide à éviter qu’une répartition familiale apparemment simple ne provoque un conflit ou une erreur fiscale coûteuse.