Transmission de patrimoine immobilier de son vivant : les erreurs qui fragilisent les héritiers
Transmettre un bien immobilier avant son décès permet d’organiser sa répartition, de conserver certains droits sur le logement et de profiter, selon les cas, d’abattements fiscaux renouvelables. Cette démarche ne consiste toutefois pas à signer une donation dans l’urgence. Elle doit respecter les droits des héritiers, tenir compte du couple et prévenir les déséquilibres qui risquent de réapparaître au moment de la succession.
Commencer par identifier ce qui peut réellement être transmis
Un propriétaire ne peut donner que ce qui lui appartient. Avant toute décision, il faut donc vérifier l’origine du bien, l’acte d’acquisition et le régime matrimonial. Un logement acheté seul avant le mariage, reçu par succession ou donné personnellement reste en principe un bien propre. À l’inverse, un bien acquis pendant un mariage soumis à la communauté peut appartenir aux deux époux, même si un seul a financé une part importante de l’achat.
Vérifiez vos connaissances sur la transmission immobilière
Cette vérification permet de déterminer la quote-part transmissible. On ne donne pas « la maison du couple » de manière abstraite, mais une part précise ou des droits sur celle-ci. Le conjoint doit aussi être protégé, surtout lorsque le bien constitue la résidence principale. Une donation décidée sans examiner les droits du conjoint peut créer une indivision difficile à gérer ou priver le survivant de la sécurité recherchée.
La liberté de donner est encadrée par la réserve héréditaire
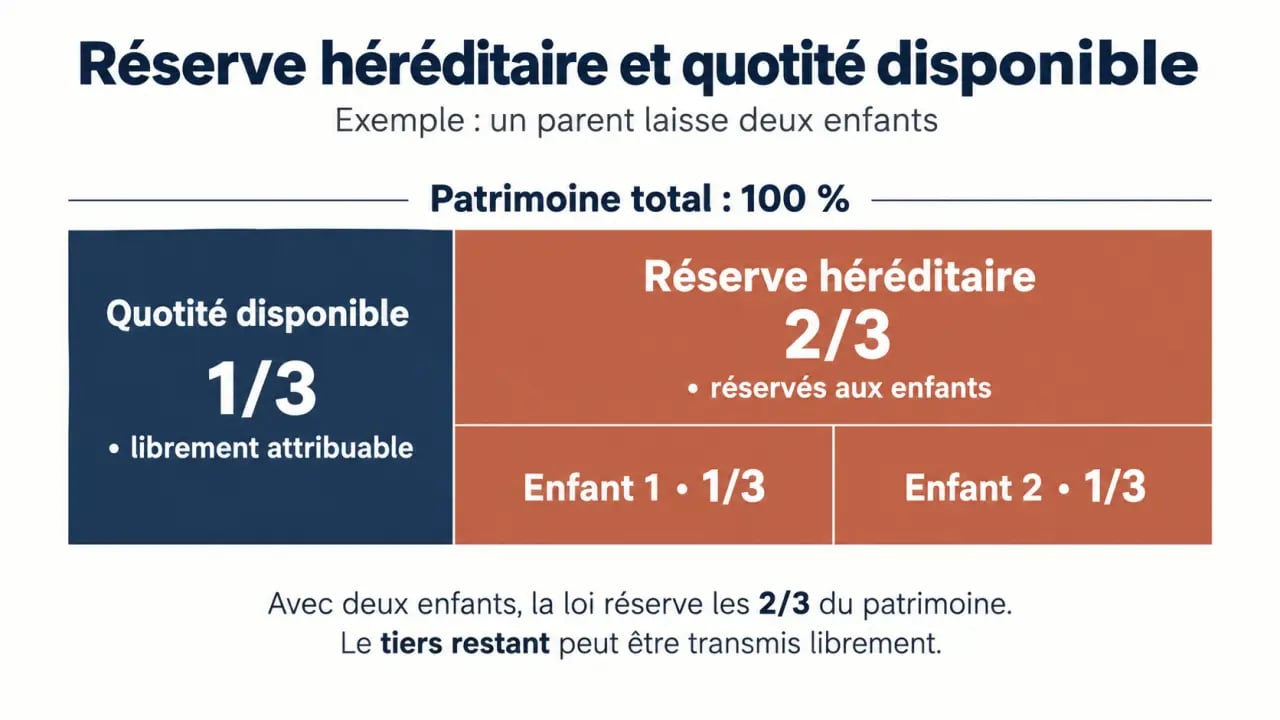
En présence d’enfants, une partie du patrimoine leur est légalement réservée : c’est la réserve héréditaire. Le parent ne peut librement avantager un tiers, un enfant ou son conjoint qu’à hauteur de la quotité disponible. Avec deux enfants, par exemple, les deux tiers du patrimoine sont réservés aux enfants et un tiers peut être attribué librement.
La réserve s’apprécie en valeur au moment de la succession. Donner un bien de son vivant ne fait donc pas disparaître la question de l’équité entre héritiers. Une donation excessive peut être prise en compte dans les calculs successoraux et, si elle porte atteinte à la réserve, faire l’objet d’une réduction. Anticiper sa succession consiste à organiser une transmission juridiquement tenable, pas à contourner les héritiers.
Choisir l’outil adapté au bien et à la relation familiale
Le dispositif dépend de l’objectif poursuivi : aider un enfant maintenant, conserver l’usage d’un logement, répartir plusieurs biens ou préparer une gestion collective. Chaque solution produit des effets différents sur la propriété, la fiscalité et les relations familiales.
| Solution | Effet principal | Intérêt familial | Point de vigilance |
|---|---|---|---|
| Donation simple | Transfert immédiat d’un bien ou d’une quote-part | Aider un enfant à un moment donné | La valeur peut être réévaluée lors de la succession |
| Donation-partage | Répartition anticipée entre héritiers | Fixer un cadre et limiter les rivalités | Chaque lot doit être pensé dans son ensemble |
| Démembrement | Nue-propriété transmise, usufruit conservé | Conserver l’usage ou les loyers | Répartition des charges à prévoir |
| SCI familiale | Transmission de parts plutôt que de l’immeuble | Organiser la gestion à plusieurs | Formalités, statuts et gestion durable |
| Testament | Instructions applicables au décès | Compléter une stratégie existante | Ne transmet rien immédiatement |
Donation simple ou donation-partage : la différence qui compte
La donation simple convient lorsqu’un parent souhaite transmettre un bien à un enfant, par exemple un studio locatif ou une quote-part de résidence secondaire. Elle doit néanmoins être rapportée à la succession, sauf volonté contraire valable dans les limites légales. Si le bien prend fortement de la valeur, cet écart peut peser dans le partage final entre frères et sœurs.
La donation-partage est souvent plus adaptée lorsqu’il existe plusieurs enfants et plusieurs actifs à répartir. Elle organise les lots du vivant des parents et fige, en principe, la valeur des biens au jour de l’acte. Donner une maison à l’un et compenser les autres avec des liquidités, un autre bien ou une soulte rend alors la répartition plus lisible pour tous.
Démembrement et SCI : conserver un rôle sans tout retenir
Avec un démembrement de propriété, le parent donne la nue-propriété et conserve l’usufruit. Il peut donc habiter le logement ou en percevoir les loyers tant qu’il est usufruitier. À son décès, l’usufruit s’éteint et le nu-propriétaire devient pleinement propriétaire, sans nouvelle taxation au titre de cette réunion de l’usufruit et de la nue-propriété. La valeur donnée dépend notamment de l’âge de l’usufruitier, ce qui rend le calendrier important.
Dans une SCI familiale, l’immeuble est détenu par la société et les proches reçoivent des parts. Ce montage peut faciliter une transmission progressive et préciser qui décide des travaux, de la location ou de la vente. Il ne supprime ni les contraintes fiscales ni les désaccords. Des statuts précis et une gestion réelle restent nécessaires.
Réduire la fiscalité sans confondre optimisation et miracle
La donation d’un bien immobilier nécessite un acte notarié et entraîne des frais, notamment liés à l’acte et à la publicité foncière. Elle peut aussi déclencher des droits de mutation à titre gratuit après application des abattements. Entre parent et enfant, l’abattement atteint 100 000 € par parent et par enfant, renouvelable tous les 15 ans. Entre grand-parent et petit-enfant, il s’élève à 31 865 €, également renouvelable tous les 15 ans.
Ce mécanisme peut servir à organiser une transmission progressive. Deux parents peuvent mobiliser leurs abattements au profit de chaque enfant, puis recommencer à l’issue du délai légal, sous réserve de leur situation et des donations antérieures. Au-delà des abattements, les droits sont calculés selon un barème progressif. La valeur retenue, les donations déjà consenties et le lien de parenté peuvent donc modifier fortement le résultat.
Une transmission réussie repose sur plusieurs éléments : la propriété du bien, son usage quotidien, les revenus qu’il procure et les charges qui l’accompagnent. En séparant ces aspects, on comprend mieux qu’un parent peut donner la nue-propriété d’un immeuble tout en gardant les loyers, ou transmettre des parts de SCI tout en conservant la direction prévue par les statuts. Cette approche évite de décider uniquement à partir de la valeur affichée sur une estimation immobilière.
Prévenir les conflits avant qu’ils ne deviennent successoraux
Les tensions naissent rarement du seul montant transmis. Elles apparaissent lorsqu’un enfant a reçu une aide sans explication, qu’un autre doit gérer seul une maison familiale ou que la valeur d’un avantage passé est contestée. Une donation-partage, un écrit clair sur les charges et une discussion familiale menée en amont peuvent limiter ces difficultés.
Les familles recomposées demandent une prudence renforcée. Les enfants du conjoint ne sont pas automatiquement héritiers de l’autre époux. Un testament peut améliorer la protection d’une personne choisie, mais seulement dans la limite de la quotité disponible. Le testament olographe, écrit, daté et signé de la main du testateur, est possible. Le testament authentique reçu par notaire apporte davantage de sécurité dans les situations sensibles.
Prévoir les dépenses et les décisions concrètes
Pour un bien démembré, il est utile de distinguer les dépenses d’entretien courant et les grosses réparations. Pour un bien détenu à plusieurs, il faut anticiper la vente, l’occupation par l’un des enfants, les travaux urgents et le paiement des impôts. Ces règles ne remplacent pas les relations familiales. Elles évitent qu’une facture ou une décision bloquée ne transforme un désaccord en conflit durable.
Construire une transmission cohérente, étape par étape
- Inventorier les biens : immeubles, emprunts, revenus locatifs, liquidités et donations déjà réalisées.
- Vérifier la propriété : titres, quotes-parts, régime matrimonial et droits du conjoint.
- Définir la priorité : conserver les revenus, avantager dans les limites légales, équilibrer les enfants ou simplifier la gestion.
- Comparer les effets : donation en pleine propriété, donation-partage, nue-propriété et SCI ne répondent pas au même besoin.
- Formaliser avec un notaire : l’immobilier impose un acte notarié ; le professionnel sécurise aussi les clauses, l’évaluation et le respect de la réserve.
- Réexaminer le projet : mariage, divorce, naissance, vente d’un bien ou changement de revenus peuvent rendre nécessaire un ajustement.
La transmission de patrimoine immobilier de son vivant devient réellement protectrice lorsqu’elle concilie trois exigences : ne pas se démunir, respecter les droits de chacun et rendre le futur partage compréhensible. Un projet préparé assez tôt offre davantage de choix qu’une organisation engagée dans l’urgence.