RSA et micro-entreprise : le chiffre d’affaires, le foyer et le trimestre qui font varier vos droits
Le RSA et la micro-entreprise sont compatibles. Créer une activité indépendante ne supprime pas automatiquement le revenu de solidarité active. En revanche, le montant versé dépend de vos ressources, de celles de votre foyer et du chiffre d’affaires déclaré, avec un recalcul tous les 3 mois par la CAF ou la MSA.
Cumuler RSA et micro-entreprise : oui, mais pas comme un revenu fixe
L’idée à retenir est simple : le RSA dépend d’abord de vos ressources, pas de votre statut. Vous pouvez donc être auto-entrepreneur, facturer vos premiers clients et continuer à percevoir une partie du RSA si vos revenus restent faibles.
Testez vos connaissances : RSA et Micro-entreprise
Le RSA fonctionne comme une allocation différentielle. Il complète vos ressources jusqu’à un montant de référence, appelé montant forfaitaire, qui varie selon la composition du foyer. Pour une personne seule, le montant forfaitaire indiqué est de 651,69 € par mois. Ce montant n’est pas forcément celui versé, car il peut être réduit par vos revenus, ceux de votre conjoint, certaines aides et le forfait logement.
La création d’activité ne coupe pas le droit automatiquement
Si vous percevez déjà le RSA et que vous créez une micro-entreprise, vous devez signaler le changement de situation, mais cela ne signifie pas que l’aide s’arrête. La CAF ou la MSA ajustera le montant à partir de vos déclarations suivantes. Au démarrage, quand le chiffre d’affaires est nul ou irrégulier, le RSA peut jouer son rôle de filet de sécurité.
Inversement, si vous êtes déjà micro-entrepreneur et que vos revenus ne suffisent pas, vous pouvez déposer une demande de RSA. L’organisme compétent examinera alors l’ensemble de votre situation : âge, résidence, ressources, composition familiale et revenus professionnels.
Le foyer compte autant que l’entreprise
Une erreur fréquente consiste à raisonner uniquement avec le chiffre d’affaires de la micro-entreprise. Or le calcul porte sur les ressources du foyer. Cela inclut notamment les revenus d’un conjoint, certaines allocations, des pensions ou d’autres revenus perçus par les personnes prises en compte dans le foyer.
Deux micro-entrepreneurs ayant le même chiffre d’affaires peuvent donc avoir des droits très différents. Une personne seule sans aide au logement, un parent isolé avec enfant ou un couple avec un salaire complémentaire ne seront pas évalués de la même manière.
Conditions à vérifier avant de compter sur le RSA
Le cumul RSA et micro-entreprise est possible uniquement si les conditions générales d’accès au RSA sont réunies. La micro-entreprise n’est qu’un élément du dossier : elle ne remplace pas les critères sociaux et administratifs.
Âge, résidence et situation administrative
Le RSA concerne en principe les personnes d’au moins 25 ans. Les personnes de 18 à 24 ans peuvent être concernées dans certains cas, notamment avec le RSA jeune actif, sous conditions d’activité antérieure. Il faut également résider en France de manière stable et effective.
Pour les personnes étrangères, des conditions de séjour peuvent s’appliquer, notamment une durée de résidence régulière pouvant aller jusqu’à 5 ans selon la situation. Ces critères doivent être vérifiés auprès de la CAF, de la MSA ou d’un service social, car ils dépendent du statut personnel.
Des plafonds de ressources appréciés sur la situation réelle
Le RSA n’est pas accordé parce que l’on a peu de trésorerie sur son compte professionnel, mais parce que les ressources retenues du foyer restent inférieures au seuil applicable. La CAF ou la MSA regarde les revenus déclarés sur la période de référence, puis recalcule les droits.
Pour une micro-entreprise, il faut aussi distinguer le chiffre d’affaires encaissé, le chiffre d’affaires déclaré administrativement et le revenu retenu pour le calcul social. Ce n’est pas parce que vous avez facturé une somme que cette somme est automatiquement retenue en totalité pour le RSA.
Chiffre d’affaires, abattement et forfait logement : le cœur du calcul
Le montant du RSA d’un micro-entrepreneur dépend d’un mécanisme en plusieurs étapes. La CAF ou la MSA part du chiffre d’affaires, applique un abattement forfaitaire selon la nature de l’activité, puis tient compte des autres ressources du foyer et, le cas échéant, du forfait logement.
Le chiffre d’affaires n’est pas retenu brut
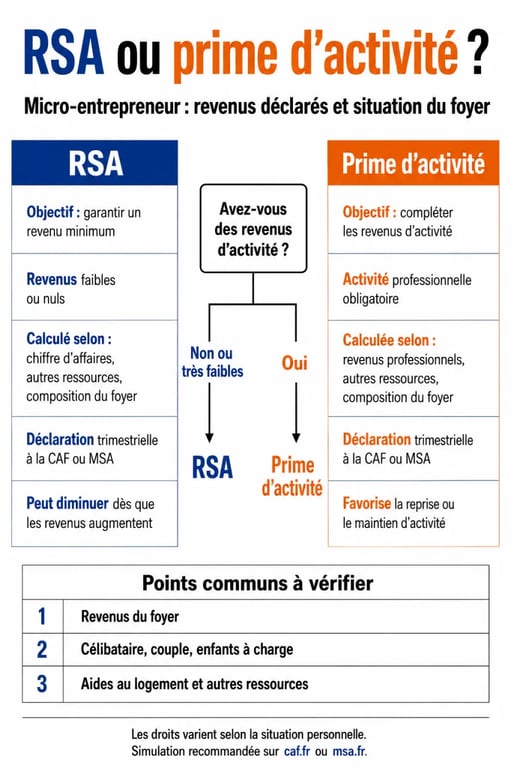
En micro-entreprise, l’administration applique un abattement forfaitaire pour estimer un revenu professionnel à partir du chiffre d’affaires. Les taux indiqués sont de 71 % pour les activités d’achat-revente, 50 % pour les prestations de services commerciales ou artisanales, et 34 % pour les activités libérales.
| Type d’activité | Abattement appliqué | Logique pratique |
|---|---|---|
| Achat-revente | 71 % | Une part importante du chiffre d’affaires couvre l’achat des marchandises |
| Prestations de services | 50 % | Le revenu retenu est estimé après charges forfaitaires |
| Activités libérales | 34 % | La part retenue est plus élevée car les charges forfaitaires sont présumées plus faibles |
Ce point change beaucoup la lecture d’un dossier. Un chiffre d’affaires de 900 € n’a pas le même effet selon qu’il provient d’une activité de vente ou d’une activité libérale. Il vaut donc mieux raisonner en revenu retenu qu’en simple encaissement.
Le forfait logement peut réduire le RSA versé
Si vous percevez une aide au logement ou si vous êtes logé gratuitement, un forfait logement peut être déduit du RSA. Les montants indiqués sont de 78,20 €, 156,41 € ou 193,55 € selon la composition du foyer.
Le calcul ne dépend donc pas seulement du mois où vous vendez le plus. Il repose sur un ensemble de paramètres : encaissements, charges présumées, logement et foyer. Pour piloter votre activité sans mauvaise surprise, gardez un tableau simple avec le chiffre d’affaires encaissé, la nature de l’activité, les aides perçues, les revenus du conjoint et le trimestre concerné.
Un recalcul tous les 3 mois
Le RSA est recalculé de manière trimestrielle. Vous déclarez vos ressources sur une période de 3 mois, puis vos droits sont ajustés pour la période suivante. Si votre activité démarre doucement, le RSA peut rester significatif. Si votre chiffre d’affaires augmente, le montant peut diminuer progressivement, voire s’arrêter si les ressources du foyer dépassent les seuils applicables.
Cette logique explique pourquoi il peut y avoir un décalage entre une hausse d’activité et son effet sur le RSA. Il ne faut pas attendre la fin de l’année : c’est la déclaration trimestrielle qui sécurise votre situation.
Déclarer correctement son activité à la CAF ou à la MSA
La démarche dépend de votre point de départ : déjà allocataire du RSA ou micro-entrepreneur qui souhaite faire une première demande. Dans les deux cas, la règle reste la même : déclarer vite, déclarer juste et conserver les justificatifs.
Si vous touchez déjà le RSA
Vous devez signaler la création de votre micro-entreprise dans votre espace personnel CAF ou MSA. La création elle-même se fait via le Guichet unique INPI, mais l’organisme social doit être informé de votre changement de situation.
Ensuite, lors de la déclaration trimestrielle de ressources, indiquez le chiffre d’affaires réellement encaissé sur chacun des mois demandés. Ne déclarez pas une facture simplement émise si elle n’a pas été payée, sauf règle spécifique indiquée par votre organisme. En micro-entreprise, la cohérence entre vos déclarations sociales, fiscales et CAF reste essentielle.
Si vous demandez le RSA en étant déjà micro-entrepreneur
Vous pouvez effectuer une simulation d’éligibilité sur le site de la CAF ou de la MSA, puis déposer une demande si le résultat paraît favorable. Le formulaire demandera des informations sur votre identité, votre logement, la composition du foyer et vos ressources des 3 mois précédant la demande.
Préparez vos relevés de chiffre d’affaires, attestations d’aides, justificatifs de situation familiale et éléments relatifs à votre logement. En cas de variation forte d’activité, ajoutez une explication claire, car cela facilite la lecture du dossier et limite les allers-retours.
RSA, prime d’activité et obligations d’accompagnement
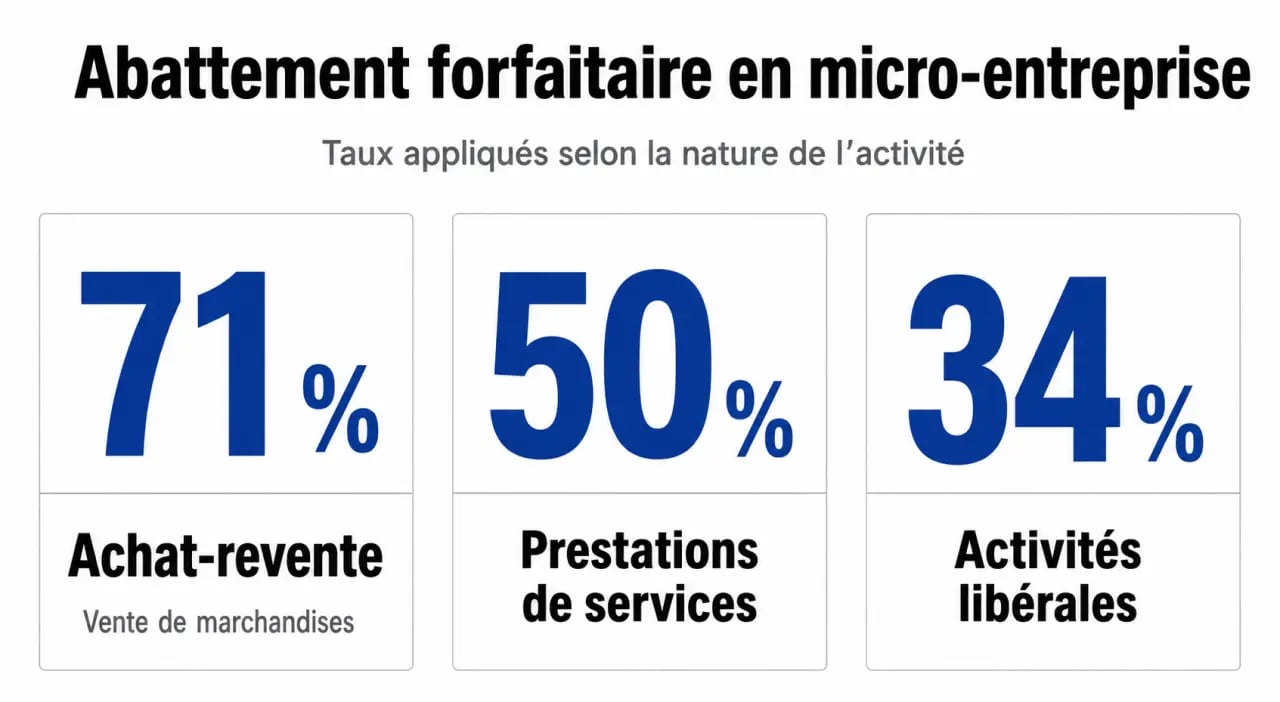
Le RSA n’est pas toujours l’aide la plus adaptée sur la durée. Lorsque la micro-entreprise commence à générer des revenus réguliers, la prime d’activité peut devenir plus pertinente, car elle vise les travailleurs aux revenus modestes.
| Situation | Aide à examiner en priorité | Pourquoi |
|---|---|---|
| Activité faible ou irrégulière | RSA | Maintenir un revenu minimum pendant le lancement |
| Revenus modestes mais réguliers | Prime d’activité | Compléter des revenus professionnels existants |
| Foyer avec autres revenus | Simulation CAF ou MSA | Le calcul dépend de toutes les ressources |
Depuis le 1er janvier 2025, les bénéficiaires du RSA sont concernés par l’inscription à France Travail, avec une logique d’accompagnement vers l’activité. Un contrat d’engagement peut prévoir des actions adaptées à la situation : recherche de clients, formation, démarches administratives, accompagnement social ou développement de l’activité indépendante.
L’obligation mentionnée est de 15 heures par semaine d’activité. Elle ne signifie pas forcément 15 heures de salariat. Pour un micro-entrepreneur, certaines démarches utiles à l’insertion professionnelle peuvent être prises en compte selon l’accompagnement défini. L’important est de rester en lien avec les interlocuteurs désignés et de signaler les difficultés avant qu’elles ne deviennent un motif de suspension ou de blocage.
En pratique, la bonne méthode consiste à faire une simulation avant la création ou dès les premiers encaissements, déclarer chaque trimestre sans retard, puis comparer régulièrement RSA et prime d’activité. Le cumul RSA et micro-entreprise peut sécuriser un démarrage, mais il doit être piloté comme une situation évolutive, pas comme un droit figé.