Pourquoi investir dans un immeuble de rapport ? Prix négocié, loyers multiples et rendement net
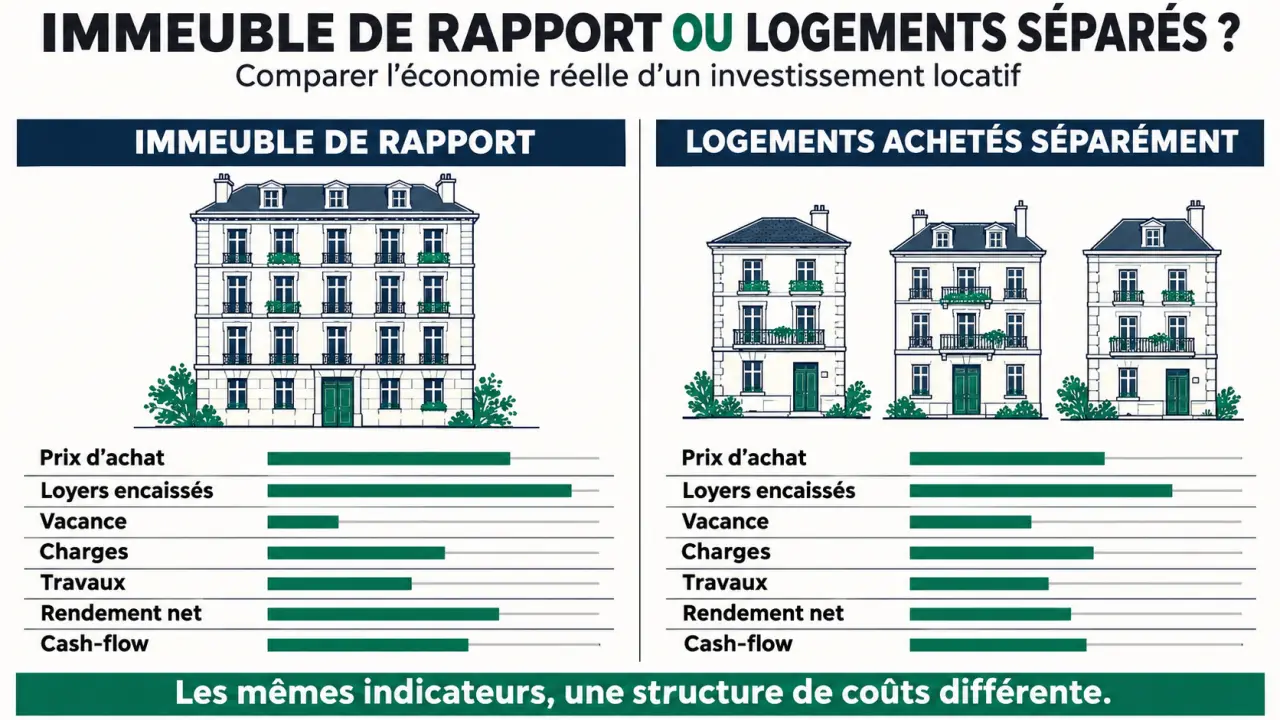
Investir dans un immeuble de rapport peut augmenter le rendement locatif grâce à un prix d’achat en bloc avantageux, à plusieurs loyers et à la centralisation des dépenses. Mais l’avantage disparaît si les travaux, la vacance ou le financement sont sous-estimés. La comparaison avec des appartements achetés séparément doit donc porter sur le coût total du projet et les revenus réellement conservés, pas seulement sur le rendement affiché.
L’achat en bloc améliore le rendement lorsque le prix reste maîtrisé
Un immeuble de rapport est un bâtiment comprenant plusieurs lots destinés à la location, détenu dans son ensemble par un propriétaire, personne physique ou société. Contrairement à l’achat d’un appartement en copropriété, vous prenez en charge le bâtiment entier : logements, toiture, façade et parties communes. Il peut être ancien ou neuf, composé uniquement de logements ou inclure des locaux commerciaux.
Calculer le rendement et le cash-flow d’un immeuble de rapport
Comparez un immeuble acheté en bloc à plusieurs logements achetés séparément. Modifiez librement les hypothèses pour observer leur effet sur les résultats.
Immeuble de rapport
Logements achetés séparément
Résultats comparés
Immeuble de rapport
- Coût total du projet
- —
- Loyers encaissés par an
- —
- Rendement brut sur prix d’achat
- —
- Rendement net d’exploitation
- —
- Mensualité d’emprunt
- —
- Cash-flow annuel
- —
Logements achetés séparément
- Coût total du projet
- —
- Loyers encaissés par an
- —
- Rendement brut sur prix d’achat
- —
- Rendement net d’exploitation
- —
- Mensualité d’emprunt
- —
- Cash-flow annuel
- —
Écarts (immeuble moins logements séparés)
- Coût total du projet
- —
- Loyers encaissés par an
- —
- Rendement brut
- —
- Rendement net d’exploitation
- —
- Mensualité d’emprunt
- —
- Cash-flow annuel
- —
Pour les rendements, l’écart est exprimé en points de pourcentage.
À vérifier : la fiscalité, les travaux, la vacance locative et les charges doivent être renseignés à partir d’hypothèses documentées. Ces estimations ne remplacent pas une analyse financière ou fiscale adaptée à votre situation.
Une décote possible, jamais automatique
Le budget nécessaire et le nombre plus limité d’acquéreurs peuvent faciliter la négociation. Investissement-Locatif.com illustre cet effet dans le 3e arrondissement de Lyon : environ 3 500 €/m² pour un appartement contre 2 800 €/m² pour un immeuble de 6 lots, soit une décote indicative d’environ 20 %. Cet exemple ne constitue pas une règle de marché : emplacement, état et occupation doivent être comparables.
À loyers équivalents, acheter moins cher améliore mécaniquement le rendement. En revanche, un prix bas qui compense une toiture à refaire ou des logements difficiles à louer n’est pas nécessairement une bonne affaire. Comparez le prix au mètre carré après travaux et frais d’acquisition, pas uniquement celui de l’annonce.
Des dépenses centralisées plutôt que supprimées
Sans copropriété, il n’y a pas de syndic à rémunérer et les décisions ne nécessitent pas de vote collectif. Des interventions groupées peuvent aussi faciliter la négociation avec les entreprises. Toutefois, les dépenses d’entretien restent intégralement à votre charge. Une transaction unique évite certaines répétitions administratives, mais les droits et frais d’acquisition ne disparaissent pas parce que vous achetez plusieurs logements ensemble.
Du rendement brut au cash-flow : trois calculs à distinguer
Mon Chasseur Immo et Investissement-Locatif.com annoncent des rendements bruts de 6 à 10 % pour les immeubles de rapport ; LOCKimmo évoque 7 à 12 %. Ces fourchettes ne sont pas des garanties : leurs périmètres et leurs bases de calcul ne sont pas uniformisés. Pour comparer deux biens, utilisez votre propre méthode, identique pour chaque projet.
| Indicateur | Calcul à retenir | Utilité |
|---|---|---|
| Rendement brut | Loyers annuels hors charges ÷ prix d’achat × 100 | Premier repère, avant dépenses |
| Rendement net d’exploitation | Loyers encaissés moins dépenses d’exploitation ÷ coût total du projet × 100 | Mesurer la performance avant crédit et fiscalité personnelle |
| Cash-flow | Encaissements moins décaissements, crédit et fiscalité compris | Évaluer la trésorerie réellement disponible |
Le coût total comprend le prix, les frais d’acquisition, les commissions, les travaux initiaux et les frais de financement. Les dépenses d’exploitation intègrent notamment la taxe foncière non récupérable, les assurances, la gestion, l’entretien et les charges restant au propriétaire. Prévoyez également une réserve de trésorerie pour les grosses réparations, distincte du résultat comptable.
L’exemple d’Investissement-Locatif.com montre pourquoi cette distinction compte : un immeuble à 600 000 €, avec 120 000 € d’apport et 480 000 € empruntés sur 20 ans à 3,5 %, présente une mensualité annoncée d’environ 2 784 €. Six loyers de 700 € génèrent 4 200 € mensuels. L’écart de 1 416 € reste calculé avant charges : ce n’est pas un revenu disponible, et l’assurance emprunteur doit être vérifiée dans le financement.
Enfin, le remboursement du capital contribue à constituer votre patrimoine, mais consomme de la trésorerie. Un investissement peut donc enrichir progressivement son propriétaire tout en exigeant un effort mensuel.
Plusieurs locataires amortissent la vacance, pas les risques du bâtiment
Avec plusieurs logements, le départ d’un locataire ne supprime pas tous les revenus. Cette répartition est utile, mais elle ne diversifie ni l’emplacement ni le gros œuvre. Un problème structurel, un sinistre ou le recul de l’emploi local peuvent toucher l’ensemble des lots.
Le rendement brut élevé doit précisément attirer votre attention sur ce risque. Investissement-Locatif.com présente un immeuble rural à 90 000 € affichant 15 % de rendement brut, avec une vacance supérieure à 30 % dans le scénario de risque. Le prix attractif ne suffit donc pas si les loyers théoriques restent durablement non encaissés.
Comme l’aiguille d’un instrument de mesure, le rendement affiché indique une direction sans révéler la panne. Pour trouver le point faible du projet, modifiez une seule hypothèse à la fois : un logement vide, une réparation urgente, puis une hausse des charges. Cette lecture par sensibilité permet d’identifier ce qui déséquilibre réellement la trésorerie et de dimensionner une réserve adaptée.
Anticipez aussi la sortie : un immeuble entier mobilise un budget supérieur à celui d’un appartement, ce qui peut réduire le nombre d’acheteurs. Une vente lot par lot n’est pas une solution automatique ; sa faisabilité juridique, technique et financière doit être examinée avant l’acquisition.
Vérifier les loyers et les travaux avant de négocier
Commencez par le quartier plutôt que par un classement de villes. Étudiez l’emploi, les transports, les établissements d’enseignement, la démographie et l’offre concurrente. Comparez des logements similaires et échangez avec plusieurs agences sur les délais de relocation et les loyers effectivement pratiqués, pas seulement demandés.
- Occupation : contrôlez les baux, les loyers hors charges, les dépôts de garantie, les impayés et les justificatifs d’encaissement.
- État technique : faites examiner toiture, façade, humidité, réseaux, équipements et parties communes.
- Travaux : demandez des devis détaillés avec calendrier et conséquences sur l’occupation.
- Conformité : vérifiez diagnostics, DPE, décence et règles énergétiques applicables à chaque logement.
Un loyer inférieur au marché ne peut pas nécessairement être relevé immédiatement : le bail et les règles applicables encadrent les possibilités. De même, des travaux énergétiques peuvent imposer une période sans revenus. Intégrez ces délais au budget au lieu de supposer tous les logements immédiatement loués au prix espéré.
Financer et organiser le projet sans sacrifier la réserve
La banque examine votre solvabilité, votre endettement, l’apport, les loyers et la cohérence des travaux. Investissement-Locatif.com évoque un apport indicatif de 20 à 30 %, soit 120 000 à 180 000 € pour un achat à 600 000 €. Ce n’est pas une exigence bancaire universelle. Un différé éventuel facilite le démarrage des travaux, sans supprimer le coût du crédit.
La détention en nom propre ou en SCI, à l’IR ou à l’IS, doit être étudiée selon l’activité locative et l’horizon de revente. LMNP et LMP concernent la location meublée ; ce ne sont pas des formes de société. Régime réel, déficit foncier ou amortissement répondent à des conditions distinctes : faites simuler exploitation et revente par un professionnel avant de choisir.
Enfin, prévoyez qui suivra les baux, relances, réparations et remises en location. Un gestionnaire réduit votre charge de travail, moyennant des honoraires ; un courtier, un notaire et un technicien interviennent sur des besoins différents. L’immeuble de rapport devient pertinent lorsque son rendement net rémunère aussi les risques, le capital immobilisé et le temps de gestion, tout en laissant une réserve suffisante après l’achat.