Micro-foncier ou réel : le seuil de 30 % ne suffit pas pour choisir
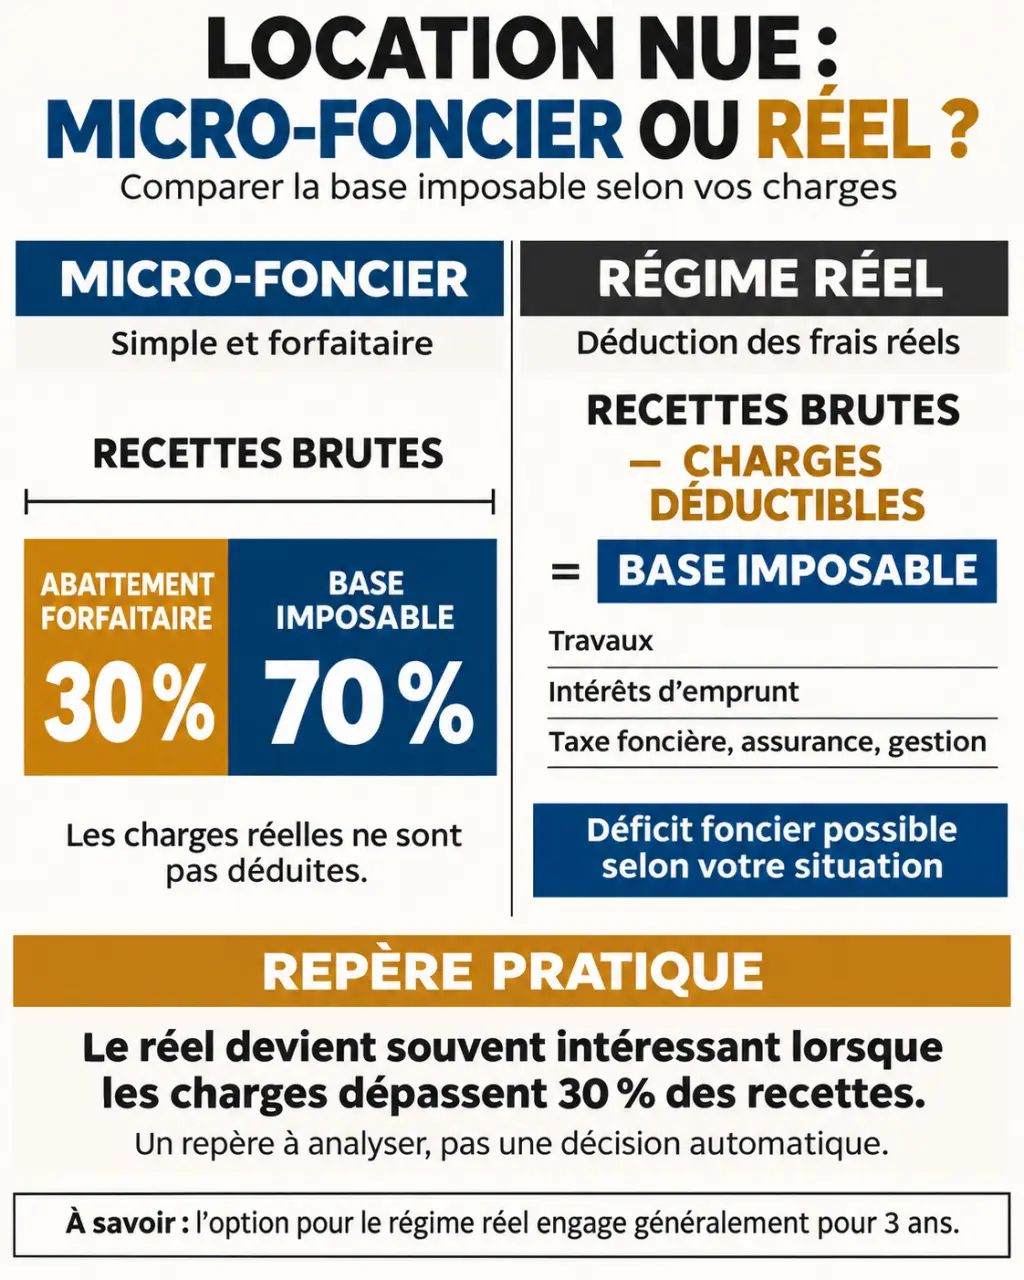
Pour une location non meublée, le micro-foncier est généralement intéressant lorsque vos charges déductibles restent inférieures à 30 % des recettes. Le régime réel mérite d’être étudié au-delà, notamment avec des travaux ou un emprunt. Mais le choix dépend aussi de votre éligibilité, des dépenses des prochaines années et de l’engagement de trois ans lié à l’option pour le réel.
Vérifier d’abord si vous avez réellement le choix
Cette comparaison concerne les revenus fonciers issus de la location nue. La location meublée relève d’une autre catégorie fiscale : ses règles de micro-régime et de déduction ne doivent pas être transposées ici.
Le micro-foncier s’applique en principe automatiquement lorsque les recettes foncières brutes annuelles du foyer fiscal ne dépassent pas 15 000 €, sous réserve des exclusions. Au-delà, le régime réel est obligatoire. Le plafond s’apprécie pour l’ensemble des biens concernés du foyer, et non logement par logement.
Retenez les loyers effectivement encaissés pendant l’année, hors charges locatives récupérables, avant déduction de vos dépenses de propriétaire. Certaines recettes accessoires doivent également être intégrées. Un dépôt de garantie n’est pas une recette lors de son encaissement, mais son utilisation ultérieure peut modifier son traitement fiscal.
Certains dispositifs immobiliers particuliers excluent le micro-foncier. La détention de parts de SCI ou de SCPI nécessite aussi une vérification : percevoir uniquement des revenus par leur intermédiaire ne donne pas automatiquement accès à ce régime. En présence d’un montage particulier, contrôlez les conditions avant de comparer les calculs.
Comparer les bases imposables, pas seulement les loyers
Au micro-foncier, l’administration applique un abattement forfaitaire de 30 %. Vous êtes donc imposé sur 70 % des recettes, sans pouvoir déduire séparément vos travaux, intérêts d’emprunt ou autres charges. Au réel, vous soustrayez les dépenses fiscalement déductibles des recettes encaissées.
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Accès | Jusqu’à 15 000 €, sous conditions | Sur option ou obligatoire au-delà du seuil |
| Calcul | Recettes × 70 % | Recettes moins charges admissibles |
| Travaux et frais | Compris dans le forfait | Déductibles selon leur nature |
| Déficit foncier | Impossible | Possible |
| Déclaration habituelle | 2042 | 2044 puis report sur la 2042 |
Un exemple pour situer le point de bascule
Avec 10 000 € de recettes annuelles, la base imposable au micro-foncier est de 7 000 €. Si vos charges déductibles atteignent 3 950 €, le résultat au réel est de 6 050 €. Le réel réduit donc ici la base imposable de 950 €. À l’inverse, avec seulement 2 000 € de charges, il produit une base de 8 000 € : le micro-foncier est alors plus favorable.
Cette différence de base n’est pas une économie d’impôt du même montant. L’effet dépend notamment de votre taux marginal d’imposition. Les revenus fonciers nets sont également soumis, dans le cas général, aux prélèvements sociaux de 17,2 %, taux indiqué par Service-Public.
Le bon réflexe consiste à regarder aussi l’ombre portée de vos dépenses : une grosse facture de travaux peut rendre le réel séduisant cette année, puis laisser place à deux années presque sans frais. Construisez une colonne par année, avec loyers, intérêts et travaux prévus. Cette lecture évite qu’un avantage ponctuel masque un choix moins favorable sur toute la durée d’engagement.
Au réel, trier les dépenses avant de les additionner
Une sortie d’argent n’est pas nécessairement une charge déductible. La dépense doit notamment concerner le bien loué, être admissible fiscalement et être justifiée. Conservez les factures, relevés, appels de fonds et preuves de paiement.
- Financement : intérêts d’emprunt et frais admissibles liés au crédit, mais pas le remboursement du capital.
- Gestion et assurance : frais de gestion locative, assurances et autres frais admis.
- Fiscalité locale : taxe foncière, hors part récupérable sur le locataire, notamment la taxe d’enlèvement des ordures ménagères.
- Copropriété : provisions déductibles, avec régularisation ultérieure selon la nature réelle des dépenses.
- Travaux : réparation, entretien et amélioration des logements, sous les conditions applicables.
La qualification des travaux est décisive
Réparer une installation ou remplacer un équipement vétuste ne relève pas du même traitement que créer une surface habitable supplémentaire. Les travaux de construction, de reconstruction ou d’agrandissement ne sont pas déductibles des revenus fonciers. Une transformation lourde peut également relever de ces catégories, même si le devis utilise le terme « rénovation ».
Pour un chantier mêlant plusieurs interventions, demandez des factures détaillées. Si seule une partie de l’immeuble est louée, seules les dépenses rattachables à cette partie sont à retenir, avec une répartition justifiable des frais communs. Comparez les charges fiscalement déductibles au forfait de 30 %, et non toutes vos dépenses bancaires.
Comprendre ce que devient un déficit foncier
Lorsque les charges déductibles dépassent les recettes, le régime réel peut faire apparaître un déficit foncier. Son utilisation dépend de son origine : la fraction provenant des intérêts d’emprunt ne s’impute pas sur le revenu global.
Dans le cas général, la part provenant des autres charges est imputable sur le revenu global dans la limite annuelle de 10 700 €. La fraction excédant ce plafond, ainsi que celle liée aux intérêts d’emprunt, se reporte sur les revenus fonciers des dix années suivantes. Lorsque le revenu global est insuffisant pour absorber le déficit qui lui est imputable, le report correspondant peut s’effectuer sur les six années suivantes.
Service-Public présente également un plafond majoré pouvant atteindre 21 400 € pour certaines rénovations énergétiques permettant le passage d’une classe E, F ou G à une classe A, B, C ou D. Ce mécanisme est soumis à des conditions précises : devis accepté à compter du 5 novembre 2022, dépenses payées du 1er janvier 2023 au 31 décembre 2027 et justificatifs énergétiques. Ce plafond ne s’applique donc pas à tous les travaux.
L’imputation sur le revenu global impose en principe de maintenir la location jusqu’au 31 décembre de la troisième année suivant celle de l’imputation. Une vente ou une cessation anticipée de location peut entraîner une remise en cause, sauf exceptions. Intégrez votre horizon de détention avant de compter sur cet avantage.
Choisir sur trois ans, puis déclarer avec les bons formulaires
Si vous êtes éligible au micro-foncier, l’option pour le réel s’exerce en déposant une déclaration de revenus fonciers n° 2044 dans le délai de déclaration. Elle concerne l’ensemble des revenus fonciers du foyer et vous engage de manière irrévocable pendant trois ans. Après cette période, elle se renouvelle annuellement ; un retour au micro-foncier suppose de remplir ses conditions et de ne plus relever d’une option en cours.
- Additionnez les recettes foncières du foyer et vérifiez les exclusions.
- Recensez les charges admissibles, en séparant les intérêts des autres dépenses.
- Comparez les deux bases imposables sur trois ans, avec des hypothèses réalistes.
- Vérifiez les conséquences d’éventuels déficits et d’une vente envisagée.
Au micro-foncier, inscrivez les recettes brutes sur la déclaration n° 2042 : ne retranchez pas vous-même les 30 %. Au réel, détaillez recettes et charges sur la n° 2044, puis reportez le résultat sur la 2042. Certaines situations particulières nécessitent la 2044 spéciale.
Avant de valider, consultez la notice correspondant à l’année déclarée, particulièrement pour les dispositifs temporaires et les déficits reportables. Le meilleur choix reste celui dont l’avantage chiffré résiste aux années suivantes, sans négliger les justificatifs et les contraintes de location.