Fiscalité du PEE : ce qui est exonéré, ce qui reste prélevé
Le PEE n’est pas entièrement « sans impôt ». Certains versements échappent à l’impôt sur le revenu, les versements volontaires ne sont pas déductibles et les gains restent soumis aux prélèvements sociaux lors du retrait. Pour comprendre la fiscalité du PEE, il faut donc distinguer l’origine de l’argent, le capital investi et les gains réalisés.
Identifier l’argent versé : la première étape pour connaître son imposition
Le plan d’épargne entreprise permet de constituer une épargne investie, notamment dans des fonds proposés par l’entreprise. Il peut recevoir des versements personnels, de l’intéressement, de la participation et un abondement de l’employeur. Leur traitement fiscal n’est pas identique.
| Origine des sommes | Impôt sur le revenu à l’entrée | Point de vigilance |
|---|---|---|
| Versements volontaires | Aucune déduction du revenu imposable | Argent provenant généralement de revenus déjà imposés |
| Intéressement et participation placés | Exonération sous conditions et dans les plafonds applicables | Respecter le délai d’affectation au plan |
| Abondement employeur | Exonération dans les limites légales | CSG-CRDS restant dues |
| Prime de partage de la valeur placée | Exonération possible sous conditions | Régime social à vérifier selon la situation |
Une prime encaissée et une prime placée ne suivent pas la même règle
L’intéressement ou la participation perçus immédiatement sont, en principe, imposables à l’impôt sur le revenu. Leur affectation au PEE permet une exonération dans les limites prévues. En contrepartie, l’argent devient indisponible pendant la durée réglementaire. Le choix doit être effectué dans le délai indiqué sur l’avis d’option : ne laissez pas cette décision se régler par défaut sans vérifier les conséquences.
Ces primes restent généralement soumises à la CSG-CRDS. Exonération d’impôt sur le revenu ne signifie donc pas absence de prélèvements. Pour la prime de partage de la valeur, contrôlez séparément les conditions d’exonération fiscale et sociale. Les droits issus d’un compte épargne-temps ou d’un transfert nécessitent également une lecture spécifique : leur arrivée sur le PEE ne les rend pas automatiquement exonérés.
Versements et abondement : les plafonds qui changent votre calcul
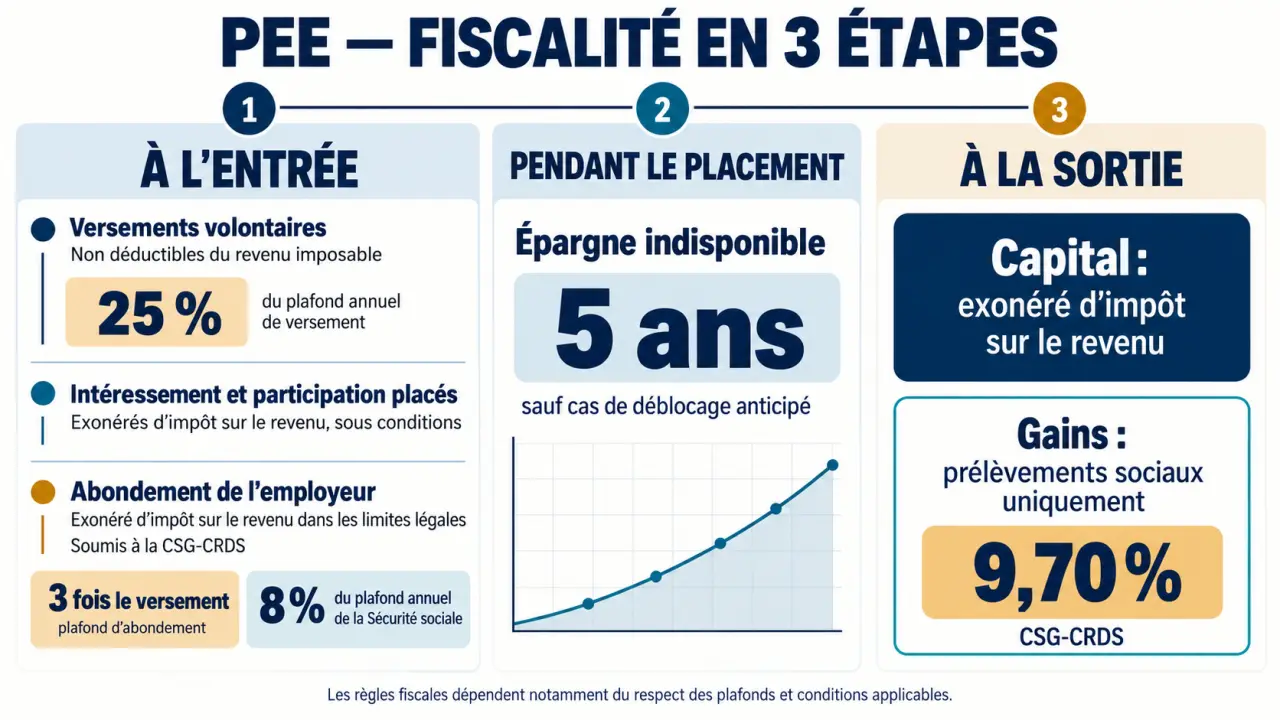
Les versements volontaires sont plafonnés à 25 % de la rémunération annuelle brute pour un salarié. L’intéressement, la participation et l’abondement ne se confondent pas avec ces versements personnels et ne consomment pas ce plafond de la même manière.
L’abondement est un complément, pas une réduction d’impôt
L’employeur peut compléter votre effort d’épargne selon le règlement du plan. Dans le régime général, son abondement ne peut dépasser 3 fois le montant versé par le salarié, ni 8 % du plafond annuel de la Sécurité sociale. Des règles particulières existent notamment pour l’investissement en titres de l’entreprise. Le montant en euros doit être vérifié pour l’année du versement, puisque le plafond de la Sécurité sociale évolue.
Le règlement peut prévoir une contribution inférieure aux limites légales, avec des tranches ou un maximum propre à l’entreprise. Un versement personnel de 1 000 € ne donne donc pas automatiquement droit à 3 000 € d’abondement. Consultez le barème avant d’alimenter votre compte.
L’abondement exonéré d’impôt sur le revenu supporte normalement la CSG-CRDS de 9,70 %. Ainsi, pour 1 000 € d’abondement brut, 97 € correspondent à ces contributions et 903 € restent à investir, lorsque les contributions sont retenues sur cette somme. Un éventuel forfait social relève de l’employeur : ce n’est pas un impôt supplémentaire à inscrire personnellement sur votre déclaration.
La clé de voûte d’un versement pertinent n’est pas seulement l’exonération : c’est l’équilibre entre abondement et trésorerie disponible. Immobiliser son épargne de précaution pour obtenir un complément employeur peut conduire ensuite à financer une dépense urgente par un crédit. Avant de verser, gardez hors du plan une réserve accessible et recherchez le montant permettant de profiter du barème sans fragiliser votre budget.
Capital et gains : ce qui se passe pendant le placement et au retrait
Tant que l’épargne reste dans le PEE, les gains capitalisés ne déclenchent pas d’impôt sur le revenu annuel. Les revenus des titres bénéficient du régime d’exonération lorsqu’ils sont réinvestis dans le plan et respectent les conditions applicables. Un revenu distribué directement hors du plan ne doit pas être assimilé à un gain capitalisé.
À la sortie régulière, le capital récupéré et les gains bénéficiant du régime du PEE sont exonérés d’impôt sur le revenu. Les prélèvements sociaux portent sur les gains, pas sur la totalité du retrait. Le gestionnaire les calcule et les retient normalement au moment du remboursement.
Par exemple, si 10 000 € ont été effectivement investis et que la valeur atteint 12 000 €, la plus-value est de 2 000 €. C’est cette part de gains qui sert de base aux prélèvements sociaux, et non les 12 000 € retirés. Pour une épargne ancienne, le calcul peut nécessiter de distinguer plusieurs périodes : demandez une simulation nette au teneur de compte plutôt que d’appliquer un taux unique à tout le solde.
L’exonération fiscale ne protège toutefois pas contre les pertes. La valeur du PEE dépend des supports choisis, de leur risque et des frais. Un avantage fiscal ne remplace pas une allocation adaptée à votre horizon.
Cinq ans de blocage, mais des sorties anticipées encadrées
L’indisponibilité est en principe de 5 ans. Elle s’apprécie par versement selon les règles du plan : l’ouverture d’un PEE ne rend pas tous les futurs dépôts disponibles cinq ans plus tard. Le relevé du gestionnaire indique les échéances de disponibilité.
Des événements autorisent une demande de déblocage anticipé, notamment :
- le mariage ou la conclusion d’un Pacs ;
- la naissance ou l’adoption d’un troisième enfant, puis des suivants ;
- la rupture du contrat de travail ;
- l’acquisition de la résidence principale, sous conditions ;
- certaines situations d’invalidité, de décès ou de surendettement.
Cette liste n’est pas exhaustive. Les justificatifs, délais et dépenses éligibles dépendent du motif. Vérifiez-les avant de signer un engagement financier. Un déblocage anticipé légalement admis conserve le régime fiscal favorable : pas d’impôt sur le revenu sur les sommes exonérées, mais des prélèvements sociaux sur les gains.
Quitter l’entreprise n’impose pas de clôturer le PEE. Vous pouvez conserver l’épargne, mais certains frais auparavant pris en charge par l’employeur peuvent devenir à votre charge.
Déclaration fiscale et comparaison avec le PER : éviter les confusions
La détention d’un PEE ne nécessite pas, à elle seule, de déclarer chaque année son encours comme un revenu. Les versements volontaires ne doivent pas être inscrits parmi les cotisations d’épargne retraite déductibles. Un retrait exonéré ne doit pas non plus être ajouté aux salaires imposables.
Conservez les avis d’affectation des primes, les relevés annuels et les décomptes de retrait. Vérifiez le salaire net imposable prérempli et les indications de l’employeur ou du gestionnaire. Certaines sommes exonérées peuvent intervenir dans des rubriques particulières, notamment liées au revenu fiscal de référence : ne confondez pas absence d’impôt et absence de toute information déclarative.
Le PEI, partagé entre plusieurs entreprises, et le PEG, organisé au niveau d’un groupe, suivent globalement la même logique fiscale que le PEE. Le PER répond à une autre logique : certains versements volontaires peuvent être déductibles, mais la fiscalité de sortie dépend de cette déduction et de l’origine des fonds. Le bon arbitrage porte donc sur l’avantage à l’entrée, la disponibilité et le montant net récupérable, pas uniquement sur la promesse d’une économie d’impôt.