SCPI : les inconvénients qui peuvent effacer un rendement séduisant
Une SCPI peut distribuer des revenus tout en vous faisant perdre de l’argent à la revente. Ses principaux inconvénients sont une liquidité limitée, un capital non garanti, des frais importants et une fiscalité parfois lourde. Avant de souscrire, il faut donc regarder au-delà du rendement affiché : pourrez-vous immobiliser votre épargne, supporter une baisse des distributions et attendre un acheteur au moment de sortir ?
Votre argent n’est pas disponible sur simple demande
Une société civile de placement immobilier détient un patrimoine collectif géré par une société de gestion. Ses parts ne sont pas cotées en Bourse : leur revente dépend d’un mécanisme de retrait ou d’un marché secondaire, et non d’une disponibilité immédiate de votre argent.
Estimer le rendement net d’une SCPI
Une simulation pédagogique pour mesurer l’incidence de la fiscalité, du délai de jouissance et de la revente sur votre résultat global.
Vos paramètres
Résultats estimés
- Durée effective de perception—
- Revenus nets après fiscalité—
- Montant récupéré à la revente—
Un délai de revente qui peut s’allonger
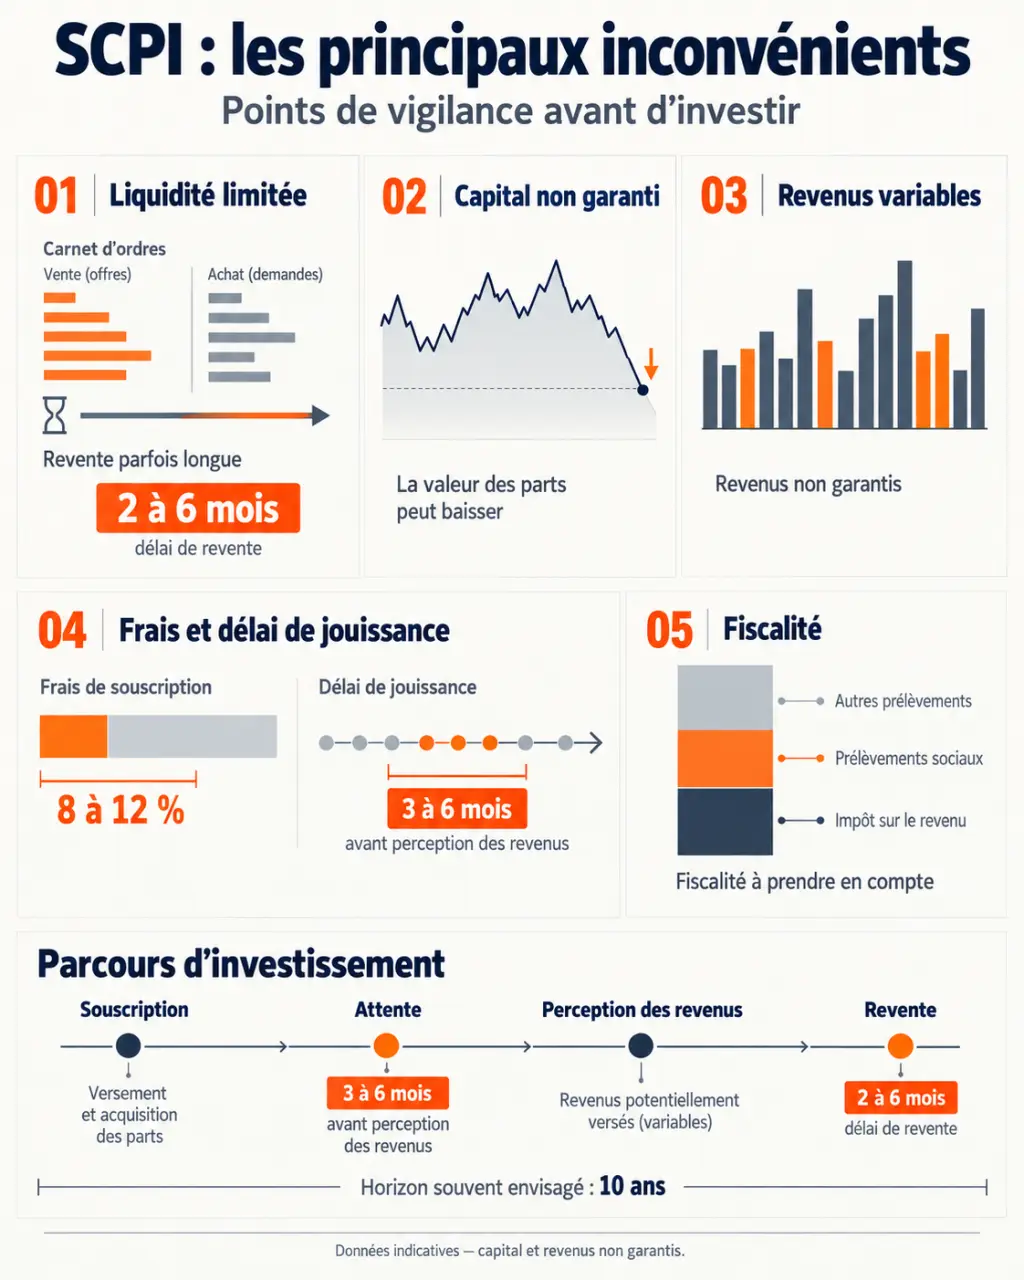
Un délai de cession de 2 à 6 mois est généralement indiqué par economie.gouv.fr, mais ce repère n’est pas une garantie. En période de tension, l’attente peut être bien plus longue. Une demande enregistrée ne signifie ni qu’un acheteur existe, ni que le prix souhaité sera obtenu.
Dans une SCPI à capital variable, les retraits sont généralement compensés par de nouvelles souscriptions, selon les règles du fonds. Si la collecte ralentit et que les demandes affluent, une file d’attente peut se former. Dans une SCPI à capital fixe, la cession passe notamment par le marché secondaire, où les ordres d’achat et de vente doivent se rencontrer.
Un horizon long ne garantit pas la sortie
Un horizon d’environ 10 ans est souvent recommandé, à ajuster selon les documents du placement. Il permet de répartir les coûts initiaux sur une durée plus longue, sans garantir le capital ni la liquidité. Une SCPI ne convient donc pas à une épargne de précaution ou à une somme nécessaire prochainement pour acheter votre résidence principale.
Le besoin urgent de trésorerie agit comme un catalyseur des autres risques : il peut transformer une baisse temporaire des parts en perte définitive, parce que vous devez vendre au mauvais moment. Garder une réserve disponible ailleurs n’améliore pas le patrimoine de la SCPI, mais vous redonne la maîtrise du calendrier de sortie.
Des loyers versés ne signifient pas un capital préservé
Le capital et les revenus d’une SCPI ne sont pas garantis. Les distributions, généralement trimestrielles, dépendent des loyers encaissés, des impayés, de la vacance locative, des charges et des travaux. Une réserve peut soutenir temporairement les versements, mais elle ne remplace pas durablement des loyers manquants.
Parallèlement, la valeur des immeubles peut diminuer, entraînant une baisse du prix des parts. La hausse des taux d’intérêt peut peser sur les valorisations immobilières. Il est donc possible de percevoir des revenus réguliers tout en subissant une perte en capital supérieure aux sommes reçues.
La diversification limite certains risques, pas tous
Plusieurs immeubles et locataires réduisent l’impact d’un incident isolé. Ils ne protègent pas d’un retournement touchant un secteur entier. Certains bureaux sont exposés à l’évolution des usages et au télétravail ; les commerces dépendent notamment de leur emplacement et de l’activité de leurs occupants. La santé et la logistique présentent aussi des risques liés aux exploitants, aux bâtiments et aux prix d’acquisition.
Une diversification internationale ajoute des marchés, mais aussi des règles locales et, hors zone euro, un éventuel risque de change. Quant aux rénovations énergétiques, elles peuvent préserver l’attractivité des immeubles tout en pesant à court terme sur la trésorerie. Un rendement passé élevé ne suffit pas à juger la solidité du patrimoine.
Les frais et le délai de jouissance changent le calcul
Les frais de souscription des SCPI traditionnelles sont généralement annoncés entre 8 % et 12 %. Leur présentation varie : ils peuvent être intégrés au prix payé et se traduire par un écart avec la valeur de retrait. Il faut comparer les montants réellement investis et récupérables, plutôt que supposer qu’une commission sera prélevée séparément.
Les frais de gestion sont souvent calculés sur les produits locatifs : les fourchettes couramment indiquées vont de 8 % à 10 %, voire de 10 % à 15 % selon les contrats et l’assiette retenue. Ils ne portent donc pas nécessairement sur votre capital. Le taux de distribution communiqué tient généralement déjà compte des frais supportés par la SCPI : attention à ne pas les déduire deux fois.
Les SCPI sans frais de souscription ne sont pas gratuites pour autant. Examinez leurs frais récurrents, leurs commissions sur opérations et les éventuelles pénalités de sortie anticipée. Un achat à crédit ajoute des intérêts et une assurance ; une détention en assurance vie ajoute les frais du contrat.
Enfin, le délai de jouissance, généralement de 3 à 6 mois, décale le début du droit aux revenus. La première année peut donc rapporter moins que ce que suggère le taux annuel affiché. La performance réelle doit réunir les distributions perçues, la variation du prix des parts, les frais et la fiscalité.
La fiscalité dépend autant de votre situation que de la SCPI
En détention directe, les revenus immobiliers français relèvent généralement des revenus fonciers. Ils supportent le barème de l’impôt sur le revenu et, dans le cas général, 17,2 % de prélèvements sociaux. Une tranche marginale d’imposition élevée peut donc réduire sensiblement le revenu conservé.
À titre illustratif, pour 1 000 euros de revenu foncier imposable, une tranche marginale de 30 % et des prélèvements sociaux de 17,2 % représentent une charge de 472 euros, soit 47,2 %. Il reste 528 euros avant l’effet éventuel de la CSG déductible et des particularités du foyer. Le revenu fiscal déclaré peut différer du montant distribué.
Le micro-foncier prévoit un abattement de 30 % sous un plafond annuel de 15 000 euros de revenus fonciers bruts, mais ses conditions d’accès doivent être vérifiées : détenir uniquement des parts de SCPI ne suffit généralement pas. Au régime réel, certaines charges et certains intérêts d’emprunt peuvent être déductibles selon les règles applicables.
Europe, assurance vie et démembrement : des arbitrages distincts
Les SCPI européennes ne sont pas automatiquement moins taxées. Le résultat dépend du pays, de la convention fiscale et de votre situation. Les mécanismes de crédit d’impôt ou d’exonération avec prise en compte pour le taux effectif évitent certaines doubles impositions, sans rendre les revenus nécessairement exonérés de toute charge.
En assurance vie, la fiscalité du contrat s’applique aux rachats, mais le choix des SCPI, les frais et la part des revenus reversée dépendent de l’assureur. En nue-propriété temporaire, vous ne percevez pas les distributions pendant le démembrement et la revente est plus contraignante. Enfin, les plus-values immobilières en direct bénéficient, sous conditions, d’une exonération d’impôt après 22 ans et de prélèvements sociaux après 30 ans.
Les vérifications qui permettent de décider sans se fier au seul rendement
La SCPI délègue la gestion et permet une diversification plus accessible que l’achat d’un logement entier. En contrepartie, vous ne choisissez ni les locataires ni les travaux. L’immobilier direct offre davantage de contrôle, mais concentre souvent le risque et demande du temps. Un placement liquide ou à capital garanti répond à un autre besoin : celui de préserver une somme disponible.
Avant toute souscription, consultez le document d’informations clés, la note d’information, le rapport annuel et les bulletins périodiques. Vérifiez notamment :
- La sortie : parts en attente, retraits exécutés et règles de fixation du prix.
- Le patrimoine : occupation financière, principaux locataires, secteurs, pays et travaux prévus.
- La valorisation : prix de souscription et de retrait, valeurs de réalisation et de reconstitution.
- La distribution : couverture par les résultats courants, recours aux réserves et revenus exceptionnels.
- Votre budget : revenu net fiscal et capacité à rembourser un crédit malgré une baisse des versements.
Si vous avez besoin d’un capital garanti, de revenus fixes ou d’une sortie rapide, les inconvénients des SCPI sont probablement incompatibles avec votre objectif. La bonne décision consiste d’abord à vérifier cette adéquation, avant de comparer les rendements.