Cumul auto-entrepreneur et retraite : le plafond de revenus n’est pas celui du chiffre d’affaires
Oui, vous pouvez créer une micro-entreprise tout en percevant votre retraite. Le maintien intégral de votre pension dépend toutefois de votre situation : âge, taux plein, pensions déjà liquidées et régime d’affiliation. Avant de facturer, il faut surtout distinguer trois choses : le droit au cumul, le plafond de revenus éventuellement applicable et les seuils propres à la micro-entreprise.
Le premier contrôle : votre pension peut-elle être cumulée sans limite ?
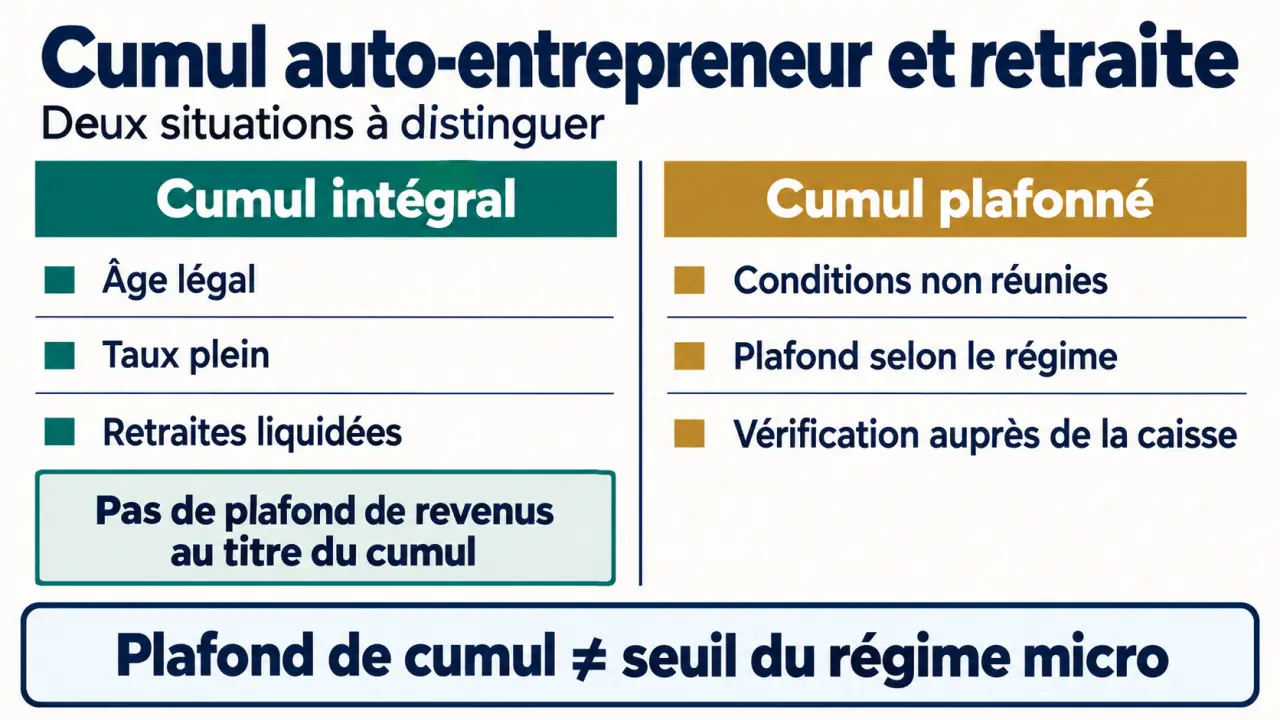
Le cumul emploi-retraite permet d’associer une pension à des revenus professionnels. Deux situations existent : le cumul intégral, aussi appelé libéralisé, et le cumul plafonné. Le statut de micro-entrepreneur ne donne pas, à lui seul, accès au premier.
Testez vos connaissances sur le cumul emploi-retraite
Répondez aux 6 questions, puis validez vos réponses pour obtenir votre score et les explications.
Ce quiz est informatif et ne constitue pas un conseil juridique personnalisé. Les règles applicables à votre situation doivent être confirmées auprès de votre caisse de retraite, notamment la Cnav ou la Carsat.
Les conditions du cumul intégral
Vous devez avoir atteint l’âge légal de départ, situé entre 62 et 64 ans selon votre année de naissance, et bénéficier du taux plein grâce à votre durée d’assurance. Le cumul intégral est également possible à l’âge du taux plein automatique, généralement 67 ans. Un départ anticipé ne suffit donc pas nécessairement à ouvrir ce droit immédiatement.
Vous devez aussi avoir demandé toutes vos retraites personnelles de base et complémentaires auxquelles vous pouvez prétendre, en France, à l’étranger et auprès d’organisations internationales. Des exceptions existent pour les pensions qui ne sont pas encore liquidables : faites vérifier ce point si vous avez travaillé dans plusieurs pays.
Lorsque toutes les conditions ne sont pas réunies
Le cumul peut être plafonné selon les règles des régimes concernés. Attention cependant : la caisse qui verse votre pension et celle dont relève votre nouvelle activité ne se confondent pas toujours. Un ancien salarié qui commence une activité indépendante ne doit pas appliquer automatiquement les règles d’une reprise salariée. Demandez à chaque caisse concernée une confirmation écrite du traitement de votre situation.
Revenus de retraite et chiffre d’affaires : deux plafonds différents
Un plafond de cumul sert à déterminer si votre pension peut être maintenue. Un seuil de chiffre d’affaires sert à déterminer si votre entreprise peut rester au régime micro. Respecter le second ne garantit donc pas le respect du premier.
| Situation | Limite à examiner | Point de vigilance |
|---|---|---|
| Cumul intégral | Pas de plafond de revenus au titre du cumul emploi-retraite | Les limites du régime micro restent applicables. |
| Cumul plafonné d’une activité artisanale ou commerciale relevant des règles des indépendants | Plafond généralement exprimé en fraction du plafond annuel de la Sécurité sociale | Le montant évolue avec l’année et peut être majoré dans certaines zones. |
| Cumul plafonné d’une activité libérale relevant de la CnavPL | Plafond lié au plafond annuel de la Sécurité sociale | Faire préciser les règles par la section professionnelle, notamment la Cipav. |
Les montants de 23 550 € et 47 100 € correspondent respectivement à la moitié et à la totalité d’un plafond annuel de la Sécurité sociale de 47 100 €. Ce sont des références datées, pas des plafonds permanents. Le montant supérieur peut notamment concerner certaines situations territoriales, traditionnellement désignées ZRR ou ZUP, sous réserve des conditions applicables. Ne retenez pas ces montants sans vérifier l’année et votre éligibilité.
De même, les seuils de 77 700 € pour les prestations de services et 188 700 € pour le commerce sont des références antérieures du régime micro : ils ne doivent pas être utilisés automatiquement pour un exercice ultérieur. Les seuils de franchise de TVA sont encore distincts.
Pour contrôler votre cumul, ouvrez une fenêtre sur trois colonnes dans votre suivi : encaissements clients, revenu retenu par la caisse, argent réellement disponible. Ces montants diffèrent. Par exemple, 20 000 € encaissés ne signifient ni 20 000 € de revenu retenu pour la retraite, ni 20 000 € disponibles après cotisations et frais. Cette séparation évite de comparer votre relevé bancaire au mauvais plafond.
Demandez donc quel revenu est retenu, quel abattement éventuel s’applique et si une proratisation est prévue. Un dépassement peut entraîner une réduction ou une suspension de pension, selon le régime, ainsi qu’une régularisation. Il n’existe pas une sanction uniforme de six mois applicable à tous.
Avant la première facture : sécuriser l’activité et les déclarations
Vérifier que l’activité relève bien du régime micro
Le fait d’être retraité ne supprime aucune condition professionnelle : qualification, assurance obligatoire ou autorisation restent nécessaires selon le métier. Les activités agricoles relevant de la MSA, certaines opérations immobilières et de nombreuses professions réglementées ne sont pas accessibles au régime micro dans les mêmes conditions qu’une activité commerciale ou de conseil classique.
Un agent commercial immobilier ne doit notamment pas être confondu avec un agent immobilier titulaire de sa propre carte professionnelle. De même, les artistes-auteurs relèvent d’un cadre spécifique pour leurs revenus artistiques. Faites qualifier précisément l’activité plutôt que de choisir une catégorie approximative lors de l’immatriculation.
Prévenir la caisse sans attendre la première déclaration Urssaf
La création s’effectue sur le guichet unique des formalités des entreprises. Elle ne remplace pas la déclaration de reprise auprès de votre organisme de retraite. Informez la Cnav ou votre Carsat dans le mois suivant la reprise, et contactez également les autres régimes concernés, notamment complémentaires.
- Indiquez la date de début et la nature exacte de l’activité.
- Communiquez les informations d’identification de la micro-entreprise disponibles.
- Présentez votre situation de retraité et les pensions perçues.
- Demandez la liste des justificatifs et les modalités de déclaration des revenus.
- Conservez les échanges et la confirmation du régime de cumul applicable.
Le délai de six mois souvent évoqué concerne certaines reprises salariées chez le dernier employeur, avec des effets différents selon le dispositif. Ce n’est pas un délai général imposé avant toute création de micro-entreprise. Si votre ancien employeur devient votre client principal, vérifiez aussi que la relation reste réellement indépendante.
Le revenu net compte davantage que le montant facturé
Un micro-entrepreneur retraité doit payer les cotisations sociales correspondant à son activité. Elles sont calculées sur le chiffre d’affaires encaissé, selon la catégorie d’activité. La pension de retraite ne dispense pas du régime micro-social. En principe, un chiffre d’affaires nul n’entraîne pas de cotisations proportionnelles, mais la déclaration reste obligatoire.
Fiscalement, les pensions et l’activité sont déclarées dans leurs rubriques respectives. Au régime micro-fiscal classique, le bénéfice imposable est déterminé après un abattement forfaitaire : les frais réels ne sont pas déduits individuellement. Une activité exigeant beaucoup de déplacements, d’achats ou de sous-traitance peut donc laisser une marge modeste.
Le versement libératoire de l’impôt peut être choisi sous conditions, notamment de revenu fiscal de référence. Il n’est pas systématiquement avantageux pour un retraité peu imposé. Comparez les deux options en intégrant l’ensemble des revenus du foyer.
Les revenus supplémentaires peuvent aussi modifier ultérieurement le revenu fiscal de référence, avec un effet possible sur le taux de CSG appliqué à la pension ou sur certaines aides. Pour décider, établissez un budget après cotisations, frais professionnels et impôt, plutôt qu’un simple objectif de facturation.
Les cotisations peuvent-elles ouvrir une seconde retraite ?
L’affirmation « un retraité cotise toujours sans acquérir de nouveaux droits » n’est plus exacte dans tous les cas. Depuis la réforme de 2023, le cumul intégral peut permettre de constituer des droits à une seconde pension, sous conditions. Le cumul plafonné n’ouvre pas les mêmes possibilités.
Cette seconde pension ne recalcule pas la première : elle fait l’objet d’une demande distincte et obéit à des règles spécifiques. Après son attribution, la poursuite d’activité ne permet pas d’obtenir une troisième retraite.
Les repères habituels — quatre trimestres maximum par an, calcul sur les 25 meilleures années et taux de 50 % au régime général — ne suffisent donc pas à calculer ce nouveau droit. Avant de démarrer, faites confirmer votre situation par votre caisse. Une CCI peut vous accompagner sur le choix d’activité, le prévisionnel et les formalités ; la validation du cumul et des droits à pension reste du ressort des organismes de retraite.