Fiscalité du viager : ne confondez pas fraction imposable et abattement
En viager, le vendeur est imposé sur une partie seulement de sa rente, tandis que l’acquéreur supporte les frais de mutation. Mais le bouquet, la plus-value immobilière, l’IFI et les impôts locaux suivent des règles distinctes. Le point décisif est de séparer le prix de vente, le revenu perçu et les droits conservés sur le logement.
Occupation et paiement : deux choix qui changent la fiscalité
Le vendeur, appelé crédirentier, cède son bien à un acquéreur, le débirentier. Le prix comprend généralement un bouquet payé à la signature et une rente versée mensuellement, trimestriellement ou annuellement jusqu’au décès du vendeur. La durée inconnue des versements constitue l’aléa indispensable au contrat.
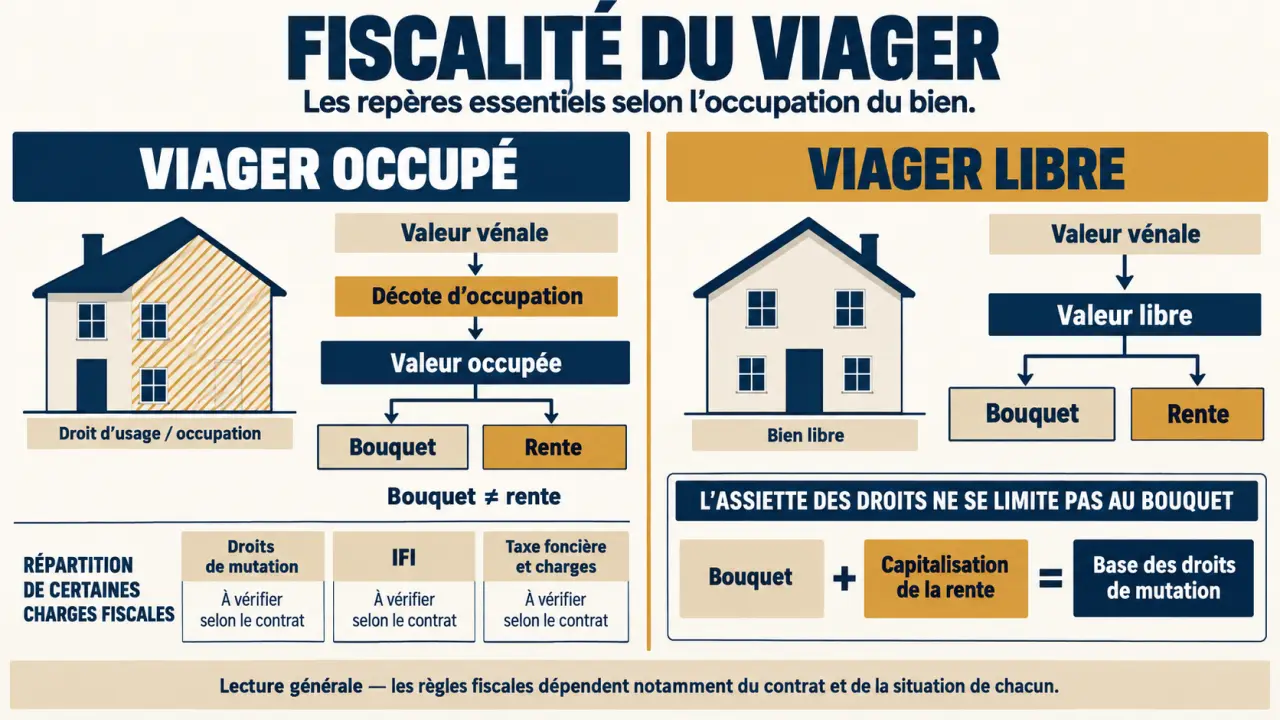
Dans un viager occupé, le vendeur conserve un droit d’usage et d’habitation ou un usufruit. Le premier permet essentiellement d’habiter le logement ; le second permet aussi, en principe, de le louer. En viager libre, l’acquéreur peut immédiatement occuper ou louer le bien.
Le calcul part de la valeur vénale. Une décote d’occupation est ensuite appliquée si le vendeur conserve la jouissance du logement. Le bouquet est déduit du capital à convertir en rente, dont le montant dépend notamment de l’âge et des hypothèses de longévité retenues.
- Bouquet et rente : une partie du prix est payée immédiatement, le reste sous forme de revenu viager.
- Rente pleine : aucun bouquet n’est versé ; le capital est entièrement converti en rente.
- Vente sans rente : le prix est payé comptant avec occupation conservée. Sans rente, il n’existe pas de revenu viager à déclarer.
Une décote élevée n’est donc pas un cadeau fiscal : elle compense d’abord l’impossibilité de disposer immédiatement du logement.
Rente et bouquet : ce que le vendeur doit déclarer
Une fraction imposable fixée au premier versement
La rente issue d’une vente immobilière relève des rentes viagères à titre onéreux. Seule une fraction entre dans le revenu imposable, selon l’âge du bénéficiaire lors de l’entrée en jouissance de la rente. Cette fraction ne diminue pas ensuite à chaque anniversaire.
| Âge à l’entrée en jouissance | Fraction imposable | Part non imposable |
|---|---|---|
| Moins de 50 ans | 70 % | 30 % |
| De 50 à 59 ans inclus | 50 % | 50 % |
| De 60 à 69 ans inclus | 40 % | 60 % |
| À partir de 70 ans | 30 % | 70 % |
Par exemple, pour une rente annuelle de 12 000 € débutant à 72 ans, 3 600 € entrent dans le revenu imposable. Il ne s’agit pas de l’impôt à payer : celui-ci dépend de la situation fiscale du foyer. Des prélèvements sociaux peuvent également s’appliquer à la fraction taxable, selon les règles et la situation du bénéficiaire.
La déclaration annuelle comporte une rubrique consacrée aux rentes viagères à titre onéreux. Il faut y renseigner les sommes perçues dans la tranche d’âge correspondante, en contrôlant les montants préremplis. Une rente réversible au conjoint nécessite une vérification particulière des règles d’âge applicables au couple et au survivant.
Le bouquet n’est pas une rente, mais la plus-value reste à examiner
Le bouquet constitue une fraction du prix de vente : il n’est pas imposé comme un revenu courant. En revanche, la vente peut déclencher une imposition de la plus-value immobilière. L’exonération de la résidence principale s’applique si ses conditions sont remplies ; une résidence secondaire ou un logement locatif peut être taxable, sous réserve des exonérations et abattements pour durée de détention.
Le notaire calcule cette plus-value lors de la cession à partir du prix retenu dans l’acte, comprenant le bouquet et le capital représentatif de la rente. Un faible bouquet ne signifie donc pas une faible plus-value.
Acquéreur : frais de mutation et IFI ne suivent pas la même logique
Les droits d’enregistrement sont dus lors de l’acquisition, avec les autres frais d’acte. En viager occupé, leur assiette tient compte du droit conservé par le vendeur : elle correspond généralement à la valeur transmise, après décote d’occupation. Ils ne sont pas calculés sur le seul bouquet.
Pour un logement estimé à 300 000 €, une valeur occupée hypothétique de 180 000 € et un bouquet de 50 000 €, l’assiette ne se limite pas aux 50 000 € versés comptant. Le notaire doit confirmer la valorisation et le montant total des frais. Le repère d’environ 5,80 % cité par Viagimmo ne constitue pas un tarif national garanti : les taux départementaux peuvent évoluer et les frais d’acte comprennent d’autres postes.
Les rentes payées par un acquéreur particulier ne sont pas déductibles de son revenu global. En viager libre donné en location, les loyers perçus relèvent, quant à eux, du régime fiscal correspondant à la location.
À l’IFI, examiner le droit réservé et l’identité de l’acheteur
Un viager libre entre en principe dans le patrimoine immobilier de l’acquéreur pour sa valeur au 1er janvier. En viager occupé, il faut distinguer usufruit, nue-propriété et droit d’usage et d’habitation. Une vente avec réserve d’usufruit peut permettre une répartition de la valeur taxable entre vendeur et acquéreur selon le barème fiscal, lorsque les conditions légales sont réunies.
Cette répartition n’est pas automatique, notamment lorsque l’acquéreur est un héritier présomptif. Le droit d’usage et d’habitation obéit également à des règles spécifiques. Faites valider séparément les déclarations des deux parties et l’éventuelle déductibilité du capital représentatif de la rente : la décote commerciale ne suffit pas à déterminer l’IFI.
Taxes et travaux : inscrire la répartition dans l’acte
La personne tenue envers l’administration n’est pas toujours celle qui supporte finalement la dépense entre les parties. Une clause de remboursement organise leurs rapports sans nécessairement modifier le redevable légal.
| Dépense | Viager occupé | Viager libre |
|---|---|---|
| Taxe foncière | Acquéreur avec droit d’usage conservé ; usufruitier en cas d’usufruit, sous réserve des règles applicables | Acquéreur propriétaire au 1er janvier |
| Ordures ménagères | Généralement supportées par l’occupant selon l’acte | Acquéreur, avec récupération possible sur le locataire |
| Entretien courant | Généralement vendeur occupant | Acquéreur, ou locataire pour les réparations locatives |
| Grosses réparations | Répartition à préciser selon le droit réservé et les clauses | Acquéreur propriétaire |
La taxe d’habitation ne concerne plus les résidences principales, mais peut subsister pour une résidence secondaire. La situation d’occupation doit donc être correctement déclarée.
La patine d’un parquet n’a pas la même portée qu’une toiture en fin de vie. Avant de négocier la rente, distinguez l’usure esthétique, l’entretien différé et les travaux structurels. Un état documenté du logement, accompagné des diagnostics et des décisions de copropriété, permet d’anticiper le coût réel de l’achat plutôt que de se concentrer uniquement sur l’économie fiscale.
Avant la signature : sécuriser aussi les événements futurs
Le notaire formalise la vente, vérifie son équilibre juridique et explique les conséquences fiscales. L’aléa doit être réel : le décès dans les 20 jours peut notamment entraîner la nullité lorsque le vendeur souffrait, à la signature, de la maladie ayant causé son décès.
- Prévoir l’indexation, la réversion éventuelle et les garanties de paiement : clause résolutoire et hypothèque légale spéciale du vendeur.
- Préciser les conséquences d’un départ définitif du vendeur, notamment l’éventuelle majoration de rente.
- Vérifier les risques successoraux et fiscaux particuliers d’une vente à un enfant.
Au décès, la rente s’éteint sauf réversion prévue. L’extinction du droit réservé ne déclenche en principe pas de nouveaux droits de mutation pour l’acquéreur. Des démarches pratiques peuvent néanmoins rester nécessaires. Demandez avant signature un chiffrage séparant frais initiaux, revenu net, charges annuelles et IFI : c’est cette vue d’ensemble qui permet de juger l’opération.