Valeur de reconstitution des SCPI : lire une décote ou une surcote avant d’investir
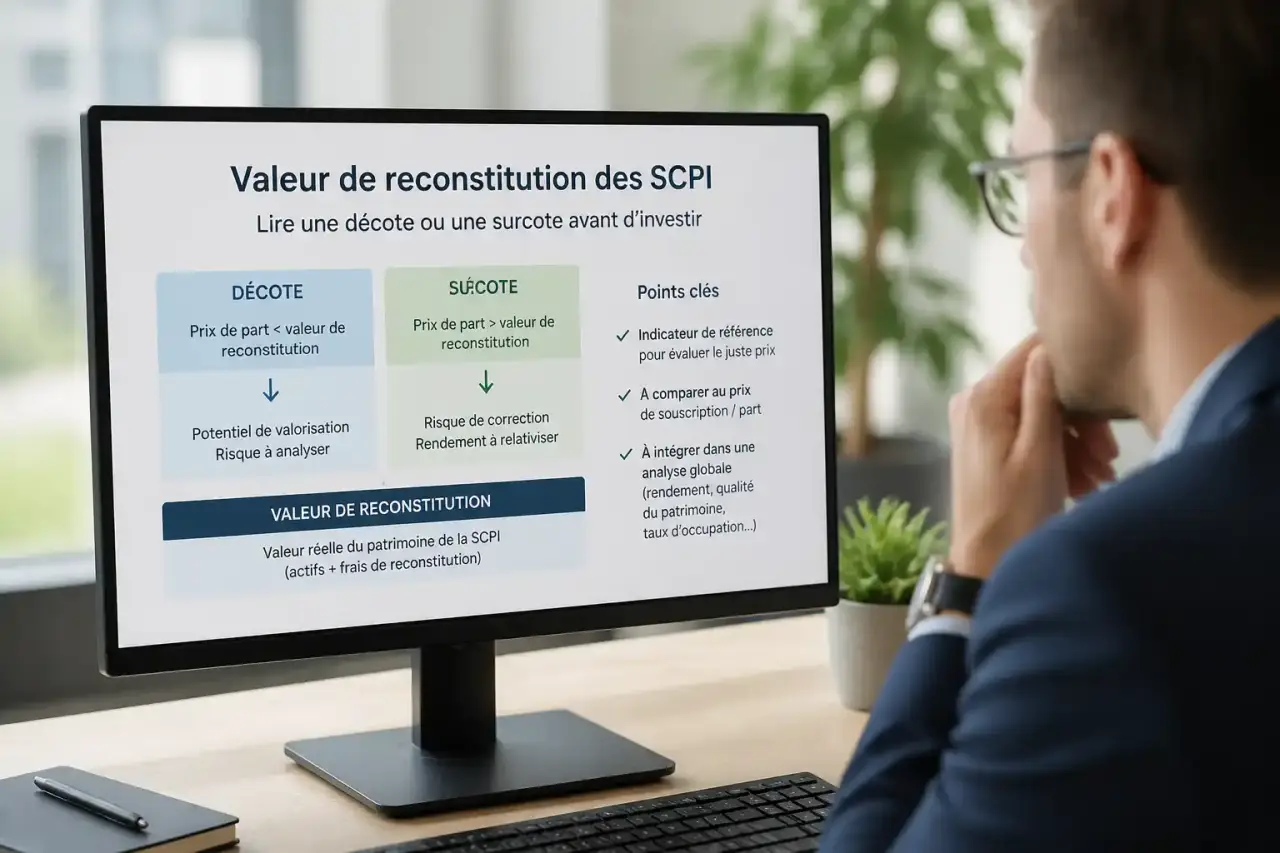
Avant de souscrire des parts, comparer leur prix à la valeur de reconstitution d’une SCPI permet de vérifier si le patrimoine immobilier est payé en dessous ou au-dessus de sa valeur estimée. Cet indicateur ne prédit ni le rendement ni l’évolution du marché, mais il offre une base concrète pour repérer une décote, une surcote et un éventuel ajustement du prix de part.
Ce que mesure réellement la valeur de reconstitution
La valeur de reconstitution correspond au montant théorique nécessaire pour recréer à l’identique le patrimoine d’une SCPI. Elle ne se limite donc pas à la valeur des immeubles. Elle inclut aussi les frais et droits qu’un acquéreur devrait payer pour reconstituer un portefeuille immobilier comparable dans les conditions du marché.
Exprimée par part, elle se compare au prix de souscription, c’est-à-dire au montant payé par un nouvel associé. Lorsque ce prix est inférieur à la valeur de reconstitution, la part affiche une décote. Lorsqu’il est supérieur, elle présente une surcote. Dans les deux cas, l’écart renseigne sur la valorisation, sans garantir une plus-value.
Ne pas confondre les trois valeurs
| Indicateur | Ce qu’il représente | Utilité pour l’investisseur |
|---|---|---|
| Valeur de réalisation | Valeur vénale des immeubles et des actifs financiers nets, après prise en compte de la dette. | Apprécier la valeur économique nette du patrimoine. |
| Valeur de reconstitution | Valeur de réalisation augmentée des frais et droits nécessaires pour recréer le patrimoine. | Comparer le prix de souscription à une référence patrimoniale complète. |
| Prix de souscription | Prix acquitté pour acheter une part de SCPI. | Mesurer la décote ou la surcote au moment d’investir. |
La valeur vénale des actifs immobiliers repose sur les expertises du patrimoine. La société de gestion publie ensuite les informations réglementaires. Des experts indépendants interviennent dans l’évaluation, tandis que le commissaire aux comptes participe au processus de contrôle. L’investisseur dispose ainsi d’une donnée encadrée, à confronter toutefois aux autres indicateurs de la SCPI.
Calcul : de la valeur du patrimoine au montant par part
La formule est simple dans son principe :
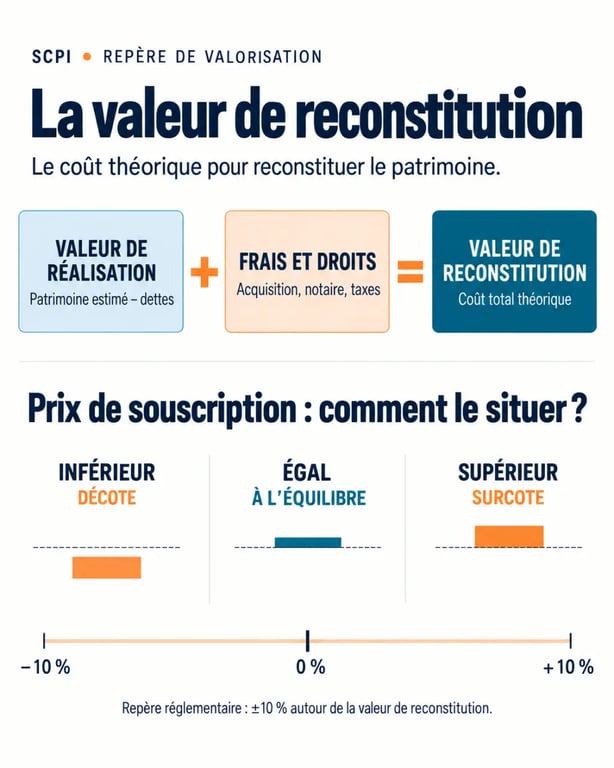
Valeur de reconstitution = valeur de réalisation + frais et droits liés à la reconstitution.
Les frais et droits peuvent inclure les droits de mutation, les droits d’enregistrement, les frais de notaire, certains frais de gestion et, selon la nature des actifs, les coûts liés à leur acquisition ou à leur construction. Ils expliquent pourquoi la valeur de reconstitution est généralement supérieure à la valeur de réalisation.
Un exemple chiffré pour comprendre l’écart
Imaginons une SCPI dont la valeur de réalisation atteint 140 € par part. Les frais et droits nécessaires à la reconstitution de son patrimoine sont estimés à 25 € par part. Sa valeur de reconstitution s’élève donc à 165 € par part. Si le prix de souscription est fixé à 150 €, l’investisseur entre avec une décote de 9,09 %.
Pour calculer cet écart, utilisez la formule suivante : (prix de souscription − valeur de reconstitution) / valeur de reconstitution × 100. Dans cet exemple : (150 − 165) / 165 × 100 = −9,09 %. Le signe négatif correspond à une décote.
La valeur de réalisation donne une première mesure du patrimoine. Les frais de reconstitution ajoutent les coûts nécessaires pour acheter à nouveau des actifs comparables. Acheter directement un immeuble ne consiste pas uniquement à payer sa valeur immobilière : il faut aussi régler la fiscalité d’acquisition, les actes, les formalités et les frais de transaction. Cette distinction évite de comparer le prix d’une part à une valeur incomplète et permet de mieux apprécier le coût réel d’un portefeuille déjà constitué.
La règle des -10 % à +10 % : un repère réglementaire décisif
L’AMF encadre le prix de souscription des SCPI par rapport à leur valeur de reconstitution. Il doit se situer dans une fourchette comprise entre −10 % et +10 %. Lorsque l’écart sort de cette zone, la société de gestion doit ajuster le prix de part pour revenir dans le cadre prévu.
Concrètement, une SCPI affichant une valeur de reconstitution de 115 € et un prix de souscription de 100 € présente une décote de −13,04 %. Cet écart dépasse la limite basse. Pour revenir dans la fourchette, un prix de 103,51 € crée une décote de −9,99 %.
Pourquoi cet encadrement protège les associés
Cette règle cherche à maintenir un équilibre entre les associés déjà présents et les nouveaux souscripteurs. Un prix trop bas peut pénaliser les associés historiques, car les nouveaux entrants accèdent au patrimoine avec une décote excessive. À l’inverse, un prix trop élevé expose les nouveaux investisseurs à payer davantage que la valeur patrimoniale de référence.
L’indicateur a été instauré par l’AMF en 2012. Depuis l’ordonnance du 3 juillet 2024, sa publication est devenue semestrielle. Les investisseurs disposent donc de repères plus fréquents pour suivre les évolutions de valorisation, au lieu de s’appuyer sur une donnée actualisée seulement une fois par an.
Décote et surcote : comment transformer le chiffre en décision
Une décote peut constituer un point d’entrée intéressant : pour un même nombre de parts, l’investisseur paie moins que la valeur de reconstitution. Lorsqu’elle approche de −10 %, elle peut aussi signaler qu’une revalorisation du prix de souscription devient plus probable. Ce n’est toutefois qu’une hypothèse, car la valeur de reconstitution peut évoluer lors de la prochaine publication.
Une surcote appelle davantage de prudence, surtout lorsqu’elle se rapproche de +10 %. Le prix demandé dépasse alors la valeur patrimoniale reconstituée. Cela ne suffit pas à qualifier une SCPI de mauvaise. La stratégie immobilière, la collecte, la qualité des actifs et la dynamique locative doivent aussi entrer dans l’analyse.
Les vérifications à faire avant de souscrire
- Calculez l’écart entre le prix de souscription et la valeur de reconstitution la plus récente.
- Comparez l’évolution de cette valeur sur plusieurs publications, plutôt que de vous arrêter à un chiffre isolé.
- Examinez la qualité du patrimoine, sa diversification, la vacance locative et le niveau d’endettement.
- Consultez le taux d’occupation financier. Une baisse durable des loyers encaissés peut peser sur la valorisation.
- Ne confondez pas décote et rendement : le taux de distribution, le capital et la liquidité ne sont pas garantis.
Où trouver la donnée et interpréter ses variations
La valeur de reconstitution figure dans les documents publiés par la société de gestion : rapport annuel, document d’information périodique ou rapport semestriel, selon les supports disponibles. Le bulletin trimestriel peut aider à suivre l’activité, mais il ne remplace pas nécessairement le document qui publie la valeur actualisée.
Une baisse n’est pas automatiquement un signal de mauvaise gestion. Elle peut provenir d’une correction générale du marché immobilier, d’une hausse des taux de rendement exigés par les acquéreurs, d’une vacance locative plus élevée, d’une dégradation temporaire du taux d’occupation financier ou d’un niveau de dette plus lourd. Le taux d’occupation financier mesure la part des loyers effectivement générés par les actifs. Le taux d’occupation physique renseigne, lui, sur la proportion des surfaces occupées. Ces deux données aident à comprendre l’évolution du patrimoine.
À l’inverse, une hausse peut refléter une revalorisation des immeubles ou une amélioration de leur exploitation. Elle ne suffit pas non plus à prédire le rendement futur. La bonne méthode consiste à croiser cet indicateur avec l’historique du prix de part, la composition géographique et sectorielle du portefeuille, la collecte, les revenus distribués et les conditions de revente.
La SCPI reste un placement immobilier de long terme, souvent envisagé sur une durée minimale de 10 ans. Le capital et le rendement ne sont pas garantis. L’investisseur doit aussi prendre en compte le risque de perte en capital et le risque de liquidité avant toute souscription.