SCPI allemande : impôt à 15,825 %, crédit d’impôt et absence de prélèvements sociaux
La fiscalité SCPI allemande intéresse surtout les investisseurs qui regardent leur rendement net. Quand les immeubles sont situés en Allemagne, les revenus suivent un traitement fiscal particulier prévu par la convention fiscale France-Allemagne. L’enjeu est simple : savoir où l’impôt est payé, comment la double imposition est neutralisée et pourquoi l’absence de prélèvements sociaux français peut modifier le résultat final.
Ce qu’on appelle vraiment une SCPI allemande
Une SCPI allemande est une SCPI dont une part significative du patrimoine immobilier est localisée en Allemagne. Elle peut être entièrement investie sur ce marché ou détenir seulement une partie d’actifs allemands dans un portefeuille plus large. L’investisseur français achète des parts, la société de gestion choisit les immeubles, encaisse les loyers, règle les charges et distribue des revenus potentiels aux associés.
Les actifs concernés sont souvent des bureaux, des commerces, des retail parks, des établissements de santé ou des biens liés à l’hospitalité. Les villes recherchées peuvent inclure Berlin, Hambourg, Munich, Francfort, Stuttgart, Düsseldorf ou Cologne, selon la stratégie de la SCPI. L’intérêt n’est donc pas seulement fiscal. L’Allemagne apporte aussi une diversification géographique dans la zone euro et un marché immobilier profond, soutenu par une population d’environ 83 millions d’habitants.
SCPI allemande pure ou SCPI européenne exposée à l’Allemagne
La distinction compte. Une SCPI très concentrée sur l’Allemagne permet de bénéficier clairement du régime fiscal applicable aux revenus de source allemande, mais elle expose davantage l’investisseur à un seul marché national. Une SCPI européenne répartit ses actifs entre plusieurs pays. L’Allemagne peut alors améliorer le rendement net sans être l’unique moteur de performance.
Des noms comme Eurovalys, PAREF Prima, PF Hospitalité Europe, CORUM Origin, LF Europimmo ou Patrimmo Commerce sont régulièrement associés à une exposition allemande ou européenne. Ils ne se comparent pas uniquement sur la fiscalité. Il faut aussi regarder la qualité des locataires, le taux d’occupation financier, la diversification sectorielle, les frais, la capitalisation et la liquidité des parts.
Le cœur du sujet : impôt allemand, convention fiscale et prélèvements sociaux
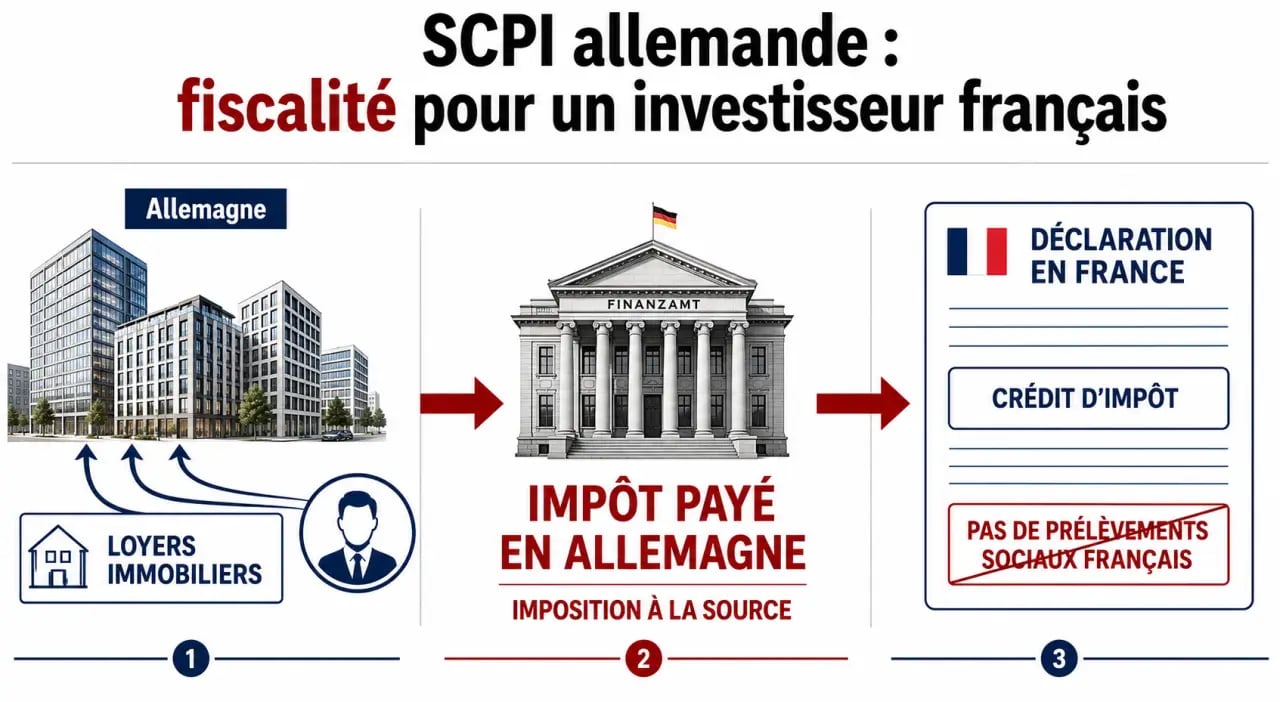
La fiscalité des revenus immobiliers allemands repose sur un principe simple : les loyers issus d’immeubles situés en Allemagne sont imposés en Allemagne. Pour les revenus distribués à travers une SCPI, l’impôt allemand mentionné dans les documents spécialisés est souvent présenté avec un taux de 15,825 %. C’est ce premier niveau d’imposition qui distingue fortement une SCPI allemande d’une SCPI investie uniquement en France.
Le rôle de la convention fiscale France-Allemagne
La convention fiscale France-Allemagne, signée le 21 juillet 1959, vise à éviter qu’un même revenu immobilier soit taxé deux fois de manière pleine. Concrètement, le revenu de source allemande doit être déclaré en France, mais un mécanisme correcteur s’applique pour neutraliser la double imposition. Selon les situations, les revenus étrangers peuvent être pris en compte dans le calcul du taux moyen d’imposition, puis corrigés par un crédit d’impôt.
Il ne s’agit donc pas d’une absence totale de déclaration en France. L’administration fiscale française doit connaître ces revenus, car ils peuvent influencer le taux applicable aux autres revenus du foyer. La différence tient au fait que l’impôt déjà supporté à l’étranger entre dans un mécanisme qui évite une taxation française classique comme pour des revenus fonciers hexagonaux.
L’avantage souvent décisif : pas de prélèvements sociaux français
Pour un résident fiscal français, les revenus fonciers français supportent l’impôt sur le revenu selon la tranche marginale d’imposition, auxquels s’ajoutent les prélèvements sociaux de 17,2 %. Avec des revenus de source allemande, les contenus fiscaux spécialisés mettent en avant une exonération des prélèvements sociaux français dans les cas cités. C’est souvent ce point qui améliore le rendement net après impôt.
Un investisseur dans une tranche marginale à 30 %, 41 % ou 45 % peut donc trouver l’écart significatif. Sur une SCPI française, la pression fiscale peut devenir élevée lorsque l’on additionne impôt sur le revenu et prélèvements sociaux. Sur une SCPI allemande, l’imposition étrangère et le mécanisme conventionnel peuvent aboutir à une charge plus modérée, même si le calcul exact dépend du taux moyen, du foyer fiscal et du montant des autres revenus.
Comparer le rendement net avec une SCPI française
Le taux de distribution brut ne suffit jamais pour comparer deux SCPI. Une SCPI française affichant un rendement supérieur peut finalement laisser moins de revenus nets à un contribuable fortement imposé qu’une SCPI allemande au rendement brut plus modéré. La fiscalité doit donc être intégrée dès le départ, au même titre que le risque locatif ou la qualité du patrimoine.
| Critère | SCPI française | SCPI allemande |
|---|---|---|
| Localisation des revenus | France | Allemagne |
| Imposition principale | Impôt sur le revenu en France | Impôt en Allemagne, souvent mentionné à 15,825 % |
| Prélèvements sociaux français | 17,2 % | Absents dans les cas d’exposition allemande évoqués |
| Double imposition | Non concernée | Corrigée par la convention fiscale France-Allemagne |
| Point de vigilance | Fiscalité lourde pour les TMI élevées | Déclaration plus technique et dépendance au marché allemand |
Exemple de lecture : pour 1 000 € de revenus fonciers, un investisseur imposé à 30 % supporte en France une fiscalité théorique composée de sa tranche d’impôt et de 17,2 % de prélèvements sociaux, soit une pression forte sur le revenu distribué. Avec des revenus allemands, le raisonnement passe par l’impôt payé en Allemagne et par le crédit d’impôt applicable en France. L’économie ne se résume pas à un chiffre unique, mais elle devient souvent plus visible à mesure que la tranche marginale d’imposition augmente.
Le bon réflexe consiste à raisonner sur la durée. Les revenus tombent à intervalles réguliers, la déclaration revient chaque année, mais l’investissement se juge sur un cycle long. Un avantage fiscal immédiat peut séduire, pourtant le vrai réglage consiste à aligner la SCPI avec l’horizon de détention, les futurs revenus, une éventuelle retraite, un crédit en cours et la revente possible des parts. Un contribuable très imposé aujourd’hui mais proche d’une baisse de revenus n’a pas le même intérêt fiscal qu’un actif dont la pression fiscale restera élevée pendant dix ans.
Déclarer ses revenus de SCPI allemande sans se tromper
La déclaration est l’un des points qui inquiètent le plus les épargnants. En pratique, la société de gestion transmet généralement un imprimé fiscal unique, ou IFU, qui récapitule les montants à reporter. Ce document ne dispense pas de vérifier sa déclaration, mais il simplifie le travail, car il distingue les revenus selon leur origine et leur traitement fiscal.
Les formulaires à connaître
Les revenus de SCPI se déclarent généralement avec le formulaire 2044 pour les revenus fonciers, et le formulaire 2047 pour les revenus encaissés à l’étranger. Les revenus allemands doivent ensuite être reportés dans les rubriques adaptées afin que le mécanisme de crédit d’impôt ou de neutralisation de la double imposition soit correctement appliqué.
L’erreur fréquente consiste à traiter les revenus allemands comme de simples revenus fonciers français. Cela peut conduire à une fiscalité trop lourde, notamment si les prélèvements sociaux sont appliqués à tort. À l’inverse, ne pas déclarer ces revenus en France serait également incorrect. Même lorsqu’ils ont déjà été imposés en Allemagne, ils restent à mentionner dans la déclaration française.
Investissement à crédit : un point à vérifier
Il est possible d’investir en SCPI à crédit. Les intérêts d’emprunt peuvent être déductibles sous conditions, mais leur traitement dépend de la nature des revenus, de la structure de détention et des règles déclaratives applicables. Avant de financer des parts de SCPI allemande par emprunt, il est préférable de simuler le rendement net après intérêts, fiscalité étrangère et fiscalité française résiduelle.
Avantages, limites et profils pour lesquels la SCPI allemande a du sens
La SCPI allemande peut convenir à un investisseur qui cherche à diversifier son patrimoine immobilier hors de France, à réduire l’impact des prélèvements sociaux et à améliorer son rendement net. Elle intéresse particulièrement les contribuables dont la tranche marginale d’imposition est élevée, par exemple 30 %, 41 % ou 45 %, car l’écart avec une SCPI française peut devenir plus marqué.
Elle peut aussi intéresser un épargnant qui souhaite accéder à l’immobilier professionnel allemand sans gérer directement un bien à l’étranger. La société de gestion prend en charge la sélection des immeubles, les locataires, les travaux, les arbitrages et la distribution. Cette délégation est utile, à condition d’accepter les frais et l’absence de maîtrise directe sur les décisions d’investissement.
Les risques à ne pas minimiser
L’avantage fiscal ne protège pas contre les risques immobiliers. Une SCPI reste exposée à la vacance locative, à la baisse de valeur des immeubles, aux renégociations de loyers, aux cycles économiques et à la liquidité du marché des parts. Le capital n’est pas garanti et les revenus peuvent varier. Un horizon de détention de 8 à 10 ans est souvent évoqué pour ce type de placement, car les frais d’entrée et les cycles immobiliers se lissent difficilement sur une période courte.
Le bon réflexe consiste à comparer plusieurs SCPI sur leur rendement net potentiel, mais aussi sur la qualité du patrimoine, la mutualisation des locataires, le taux d’occupation financier, l’endettement, la stratégie de revalorisation et la cohérence géographique. La fiscalité SCPI allemande est un levier puissant, pas un argument suffisant à lui seul. Pour décider, mieux vaut raisonner en portefeuille : une part de France, une part d’Europe, éventuellement une exposition allemande ciblée, selon la fiscalité et la tolérance au risque.