Plusieurs PER sont autorisés, mais le plafond fiscal reste unique
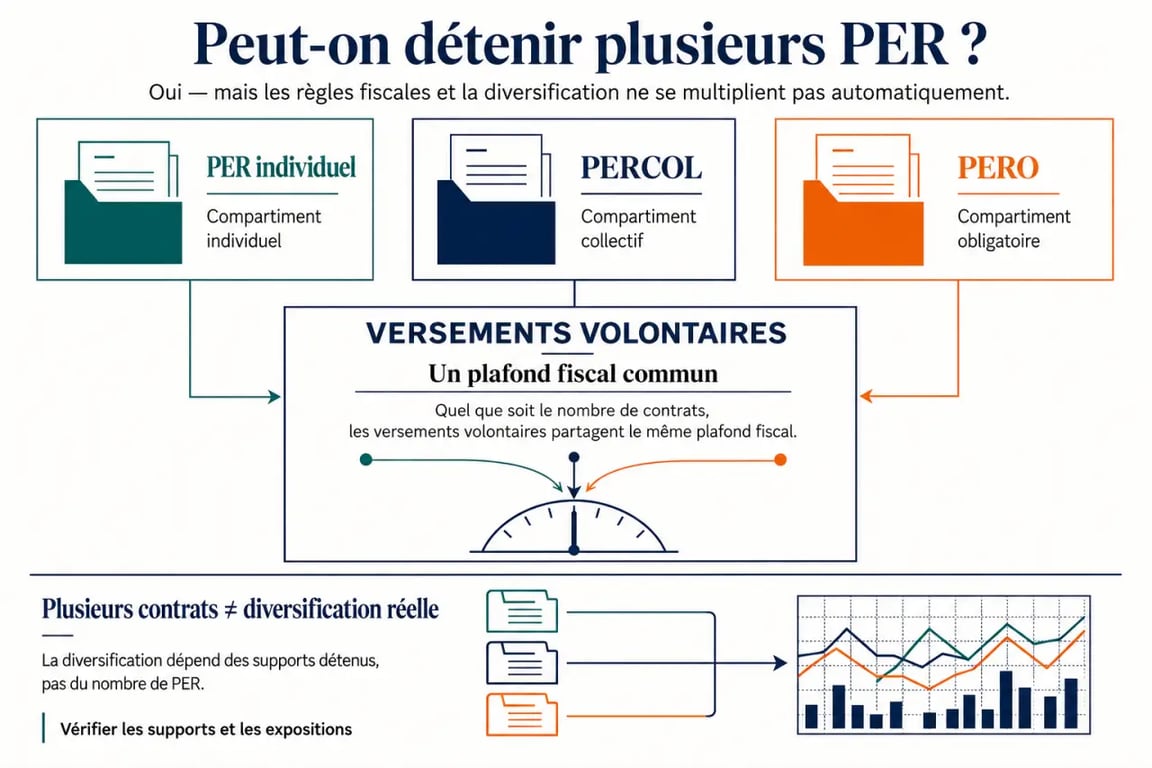
Oui, vous pouvez détenir plusieurs PER à votre nom : plusieurs PER individuels, un PER individuel et un PER d’entreprise, ou encore plusieurs plans conservés après des changements d’employeur. Aucune limite légale particulière ne fixe le nombre de contrats. En revanche, les versements volontaires ne donnent pas droit à plusieurs plafonds de déduction. Le plafond fiscal reste commun à l’ensemble de vos plans.
Plusieurs PER, contrats et compartiments : ce qu’il faut distinguer
Le Plan d’Épargne Retraite est une enveloppe destinée à préparer la retraite. Détenir plusieurs PER signifie posséder plusieurs contrats ou plans distincts, éventuellement gérés par des établissements différents. Cette situation ne doit pas être confondue avec les compartiments : un même PER peut recevoir des sommes provenant de sources différentes.
| Type de plan | Qui l’ouvre ? | Ce qu’il peut recevoir |
|---|---|---|
| PER individuel | L’épargnant, auprès d’une banque ou d’un assureur | Versements volontaires et sommes transférées |
| PERCOL | L’employeur, avec une adhésion généralement facultative | Épargne salariale, abondement, versements volontaires et droits inscrits au CET |
| PERO | L’employeur, pour les salariés concernés par le dispositif | Versements obligatoires et, selon le plan, d’autres versements |
Chaque PER s’organise autour de trois compartiments : le compartiment individuel pour les versements volontaires, le compartiment collectif pour l’épargne salariale et le compartiment obligatoire pour les cotisations obligatoires. Cette organisation explique pourquoi un salarié peut détenir un PER individuel et un PER d’entreprise. Les sources d’alimentation et les règles applicables diffèrent selon les compartiments.
PER assurantiel ou PER bancaire : deux cadres possibles
Un PER individuel assurantiel est souscrit auprès d’une compagnie d’assurance. Il peut proposer un fonds en euros et des unités de compte, ainsi que des mécanismes propres au cadre assurantiel pour désigner les bénéficiaires en cas de décès. Un PER bancaire, aussi appelé PER compte-titres, est ouvert auprès d’une banque. Il fonctionne selon une logique de compte-titres, avec une offre de supports qui peut être différente.
Aucun de ces deux formats n’est systématiquement supérieur à l’autre. La comparaison doit porter sur les frais, les supports disponibles, le mode de gestion, les options proposées et les modalités de sortie. Le nombre de contrats ne suffit donc pas à évaluer la qualité d’une organisation.
Dans quels cas le cumul de plusieurs PER est-il pertinent ?
Le cas le plus courant est le changement d’employeur. Vous pouvez conserver un ancien PERCOL ou PERO tout en rejoignant le nouveau dispositif proposé par votre entreprise. Vous pouvez aussi ouvrir un PER individuel pour effectuer des versements personnels, indépendamment de l’épargne salariale ou de l’abondement de votre employeur.
- PER individuel et PERCOL : cette combinaison sépare l’effort d’épargne personnel de la participation, de l’intéressement et de l’abondement.
- Plusieurs PER individuels : cette solution peut donner accès à des supports différents, à la gestion libre sur un contrat ou à la gestion pilotée sur un autre.
- Plusieurs PER d’entreprise : cette situation est fréquente après plusieurs mobilités professionnelles. Les droits accumulés dans les anciens plans ne disparaissent pas automatiquement.
- Anciens produits et PER : des encours issus d’un PERP, d’un contrat Madelin, d’un article 83 ou d’un PERCO peuvent être transférés vers un PER, sous conditions.
Plusieurs enveloppes peuvent aussi répondre à une volonté de diversifier les gestionnaires. Toutefois, diversifier les contrats ne garantit pas une diversification réelle. Deux PER peuvent détenir des fonds très proches, voire être exposés aux mêmes marchés. L’intérêt se mesure donc à l’échelle de l’allocation globale, pas au seul nombre de contrats figurant sur vos relevés.
Imaginez vos placements comme une palette de couleurs : multiplier les tubes ne rend pas le tableau plus varié si vous utilisez toujours les mêmes teintes. Pour vos PER, comparez la répartition effective entre actions, obligations, fonds en euros, immobilier ou supports non cotés. Cette analyse par exposition évite de croire que trois contrats correspondent à trois stratégies différentes, alors qu’ils peuvent reproduire la même concentration de risque.
Le plafond de déduction reste unique, même avec plusieurs contrats
Ouvrir un deuxième ou un troisième PER ne multiplie pas l’avantage fiscal. Les versements volontaires déductibles sont imputés sur un plafond épargne retraite disponible commun. Ce plafond concerne l’ensemble de vos PER, qu’ils soient individuels ou liés à l’entreprise.
Si vous versez sur deux PER individuels et sur le compartiment individuel d’un PER d’entreprise, vous devez additionner ces versements pour déterminer la part qui peut être déduite de votre revenu imposable. Chaque gestionnaire connaît les montants versés sur son propre contrat, mais pas nécessairement ceux investis auprès d’un autre établissement. Le suivi global vous appartient.
Déduire ou ne pas déduire : une décision à tracer
La déduction des versements volontaires est optionnelle. Si vous l’utilisez, conservez une trace précise des montants déclarés et des montants non déduits, contrat par contrat. Ce suivi sera utile au moment de la sortie, qui peut prendre la forme d’un capital, d’une rente ou d’une combinaison, selon les règles applicables.
Le choix de déduire dépend notamment de votre tranche marginale d’imposition, de votre horizon de retraite et de l’intérêt que vous accordez à une fiscalité plus lisible au moment de la sortie. Il faut donc considérer l’avantage obtenu lors du versement avec le traitement applicable lorsque l’épargne sera récupérée.
Avant tout nouveau versement, vérifiez le plafond indiqué sur votre avis d’impôt. Un simulateur peut aider à estimer l’économie d’impôt, mais il ne remplace pas l’examen de votre situation personnelle, en particulier si vous avez plusieurs sources de revenus ou des plafonds non utilisés.
Conserver, transférer ou regrouper : la bonne méthode de décision
Un regroupement est souvent pertinent lorsqu’un ancien contrat est coûteux, propose peu de supports ou devient difficile à suivre. À l’inverse, conserver plusieurs PER peut avoir du sens si un plan d’entreprise permet encore de bénéficier d’un abondement, si un ancien contrat offre des conditions intéressantes ou si les enveloppes jouent des rôles réellement complémentaires.
La décision dépend donc de la fonction de chaque contrat. Un PER peut recevoir l’épargne salariale, un autre les versements personnels, tandis qu’un troisième peut proposer un mode de gestion ou des supports qui ne sont pas disponibles ailleurs. À l’inverse, plusieurs contrats similaires peuvent alourdir le suivi sans améliorer la stratégie de retraite.
Comparer avant de demander un transfert
Le transfert vers un autre PER est possible dans de nombreuses situations, y compris depuis d’anciens dispositifs. Il peut simplifier la gestion, mais il faut examiner les caractéristiques du plan de départ et du plan d’arrivée : frais sur encours, frais de gestion des unités de compte, choix de supports, gestion pilotée, options de rente et qualité du suivi en ligne.
Les frais de transfert peuvent atteindre 1 % de l’encours lorsque le plan est détenu depuis moins de cinq ans. Le transfert est présenté comme gratuit au-delà de cinq ans de détention. Ce coût doit être comparé au gain attendu. Une baisse durable des frais ou une allocation plus adaptée peut justifier l’opération, mais pas dans tous les cas.
Avant de transférer un PER d’entreprise, vérifiez aussi les versements liés à l’employeur et les conditions du dispositif encore actif. Un transfert peut réduire le nombre de contrats, mais il ne doit pas vous faire perdre l’accès à un avantage auquel vous pouvez encore prétendre.
Une checklist simple pour éviter les mauvais doublons
- Listez tous vos PER, leurs encours, leurs compartiments et leur ancienneté.
- Repérez les versements de l’employeur que vous pourriez perdre en quittant un dispositif actif.
- Comparez les frais et les supports, sans vous limiter à la performance passée.
- Vérifiez votre plafond de déductibilité global avant chaque versement volontaire.
- Examinez la répartition réelle de vos placements pour identifier les doublons d’investissement.
- Choisissez un contrat principal pour piloter votre allocation et conservez les autres seulement s’ils ont une utilité claire.
La meilleure organisation n’est pas nécessairement celle qui comporte le moins de PER. C’est celle où chaque contrat a une fonction identifiable, où les frais restent maîtrisés et où votre stratégie de retraite peut être suivie sans angle mort. Plusieurs PER peuvent donc être cohérents, à condition de contrôler le plafond fiscal commun, les coûts, les supports et la répartition globale de l’épargne.