Les dividendes sont-ils imposables ? PFU, barème progressif et abattement de 40 %
Oui, les dividendes sont imposables en France. Pour un associé personne physique, ils entrent en principe dans les revenus de capitaux mobiliers et sont taxés soit au prélèvement forfaitaire unique, soit au barème progressif de l’impôt sur le revenu. Le bon régime dépend surtout du niveau d’imposition, du régime fiscal de la société et des prélèvements déjà opérés au moment du versement.
La réponse dépend d’abord du régime fiscal de la société
Avant de comparer les taux, il faut vérifier un point simple : la société qui distribue les sommes est-elle soumise à l’impôt sur les sociétés ou à l’impôt sur le revenu ? Cette distinction change la nature de ce que vous recevez et la façon dont l’administration fiscale le traite. Le mot dividende ne recouvre pas toujours la même réalité selon le statut de la structure.
Dividendes : calcul de l’impôt
PFU (Flat Tax 30%)
0 €
Net : 0 €
Barème Progressif
0 €
Net : 0 €
Différence : 0 €
Note : Le prélèvement de 12,8 % à la source est un acompte imputable lors de votre déclaration de revenus. Ce résultat est indicatif et ne remplace pas une simulation officielle. La CSG est déductible à hauteur de 6,8% sur le revenu imposable si vous optez pour le barème.
Société à l’IS : une taxation à deux niveaux
Dans une société soumise à l’impôt sur les sociétés, les bénéfices sont d’abord imposés au niveau de la société. Si l’assemblée décide ensuite de distribuer une partie du résultat, les sommes versées aux associés deviennent des dividendes imposables entre leurs mains.
C’est ce qui donne l’impression d’une double taxation : une première fois sur le bénéfice de la société, puis une seconde fois chez l’associé qui perçoit le dividende. Pour les petites et moyennes sociétés, un taux réduit de 15 % peut s’appliquer sur une fraction du bénéfice jusqu’à 42 500 €, sous conditions, notamment un chiffre d’affaires inférieur à 10 millions € et un capital libéré détenu à au moins 75 % par des personnes physiques. Au-delà, ou hors conditions, le taux normal de l’IS s’applique.
Société à l’IR : pas de dividende fiscal classique
Dans une société relevant de l’impôt sur le revenu, le bénéfice est généralement imposé directement chez les associés, même s’il n’est pas effectivement distribué. On ne parle donc pas, fiscalement, de dividendes au sens habituel. La quote-part de bénéfice est imposée selon la catégorie correspondant à l’activité : bénéfices industriels et commerciaux, bénéfices non commerciaux ou autre régime applicable.
Cette différence change la question de départ. Si vous êtes associé d’une société à l’IR, la vraie interrogation n’est pas seulement « combien seront taxés mes dividendes ? », mais plutôt « comment ma part de bénéfice s’intègre-t-elle à mon revenu imposable ? ».
PFU ou barème progressif : les deux voies pour les personnes physiques
Lorsqu’un particulier reçoit des dividendes d’une société à l’IS, le régime par défaut est le prélèvement forfaitaire unique, souvent appelé flat tax. Il existe toutefois une option pour le barème progressif de l’impôt sur le revenu. Cette option peut être intéressante, mais elle doit être choisie avec méthode, car elle modifie le calcul global du foyer fiscal.
Le PFU : la solution simple et forfaitaire
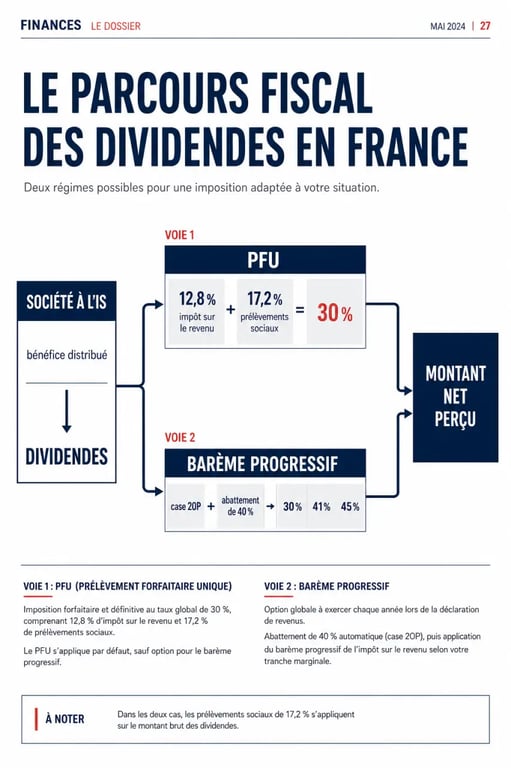
Le prélèvement forfaitaire unique consiste à appliquer une taxation forfaitaire sur les dividendes. Il comprend une part d’impôt sur le revenu de 12,8 % et des prélèvements sociaux. Des calculs souvent présentés retiennent des prélèvements sociaux de 18,6 %, soit une charge globale de 31,4 % dans ce calcul. Dans d’autres présentations fiscales, le PFU est souvent résumé par le taux global de 30 %, car les taux applicables peuvent dépendre du cadre retenu et des règles en vigueur au moment de la déclaration.
L’intérêt du PFU est sa lisibilité. Vous connaissez rapidement la ponction globale et vous évitez de recalculer l’effet de votre tranche marginale d’imposition. Il est souvent adapté lorsque votre taux marginal d’impôt est élevé ou lorsque vous privilégiez la simplicité.
Le barème progressif : intéressant si votre tranche est faible
L’option pour le barème progressif soumet les dividendes à votre impôt sur le revenu classique. Son avantage principal est l’abattement de 40 % : seule une partie des dividendes est intégrée à votre revenu imposable. En contrepartie, cette option vaut pour l’ensemble des revenus de capitaux mobiliers concernés de votre foyer fiscal, pas seulement pour une ligne de dividendes isolée.
Le barème peut donc être favorable si vous êtes non imposable ou dans une tranche basse. En revanche, si vous êtes imposé à 30 %, 41 % ou 45 %, le PFU peut rester plus avantageux. Il faut aussi tenir compte de la déductibilité partielle de certains prélèvements sociaux, notamment 6,8 points de CSG dans les situations où les conditions sont réunies.
| Critère | PFU | Barème progressif |
|---|---|---|
| Logique | Taux forfaitaire | Imposition selon votre tranche |
| Impôt sur le revenu | 12,8 % | 0 %, 14 %, 30 %, 41 % ou 45 % selon le foyer |
| Abattement de 40 % | Non | Oui |
| Option à cocher | Non, régime par défaut | Oui, case 2OP |
| Profil souvent concerné | Revenus moyens à élevés | Revenus faibles ou tranche basse |
Ce qui est prélevé au moment du versement
Le versement d’un dividende ne signifie pas toujours que l’impôt définitif est immédiatement soldé. En pratique, un prélèvement forfaitaire non libératoire de 12,8 % peut être effectué à la source. Il s’agit d’un acompte d’impôt sur le revenu, qui sera ensuite imputé lors de la déclaration annuelle.
L’acompte de 12,8 % n’est pas toujours l’impôt final
Le terme « non libératoire » est essentiel : il signifie que le prélèvement réalisé au moment du paiement ne ferme pas définitivement le dossier fiscal. Lors de la déclaration de revenus, l’administration recalcule l’impôt réellement dû selon le régime applicable, PFU maintenu ou option pour le barème progressif.
Si trop d’impôt a été prélevé, une régularisation peut intervenir. Si l’acompte ne suffit pas, un complément peut être demandé. C’est pourquoi il est utile de raisonner en montant net final, et pas seulement en montant versé sur votre compte bancaire.
La dispense d’acompte sous conditions de revenu
Certains contribuables peuvent demander une dispense du prélèvement forfaitaire non libératoire de 12,8 %. Cette dispense dépend du revenu fiscal de référence. Les seuils généralement utilisés sont de 50 000 € pour une personne seule et 75 000 € pour un couple soumis à imposition commune.
La demande doit être formulée avant le 30 novembre pour s’appliquer aux revenus versés l’année suivante. Attention : être dispensé de l’acompte ne signifie pas être exonéré d’impôt. Les dividendes restent à déclarer et seront imposés selon le régime retenu lors de la déclaration annuelle.
Déclarer ses dividendes sans se tromper de case
La plupart du temps, les dividendes versés par des établissements financiers ou des sociétés déclarantes sont préremplis dans votre déclaration. Cela ne dispense pas de vérifier les montants, surtout si vous avez plusieurs comptes titres, une société familiale ou des distributions exceptionnelles. Un écart de saisie ou un mauvais choix de case peut modifier le calcul final.
Les formulaires à connaître
Pour un particulier, la déclaration passe principalement par le formulaire 2042. Certains revenus professionnels ou situations d’associés peuvent également faire intervenir le formulaire 2042-C-PRO. Du côté de la société, d’autres liasses et formulaires peuvent exister selon le régime, notamment le formulaire 2031 ou les formulaires 2033-A à 2033-G pour certaines entreprises au régime réel simplifié.
Si vous souhaitez opter pour le barème progressif, la case 2OP est déterminante. La cocher revient à renoncer au PFU pour les revenus concernés et à demander leur taxation au barème. Avant de le faire, comparez l’effet sur l’ensemble du foyer fiscal : salaires, pensions, revenus fonciers, plus-values et autres revenus mobiliers peuvent modifier le résultat.
Un réflexe utile : vérifier le chemin complet du dividende
Une bonne déclaration demande de reconstituer le parcours complet du dividende. Il faut partir du bénéfice distribué, vérifier le montant brut reçu, intégrer l’acompte déjà prélevé, appliquer l’abattement éventuel de 40 % si vous optez pour le barème, puis valider le choix fiscal dans la bonne case. Si vous ne regardez qu’un seul élément, par exemple le taux d’impôt, vous risquez de fausser le résultat final.
Le bon réflexe consiste donc à contrôler le brut, le prélèvement à la source, l’option choisie et la régularisation attendue. C’est plus fiable qu’une estimation rapide, surtout quand plusieurs sources de revenus se cumulent dans la même déclaration.
Choisir le régime le plus adapté à votre situation
Il n’existe pas de meilleur régime universel. Le PFU rassure par sa simplicité, tandis que le barème progressif peut réduire l’impôt dans certains foyers. Le bon choix se fait en comparant le coût final, et non en regardant un seul taux isolé.
Vous êtes non imposable ou faiblement imposé : le barème progressif mérite souvent une simulation, car l’abattement de 40 % peut réduire la base taxable.
Vous êtes dans une tranche à 30 %, 41 % ou 45 % : le PFU reste souvent plus lisible et peut être plus favorable, selon le montant distribué. Vous percevez des dividendes importants : il faut aussi regarder l’effet sur le revenu fiscal de référence et sur les autres dispositifs fiscaux. Vous êtes dirigeant non salarié : le traitement peut avoir des conséquences sociales particulières, donc un calcul distinct est utile.
Pour éviter les mauvaises surprises, le plus fiable reste de faire deux calculs : un avec le PFU, un avec l’option 2OP. Vous pouvez utiliser un simulateur de dividendes, puis vérifier les informations dans votre espace sur impots.gouv.fr. En cas de distribution significative ou de structure patrimoniale complexe, l’avis d’un expert-comptable ou d’un conseil fiscal permet souvent d’économiser plus que le coût de la consultation.