ISF et assurance-vie : ce que la valeur de rachat change depuis l’IFI
Associer ISF et assurance-vie prête souvent à confusion, car la règle a changé avec le remplacement de l’ISF par l’IFI en janvier 2018. Aujourd’hui, ce n’est plus l’assurance-vie dans son ensemble qui est visée, mais la part de certains contrats correspondant à des actifs immobiliers taxables. Pour sécuriser une déclaration, il faut donc regarder le seuil de patrimoine, le caractère rachetable du contrat et la composition réelle des supports.
ISF hier, IFI aujourd’hui : le changement de logique fiscale
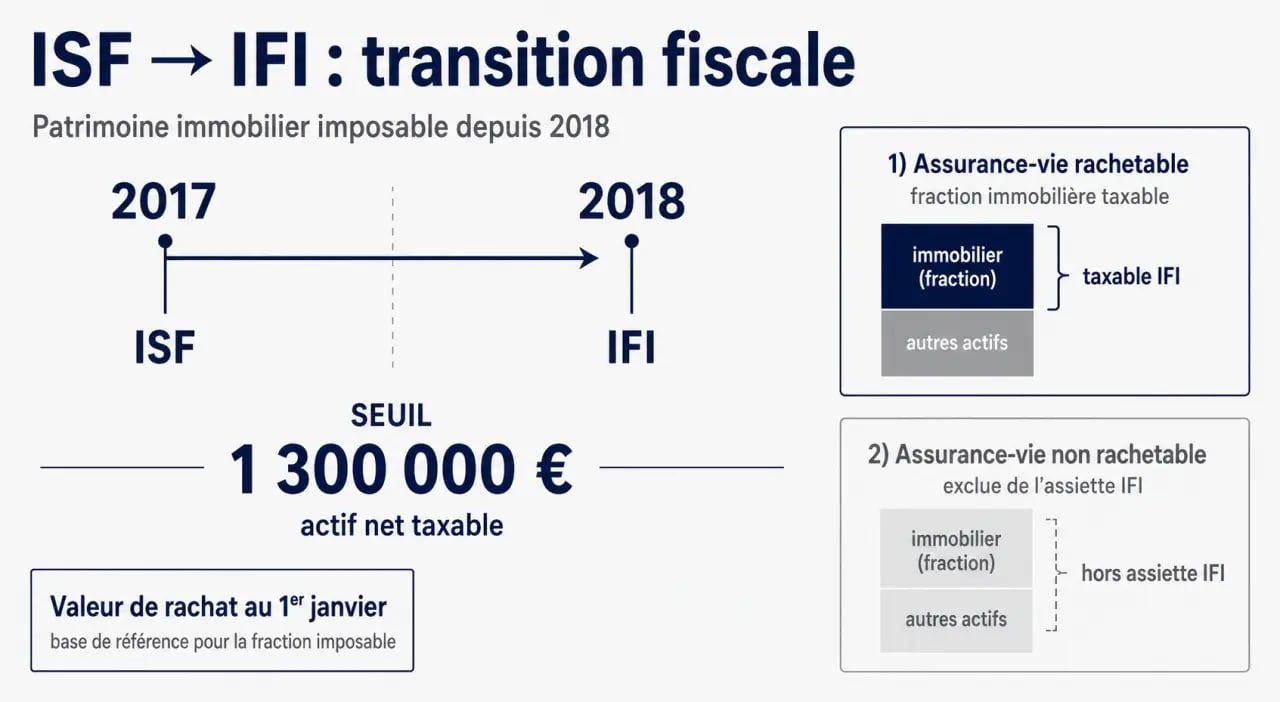
L’ISF, ou impôt de solidarité sur la fortune, portait sur un patrimoine net taxable beaucoup plus large. Depuis janvier 2018, il a été remplacé par l’IFI, l’impôt sur la fortune immobilière. Cette évolution a changé le traitement de l’assurance-vie : la question n’est plus seulement de savoir si un contrat existe, mais s’il contient une fraction immobilière entrant dans l’assiette de l’IFI.
ISF et assurance vie : 6 questions pour vérifier l’essentiel
Le seuil de 1 300 000 € reste le premier filtre
L’IFI concerne les personnes physiques dont le patrimoine immobilier net taxable dépasse 1 300 000 €. Ce seuil s’apprécie au niveau du foyer fiscal, ce qui inclut notamment les couples mariés, les partenaires de PACS et les concubins notoires. Avant même d’examiner les contrats d’assurance-vie, il faut donc vérifier si le patrimoine immobilier net atteint ce niveau.
L’assiette de l’IFI repose sur les biens et droits immobiliers, mais aussi sur certaines parts ou actions de sociétés, à hauteur de leur fraction représentative d’actifs immobiliers. Les articles 964 et 965 du CGI encadrent ce principe général. L’assurance-vie peut entrer dans cette logique lorsque ses unités de compte exposent indirectement l’épargnant à de l’immobilier taxable.
Ce que l’ancienne logique ISF changeait pour les contrats
Sous l’ISF, les contrats rachetables d’assurance-vie étaient en principe pris en compte pour leur valeur de rachat au 1er janvier. La valeur de rachat correspond au montant que le souscripteur peut récupérer en cas de sortie anticipée, avant d’éventuels prélèvements ou conditions propres au contrat. Les contrats non rachetables suivaient un traitement plus spécifique, notamment selon leur date de souscription et l’âge du souscripteur lors des versements.
Cette distinction reste utile pour comprendre les anciens dossiers, les contrôles portant sur des années antérieures ou les régularisations. En pratique, lorsqu’on parle aujourd’hui d’“ISF et assurance vie”, il faut souvent traduire la question en termes d’IFI, sauf si l’on analyse une période antérieure à janvier 2018. Le repère fiscal a changé, mais la logique de lecture du contrat reste la même : regarder la nature du support, puis sa valeur réelle.
Quand une assurance-vie doit être déclarée à l’IFI
Depuis la réforme, un contrat d’assurance-vie n’entre pas automatiquement dans l’assiette de l’IFI pour l’ensemble de sa valeur. Ce qui peut être retenu, c’est la fraction de sa valeur représentative d’actifs immobiliers imposables. Cette règle concerne surtout les contrats investis en unités de compte, par exemple lorsque celles-ci détiennent de l’immobilier directement ou via des véhicules collectifs.
La valeur de rachat sert de base de départ
Pour un contrat rachetable, la valeur à regarder est généralement celle disponible au 1er janvier de l’année d’imposition. Mais cette valeur n’est pas automatiquement intégrée en totalité dans l’IFI. Il faut identifier, au sein du contrat, la part correspondant à des supports immobiliers imposables, conformément à l’esprit de l’article 972 du CGI.
Exemple simple : un contrat d’assurance-vie de 300 000 € n’est pas déclaré à l’IFI pour 300 000 € uniquement parce qu’il existe. S’il est investi à 20 % dans des supports représentatifs d’actifs immobiliers taxables, c’est cette fraction qui doit être examinée. À l’inverse, des supports sans exposition immobilière taxable ne créent pas, par eux-mêmes, d’assiette IFI. La question n’est donc pas le montant total du contrat, mais la nature de ce qu’il contient.
Les unités de compte immobilières demandent une lecture fine
Les unités de compte peuvent être composées de fonds très différents : immobilier physique, parts de sociétés, organismes de placement, supports diversifiés. La difficulté vient du fait que la fiscalité ne s’arrête pas à l’intitulé commercial du support. Un fonds peut contenir une poche immobilière, mais celle-ci peut être partiellement ou totalement exclue selon sa composition, le niveau de détention ou les règles applicables.
Certaines détentions minoritaires sont notamment exclues lorsque le redevable détient moins de 10 % du capital et des droits de vote de sociétés opérationnelles. Certains OPC et fonds peuvent aussi être exclus sous conditions, notamment de seuils de détention et de composition d’actif. Les SIIC, sociétés d’investissement immobilier cotées, bénéficient également d’une exclusion sous le seuil de 5 %. Ces règles expliquent pourquoi l’attestation fournie par l’assureur est souvent plus fiable qu’un calcul approximatif réalisé à partir du nom des fonds.
Contrats exclus, exonérés ou à traiter à part
Tous les contrats d’assurance-vie ne se traitent pas de la même manière. Le caractère rachetable du contrat, son mode de sortie et la nature des capitaux versés jouent un rôle central. Le tableau suivant permet de distinguer les principaux cas sans confondre assurance-vie, capitalisation et rente.
| Situation du contrat | Traitement fiscal à retenir | Point de vigilance |
|---|---|---|
| Contrat rachetable investi en unités de compte immobilières | Potentiellement taxable à l’IFI pour la fraction immobilière imposable | Vérifier la valeur au 1er janvier et la part communiquée par l’assureur |
| Contrat rachetable sans actifs immobiliers taxables | En principe non retenu dans l’assiette IFI | Contrôler la composition réelle des supports |
| Contrat non rachetable | En principe non retenu dans la déclaration IFI | Attention aux anciens traitements ISF et aux clauses particulières |
| Contrat temporairement non rachetable | Cas particulier à analyser selon les conditions du contrat | Ne pas conclure trop vite à une exclusion définitive |
| Rente viagère ou capitaux versés à l’échéance | En principe non imposés à l’IFI au titre du contrat | Examiner ensuite l’emploi des sommes perçues |
Contrats non rachetables et contrats temporairement bloqués
Un contrat non rachetable ne permet pas au souscripteur de récupérer librement une valeur de rachat. C’est pourquoi il n’est pas traité comme un actif immédiatement disponible. Pour l’IFI, les contrats non rachetables ne sont généralement pas pris en compte dans la déclaration, ce qui les distingue des contrats rachetables contenant des unités de compte immobilières.
Le cas des contrats temporairement non rachetables mérite plus de prudence. Une indisponibilité limitée dans le temps, liée à une clause ou à une phase du contrat, ne produit pas nécessairement les mêmes effets qu’une absence totale de faculté de rachat. C’est typiquement le genre de situation où il faut relire les conditions générales et demander la ventilation fiscale de l’assureur. Une simple lecture du nom du produit ne suffit pas.
Primes après 70 ans et anciens contrats ISF
La référence aux 70 ans et à la date du 20 novembre 1991 concerne surtout l’analyse historique de certains contrats au regard de l’ISF, notamment pour les contrats non rachetables. Pour l’IFI actuel, la question centrale reste la fraction immobilière taxable. Il ne faut donc pas mélanger les règles successorales, les anciennes règles ISF et la déclaration IFI de l’année en cours.
Cette confusion est fréquente parce que l’assurance-vie possède plusieurs fiscalités : impôt sur le revenu en cas de rachat, droits de succession selon l’âge des versements, et IFI pour certains actifs immobiliers sous-jacents. Une même enveloppe peut donc être avantageuse sur un plan et nécessiter une déclaration précise sur un autre. C’est la raison pour laquelle il faut toujours vérifier le régime appliqué avant de conclure à une exonération.
Non-résidents, rentes et plafonnement : les cas qui font hésiter
Les situations patrimoniales complexes ne changent pas la méthode, mais elles modifient le périmètre des actifs à retenir. Non-résidence fiscale, sortie en rente ou recherche de plafonnement exigent une lecture plus personnalisée de la situation.
Non-résidents fiscaux : attention aux actifs situés en France
Un non-résident n’est pas imposé comme une personne domiciliée fiscalement en France. Pour l’IFI, l’analyse se concentre en principe sur les biens et droits immobiliers situés en France, directement ou indirectement détenus. Si un contrat d’assurance-vie contient des unités de compte représentatives d’actifs immobiliers français taxables, une déclaration peut donc être nécessaire, même si le souscripteur vit à l’étranger.
La difficulté vient de la détention indirecte : l’épargnant ne possède pas toujours un immeuble en nom propre, mais une unité de compte logée dans une enveloppe d’assurance-vie. C’est précisément cette chaîne de détention qu’il faut reconstituer pour éviter une omission. Le point clé reste le même : identifier ce qui, dans le contrat, renvoie à un actif immobilier taxable en France.
Rente viagère et capitaux à l’échéance
Lorsque le contrat se dénoue par le versement d’une rente viagère ou d’un capital à l’échéance, les sommes versées ne sont en principe pas imposées à l’IFI au titre du contrat lui-même. En revanche, si les capitaux perçus sont ensuite utilisés pour acheter un bien immobilier, des parts immobilières ou des supports eux-mêmes taxables, ils peuvent rejoindre l’assiette IFI par leur nouvel emploi.
Le raisonnement consiste à ne pas suivre seulement le nom du produit, mais la transformation économique de la valeur. Une assurance-vie peut devenir une rente, une rente peut alimenter une trésorerie, puis cette trésorerie peut financer de l’immobilier. À chaque étape, l’actif change de nature fiscale. Pour un contribuable proche du seuil de 1 300 000 €, cette chronologie compte autant que le montant, car elle permet de savoir à quel moment un flux sort du contrat et devient, éventuellement, un actif immobilier taxable.
Plafonnement : un sujet surtout hérité de l’ISF
L’assurance-vie a parfois été utilisée dans des stratégies liées au plafonnement de l’impôt, notamment sous l’ISF avec l’article 885 V bis. L’idée était de tenir compte du rapport entre revenus et imposition globale. Aujourd’hui, le plafonnement existe dans un environnement différent avec l’IFI, mais toute approche d’optimisation doit rester cohérente avec la composition réelle du patrimoine et les revenus effectivement pris en compte.
Cette logique de plafonnement n’a de sens que si les données patrimoniales sont exactes. Un contrat mal ventilé peut fausser l’analyse, alors qu’un contrat correctement qualifié permet de mesurer la charge fiscale de façon plus fiable. C’est un point de vigilance important dès qu’un foyer approche du seuil d’imposition.
Les bons réflexes avant de remplir sa déclaration
Pour déclarer correctement, il ne suffit pas de reprendre le montant total de ses contrats d’assurance-vie. La bonne méthode consiste à isoler les contrats concernés, à vérifier leur caractère rachetable et à obtenir la fraction immobilière taxable au 1er janvier.
- Identifier les contrats rachetables et ceux qui ne le sont pas, en relisant les clauses de rachat.
- Demander à l’assureur la valeur de rachat au 1er janvier et, si nécessaire, la part représentative d’actifs immobiliers imposables.
- Vérifier les unités de compte contenant de l’immobilier, des parts de sociétés ou des véhicules collectifs.
- Tenir compte des exclusions, notamment certains seuils de détention comme 10 %, 20 %, 5 % ou certaines limites de composition pouvant aller jusqu’à 75 % selon les supports concernés.
- Distinguer IFI, succession et impôt sur le revenu, car les règles applicables à l’assurance-vie ne poursuivent pas le même objectif.
En cas de doute, le plus sûr est de croiser l’attestation de l’assureur, la notice fiscale du contrat et la situation globale du foyer. L’enjeu n’est pas de déclarer trop ou pas assez par réflexe, mais de déclarer la bonne fraction : celle qui correspond réellement à des actifs immobiliers imposables dans le cadre de l’IFI. Une déclaration exacte protège mieux qu’une approximation prudente.