Investir à l’étranger : le rendement net compte plus que le pays choisi
Investir à l’étranger est légal pour un résident français, qu’il s’agisse d’acheter un logement, de souscrire des parts de SCPI, d’acquérir des ETF mondiaux ou d’ouvrir un compte-titres multidevise. La difficulté ne consiste pas seulement à franchir une frontière. Il faut comparer des rendements réellement comparables, anticiper la fiscalité et organiser une gestion qui reste maîtrisable à distance.
Commencer par l’objectif, pas par le pays
Un investissement international doit répondre à un besoin patrimonial précis. Chercher un complément de revenus, préparer une résidence secondaire, diversifier une épargne trop concentrée sur la France ou s’exposer à une autre devise ne conduit pas aux mêmes choix de support ni au même niveau de risque acceptable.
Calculateur de Rendement Immobilier International
Note : Ces résultats sont purement indicatifs. Les règles fiscales locales et les conventions internationales doivent être vérifiées auprès d'un expert fiscal. Le calcul du prêt est basé sur un amortissement constant à taux fixe.
Immobilier direct ou exposition indirecte
L’immobilier locatif à l’étranger donne accès à un actif tangible et à un marché local. Il impose cependant de vérifier les règles de propriété, les frais d’acquisition, les taxes, la vacance locative et les conditions de revente. Les SCPI européennes ou internationales offrent une exposition immobilière sans gestion directe d’un logement, avec un ticket d’entrée de quelques milliers d’euros. Leur liquidité et leur valeur peuvent toutefois évoluer.
Les ETF, les actions et les obligations internationales répondent davantage à un objectif de diversification financière. Un ETF mondial répartit l’épargne entre de nombreuses entreprises et zones géographiques, sans nécessiter l’ouverture d’un compte bancaire dans chaque pays. Un compte-titres, une assurance-vie ou un contrat de capitalisation peuvent parfois suffire pour investir à l’international dans une enveloppe connue de l’investisseur français.
Le bon horizon évite les mauvais arbitrages
Un projet immobilier supporte mal un besoin de liquidité rapide. Les délais de vente, les frais d’acquisition, les impôts locaux et les conditions du marché peuvent réduire fortement le produit net de la revente. Les ETF cotés sont généralement plus liquides, mais leur valeur peut fluctuer fortement à court terme. Avant de choisir un pays, définissez le montant mobilisable, l’horizon de détention, le revenu attendu et la perte temporaire que vous pouvez supporter.
Comparer les destinations avec une grille de rendement net
Il n’existe pas de meilleur pays universel pour investir à l’étranger. Une destination attractive combine rarement prix bas, fiscalité douce, rendement élevé, monnaie stable et réglementation simple. Comparez ces critères selon votre projet, au lieu de suivre un classement ou un rendement brut affiché.
| Critère | Ce qu’il faut vérifier | Pourquoi c’est déterminant |
|---|---|---|
| Marché local | Demande locative, emplois, offre neuve, délais de revente | Un bon rendement théorique ne compense pas une vacance durable |
| Cadre juridique | Droits des non-résidents, titre de propriété, règles locatives | Les procédures et les restrictions varient fortement selon les pays |
| Fiscalité et frais | Taxes d’achat, impôts récurrents, revenus et plus-values | Ils réduisent directement le rendement net-net |
| Devise et financement | Monnaie du bien, du loyer et du prêt | Le change peut augmenter une mensualité ou diminuer un revenu en euros |
| Gestion à distance | Qualité des agences, reporting, coûts, recours possibles | Elle conditionne la régularité des encaissements et l’entretien du bien |
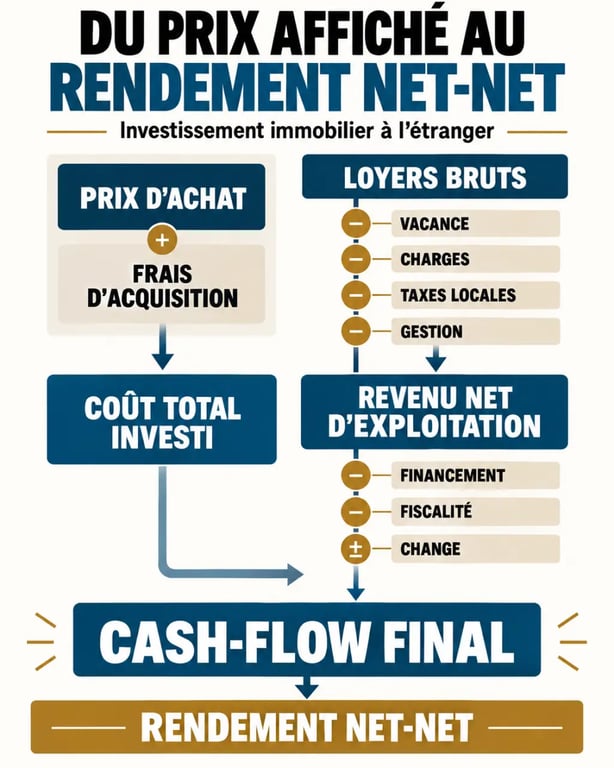
Le Portugal montre pourquoi il faut aller au-delà du prix affiché. Un deux-pièces peut représenter un budget indicatif de 200 000 à 350 000 €, avec des frais d’acquisition annoncés entre 7 et 9 % et un rendement brut indicatif de 4 à 6 %. Le résultat final dépendra ensuite des charges, de l’IMI, du loyer réellement obtenu, de la fiscalité et du coût du financement.
Entre le rendement brut annoncé et l’argent réellement disponible, les dépenses peu visibles s’accumulent : déplacement pour signer, traduction certifiée, copropriété, assurance, remise en état, compte bancaire local, commission de change ou intervention urgente d’un artisan. Intégrez-les dès la simulation pour comparer des flux de trésorerie réalistes, y compris pendant une année moins favorable.
Calculer le rendement et le cash-flow avant de signer
Le rendement brut se calcule en rapportant les loyers annuels au prix d’achat. Il ne suffit pas pour décider. Le rendement net retire au minimum les charges courantes, les taxes locales, l’assurance, la gestion et la vacance. Le rendement net-net tient aussi compte de la fiscalité applicable à l’investisseur.
Une simulation doit inclure les coûts exceptionnels
Ajoutez les frais d’acquisition au prix du bien, puis estimez les dépenses annuelles : copropriété, travaux, mobilier, assurance, impôt foncier, gestion locative, comptabilité et déplacements. En Espagne, l’IBI est indiqué entre 0,4 et 1,1 % de la valeur cadastrale. Au Portugal, l’IMI est annoncé entre 0,3 et 0,45 %. Ces prélèvements doivent être vérifiés localement, car leur base et leur montant peuvent varier selon la commune et le bien.
Si le projet est financé, calculez aussi le cash-flow mensuel : loyers encaissés moins mensualité, charges, impôts provisionnés et réserve pour travaux. Un financement en devise locale mérite un scénario défavorable. Si vos revenus sont en euros et que la devise du prêt s’apprécie, la mensualité convertie peut augmenter. Une couverture de change peut limiter ce risque, mais elle a elle-même un coût.
Fiscalité française : déclarer même en présence d’une convention
La résidence fiscale est le point de départ. Un résident fiscal français est généralement imposable en France sur ses revenus mondiaux, selon les règles applicables à chaque catégorie de revenu. Le pays où se situe le bien ou l’émetteur du placement peut également prélever un impôt à la source ou imposer les revenus localement.
La convention fiscale limite la double imposition
Une convention fiscale bilatérale répartit le droit d’imposer entre les pays et prévoit souvent un mécanisme pour éviter qu’un même revenu soit taxé deux fois sans correction. Elle ne dispense pas automatiquement de toute déclaration en France. Il faut identifier la nature du revenu, loyer, intérêt, dividende ou plus-value, puis appliquer les règles du pays de source et celles de la France.
Comptes et contrats étrangers : une obligation distincte
Les comptes bancaires, comptes d’actifs numériques et certains contrats souscrits hors de France doivent être déclarés selon leur nature, notamment via les formulaires 3916 ou 3916-bis lorsqu’ils sont concernés. L’absence de déclaration peut entraîner une amende de 1 500 € par compte et par an, portée à 10 000 € dans certains États sans accord d’échange automatique d’informations. Conservez les relevés, contrats, justificatifs de virements, avis fiscaux locaux et documents d’acquisition dès l’ouverture du dossier.
Financer et gérer le projet sans subir la distance
Le financement peut provenir d’une banque française, d’une banque locale ou d’une combinaison entre apport et garantie patrimoniale. Une banque française peut demander une hypothèque sur un bien situé en France. La banque locale connaît le marché et la garantie immobilière, mais peut exiger un apport plus élevé, des documents traduits et une relation bancaire locale.
Le crédit lombard repose sur le nantissement d’un portefeuille financier, d’une assurance-vie ou d’autres actifs acceptés par le prêteur. Il évite parfois de vendre des placements, mais ajoute un risque : une baisse de la valeur des actifs nantis peut entraîner une demande de garanties complémentaires. Cette solution convient à un investisseur qui comprend précisément le fonctionnement du nantissement et les modalités de valorisation.
Pour un bien locatif, choisissez une gestion locale avant l’achat, et non après. Demandez le détail des honoraires, le processus de sélection des locataires, le traitement des impayés, les délais d’intervention et la fréquence des comptes rendus. Un avocat ou un notaire local peut vérifier le titre de propriété et les contraintes applicables aux non-résidents. Selon les documents, une traduction assermentée, une légalisation ou une apostille peuvent être nécessaires.
Une méthode de décision en six vérifications
- Définir l’objectif : revenu, croissance du capital, diversification monétaire ou usage personnel.
- Choisir le support : immobilier direct, SCPI, ETF, actions, obligations ou contrat d’assurance-vie.
- Comparer au moins deux destinations avec la même méthode de rendement net et le même horizon.
- Vérifier le droit local : propriété, location, succession, fiscalité et conditions applicables aux non-résidents.
- Tester un scénario défavorable : baisse des loyers, vacance, hausse des charges, devise moins favorable et revente lente.
- Organiser la conformité : déclaration française, documents locaux, traçabilité bancaire et accompagnement fiscal adapté.
Investir à l’étranger devient pertinent lorsque la diversification apporte un bénéfice mesurable sans rendre le patrimoine opaque ou difficile à gérer. Pour un achat significatif ou une situation fiscale complexe, l’intervention conjointe d’un conseiller patrimonial, d’un professionnel du droit local et d’un fiscaliste permet de sécuriser les décisions avant l’engagement des fonds.