6 mois pour déclarer, 3 à 6 mois pour régler : le vrai délai d’une succession
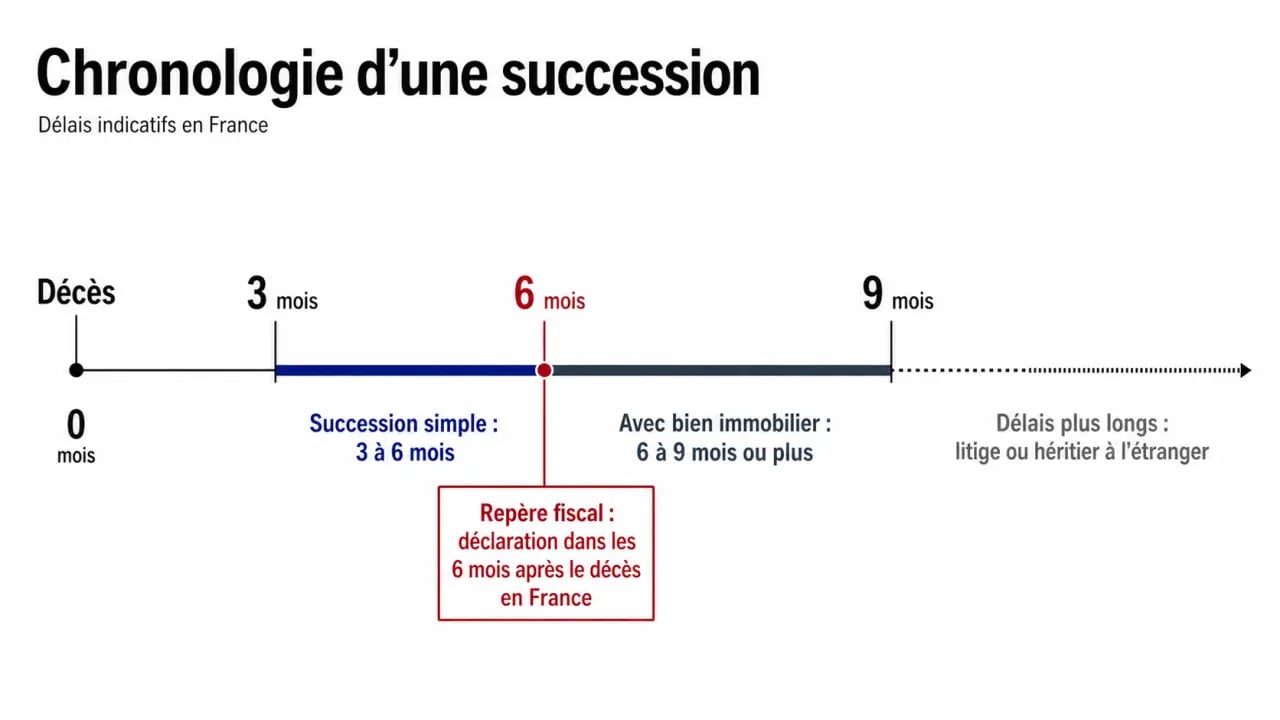
En pratique, une succession simple se règle souvent en 3 à 6 mois. Ce délai s’allonge dès qu’il y a un bien immobilier, plusieurs héritiers, un désaccord ou des documents manquants. Le repère fiscal à retenir reste le délai de 6 mois après le décès pour déposer la déclaration de succession et payer les droits, lorsque le décès a lieu en France. Pour un décès à l’étranger, ce délai est généralement porté à 12 mois.
La durée réelle dépend surtout de l’enchaînement des démarches : identifier les héritiers, évaluer le patrimoine, régler les dettes, déposer la déclaration, puis organiser le partage. Le notaire ne peut pas verser l’argent tant que ces étapes ne sont pas sécurisées.
Les délais moyens selon le type de succession
Répondre à la question combien de temps pour succession suppose de distinguer les dossiers fluides des dossiers plus lourds. Un patrimoine liquide, des héritiers d’accord et des pièces complètes permettent d’aller vite. À l’inverse, un bien immobilier, un héritier absent ou un conflit familial allongent vite les délais.
| Situation | Délai souvent constaté | Ce qui influence la durée |
|---|---|---|
| Succession simple, héritiers d’accord, comptes bancaires principalement | 3 à 6 mois | Obtention des actes, réponses des banques, déclaration de succession |
| Succession avec bien immobilier | 6 à 9 mois ou plus | Estimation, attestation de propriété immobilière, éventuelle vente |
| Succession avec héritier à l’étranger | Variable, souvent plus long | Échanges de documents, procurations, traductions éventuelles |
| Succession avec désaccord entre héritiers | Plusieurs mois à plusieurs années | Blocage du partage amiable, indivision, possible partage judiciaire |
Pourquoi le délai de 3 à 6 mois revient souvent
Ce délai correspond au temps nécessaire pour réunir les pièces d’état civil, établir l’acte de notoriété, recenser l’actif et le passif, obtenir les informations bancaires, préparer la déclaration de succession et calculer les droits. Dans un dossier fluide, les héritiers répondent vite, les banques transmettent les soldes, les biens sont faciles à évaluer et aucune contestation ne bloque la signature.
Pourquoi une succession peut dépasser 6 mois
La présence d’un logement, d’un terrain, d’une entreprise, d’une donation antérieure ou d’un testament peut demander des vérifications complémentaires. Un bien immobilier impose notamment une évaluation sérieuse et, parfois, une attestation de propriété immobilière pour constater le transfert du bien aux héritiers. Si le bien doit être vendu pour payer les droits ou répartir l’héritage, le calendrier dépend aussi du marché et de la signature de la vente.
Les étapes qui déterminent vraiment la durée
Une succession ne se résume pas à un versement final. Elle avance par étapes, et chaque étape dépend de la précédente. Un dossier peut donc sembler bloqué alors que le notaire attend simplement une réponse bancaire, un acte d’état civil, un accord d’héritier ou une estimation.
Identifier les héritiers et établir l’acte de notoriété
Le décès ouvre la succession. La première mission consiste à déterminer qui hérite : conjoint survivant, enfants, héritiers réservataires, légataires désignés par testament, ou parents plus éloignés. L’acte de notoriété permet d’établir officiellement la qualité d’héritier. Sans ce document, il est difficile de débloquer les comptes, vendre un bien ou signer les actes de partage.
Évaluer l’actif net avant de partager
Le notaire dresse ensuite l’inventaire de l’actif et du passif : comptes bancaires, placements, biens immobiliers, meubles de valeur, dettes, crédits, impôts, frais funéraires dans certaines limites. La succession porte sur un actif net, c’est-à-dire ce qui reste après déduction des dettes. Cette étape est déterminante, car un partage trop rapide, sans vision complète, peut léser un héritier ou créer un redressement fiscal.
Chaque étape dépend de la précédente. Si l’identification des héritiers est incomplète, l’inventaire devient contestable. Si l’inventaire est incomplet, la déclaration fiscale perd en fiabilité. Si la déclaration est fragile, le partage devient risqué. La bonne méthode n’est donc pas de brûler les étapes, mais de les consolider avec les bons documents dès le départ.
Déposer la déclaration, payer les droits, puis organiser le partage
La déclaration de succession récapitule le patrimoine transmis et sert au calcul des droits de succession. Une fois les droits réglés ou un dispositif accepté, comme un paiement fractionné ou un paiement différé dans certains cas, le dossier peut avancer vers le partage amiable. Si les héritiers se mettent d’accord, le notaire formalise les actes et prépare les virements ou transferts nécessaires.
Les délais légaux à ne pas manquer
Le délai le plus important n’est pas toujours celui du partage, mais celui de la déclaration fiscale. En France, les héritiers doivent en principe déposer la déclaration de succession et payer les droits dans les 6 mois suivant le décès. Si le décès survient à l’étranger, le délai est généralement de 12 mois.
Que risque-t-on en cas de retard ?
Un retard peut entraîner des intérêts et des majorations. Le taux d’intérêt de retard est de 0,20 % par mois. Une majoration de 10 % peut s’ajouter dans certaines situations de dépôt tardif. Dans les cas les plus problématiques, notamment après mise en demeure restée sans effet, les majorations peuvent être plus lourdes, avec des niveaux de 50 % mentionnés dans les situations les plus sévères.
Ces pénalités ne signifient pas que le partage doit impérativement être terminé en 6 mois. La déclaration peut être déposée et les droits réglés alors que la vente d’un bien ou le partage définitif intervient plus tard. Le point clé est d’anticiper la trésorerie disponible pour payer les droits, surtout lorsque le patrimoine est composé d’immobilier mais de peu de liquidités.
Paiement fractionné ou différé : une solution dans certains dossiers
Lorsque les héritiers ne disposent pas immédiatement des fonds nécessaires, ils peuvent demander un paiement fractionné ou différé, sous conditions. Cette possibilité évite parfois de bloquer tout le dossier pour une seule difficulté de trésorerie. Elle doit toutefois être étudiée avec le notaire, car elle dépend de la nature des biens, du montant dû et des garanties éventuellement demandées.
Quand l’argent de la succession est-il versé aux héritiers ?
Le versement n’intervient pas automatiquement dès le décès. Les comptes bancaires du défunt sont généralement bloqués, sauf opérations autorisées dans un cadre précis. Les fonds peuvent ensuite être transférés ou centralisés, parfois sur un compte séquestre, le temps de régler les dettes, les droits et les frais avant répartition.
Pourquoi le notaire garde-t-il parfois les fonds ?
Le notaire ne garde pas l’argent par confort : il doit s’assurer que toutes les personnes ayant des droits sont identifiées, que les dettes connues sont prises en compte, que les droits fiscaux sont calculés, et que le partage respecte la loi ou le testament. Verser trop tôt exposerait les héritiers à devoir rembourser une somme si une dette, un légataire ou une erreur d’évaluation apparaissait ensuite.
Combien de temps pour toucher l’argent ?
Dans une succession simple, les héritiers peuvent parfois recevoir les fonds dans le délai global de 3 à 6 mois. Lorsque le notaire dispose de toutes les pièces et que les actes sont signés, le virement suit la clôture des opérations. En revanche, si une banque tarde à répondre, si un bien doit être vendu ou si un héritier refuse de signer, le versement final est repoussé.
Pour accélérer utilement le dossier, les héritiers peuvent fournir rapidement les livrets de famille, actes d’état civil, coordonnées bancaires, contrats d’assurance, titres de propriété, relevés de comptes, avis d’imposition, factures et informations sur les dettes. Une communication claire entre héritiers évite aussi les suspicions inutiles, qui sont une cause fréquente de ralentissement.
Ce qui bloque le plus souvent une succession
Les retards viennent rarement d’une seule cause. Ils résultent plutôt d’un cumul : document introuvable, héritier silencieux, bien difficile à évaluer, désaccord sur la vente, dette inconnue ou déclaration fiscale incomplète.
- Un désaccord entre héritiers : le partage amiable suppose que chacun signe. En cas de conflit, l’indivision peut durer longtemps.
- Un bien immobilier à vendre : estimation, diagnostics, recherche d’acquéreur et signature allongent le calendrier.
- Des héritiers éloignés ou à l’étranger : les procurations et échanges de documents prennent plus de temps.
- Un testament ou des donations antérieures : le notaire doit vérifier leur portée et leur impact sur les droits de chacun.
- Une absence de liquidités : les droits peuvent être dus alors que l’essentiel du patrimoine est non liquide.
- Une acceptation à concurrence de l’actif net : cette option protège l’héritier contre les dettes, mais ajoute des formalités.
Si la succession semble bloquée, le premier réflexe consiste à demander un point d’avancement précis : quelles pièces manquent, quel acte est en attente, quelle décision doit être prise, quel héritier doit signer ? Une relance utile est factuelle et ciblée. Si le blocage vient d’un conflit, un avocat peut aider à préserver les droits d’un héritier et à envisager une sortie d’indivision ou un partage judiciaire.
Le bon repère est donc le suivant : 6 mois pour la déclaration fiscale en France, 3 à 6 mois pour une succession simple, davantage en présence d’immobilier, de litige ou d’héritiers difficiles à réunir. Plus le dossier est documenté tôt, plus le notaire peut sécuriser rapidement le déblocage des fonds et le partage.