Société en nom propre : l’entreprise individuelle, sans personnalité morale
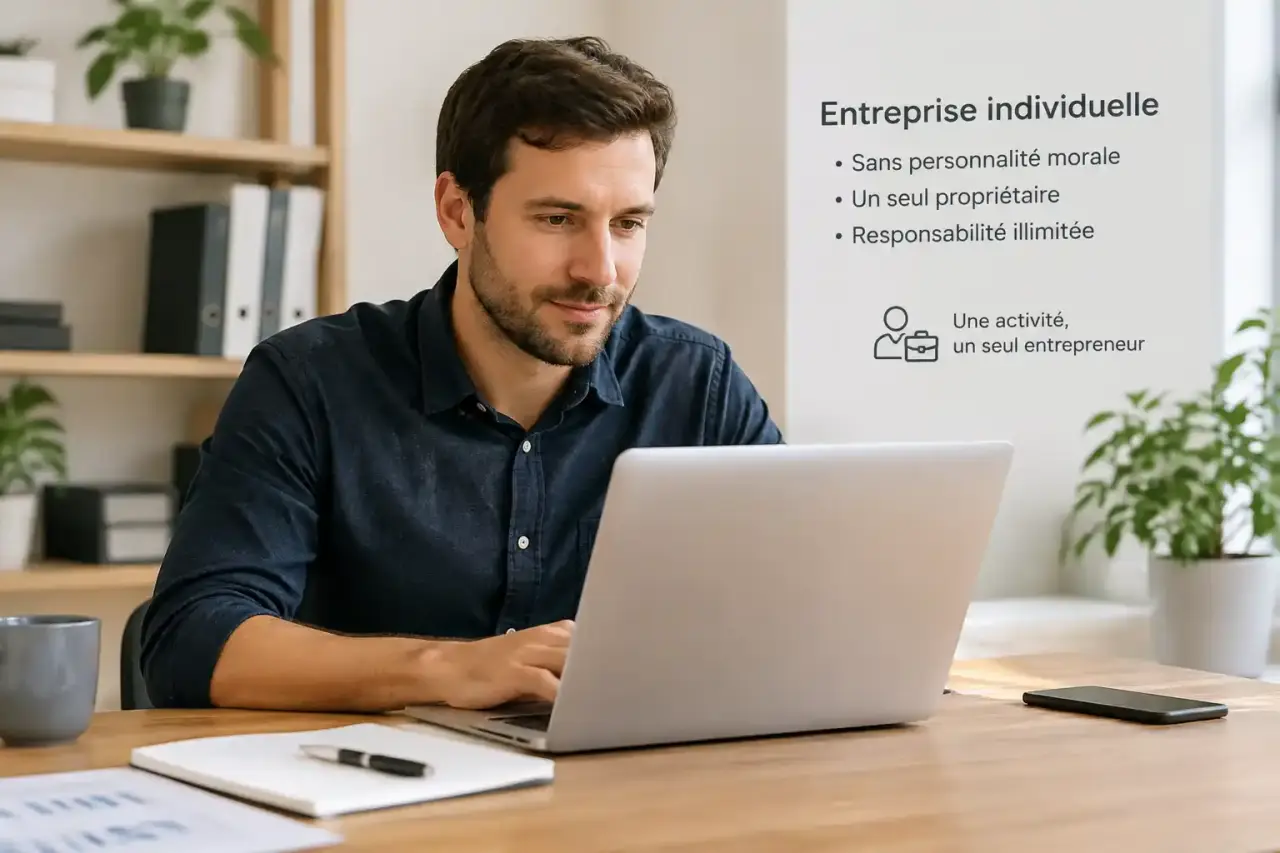
La « société en nom propre » désigne, dans le langage courant, une entreprise individuelle (EI). Vous exercez votre activité seul, en votre nom, sans créer de personne morale distincte. Ce statut séduit par sa simplicité, mais le choix dépend surtout de votre niveau de risque, de vos revenus prévisibles et de votre projet de développement.
Ce que recouvre réellement l’expression « société en nom propre »
Juridiquement, une entreprise en nom propre n’est pas une société. L’entrepreneur et son activité ne forment qu’un : il n’y a ni associés, ni statuts, ni capital social à constituer. Vous prenez seul les décisions et engagez l’entreprise en votre nom.
Testez vos connaissances sur l’entreprise individuelle
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
Cette formule convient à de nombreuses activités artisanales, commerciales, libérales ou de services, lorsque l’entrepreneur souhaite démarrer rapidement et rester seul aux commandes. Elle représente une part importante des créations : selon l’INSEE, 63 % des entreprises créées en 2023 sont des entreprises individuelles.
La micro-entreprise est une EI avec un régime simplifié
La micro-entreprise n’est pas une forme juridique autonome. C’est un régime fiscal et social simplifié applicable à l’entreprise individuelle, sous conditions de chiffre d’affaires. Il facilite les déclarations et le calcul des cotisations, mais ne convient pas à tous les modèles économiques.
La micro-entreprise convient généralement aux activités avec peu de dépenses professionnelles et à un démarrage progressif. En revanche, un entrepreneur qui achète beaucoup de marchandises, investit dans du matériel ou supporte des charges élevées peut préférer une EI au régime réel pour déduire ses dépenses réelles.
Les atouts et les limites avant de se lancer seul
Créer une entreprise individuelle est souvent rapide : les formalités passent par le guichet unique de l’INPI et l’immatriculation peut être obtenue en quelques jours. Le coût de création est faible, de 0 € pour une activité libérale à environ 25 € pour une activité commerciale. Aucun capital social n’est exigé.
- Décision immédiate : aucun associé à consulter ni assemblée à organiser.
- Gestion allégée : moins de formalisme juridique qu’en EURL ou en SASU.
- Démarrage accessible : une solution adaptée pour tester une activité sans immobiliser de capital.
- Évolution possible : l’activité peut ensuite être apportée ou transférée dans une société si le projet grandit.
Cette simplicité a toutefois ses contreparties. Vous ne pouvez pas faire entrer un associé dans l’EI : il faut créer ou transformer la structure en société pour partager le capital. La transmission peut aussi être moins souple que la cession de titres d’une société. Enfin, votre rémunération et le résultat de l’activité restent étroitement liés, ce qui exige un suivi rigoureux de la trésorerie et de la fiscalité.
Utiliser une jauge de risque plutôt qu’un réflexe administratif
Avant de choisir, posez-vous une question concrète : quel serait le coût d’un incident sérieux pour votre activité ? Cette jauge de risque inclut les stocks financés à crédit, les acomptes clients, un bail commercial, un véhicule professionnel, les garanties demandées par une banque ou le risque de litige. Plus les engagements sont importants, plus il faut examiner attentivement l’assurance, les contrats et la séparation entre les flux privés et professionnels. Le statut ne remplace ni une trésorerie de sécurité ni une couverture adaptée.
Patrimoine, impôts et cotisations : les règles qui changent la décision
Depuis la loi du 14 février 2022, les patrimoines professionnel et personnel de l’entrepreneur individuel sont séparés automatiquement. En principe, les créanciers professionnels ne peuvent poursuivre que les biens utiles à l’activité. Cette évolution renforce la protection de l’entrepreneur par rapport à l’ancien régime.
Il reste néanmoins essentiel de lire attentivement les engagements signés. Une caution personnelle accordée à une banque, par exemple, peut exposer vos biens personnels. De même, une mauvaise gestion, des fraudes ou certaines dettes particulières peuvent entraîner des conséquences qui justifient un avis professionnel.
L’impôt sur le revenu par défaut, l’IS sur option
L’EI est imposée par défaut à l’impôt sur le revenu, dans la catégorie des BIC ou des BNC selon la nature de l’activité. Le bénéfice s’ajoute alors aux autres revenus du foyer fiscal, qu’il soit ou non entièrement prélevé pour vos besoins personnels.
L’entrepreneur individuel peut aussi opter pour l’impôt sur les sociétés. L’option devient irrévocable après cinq ans. Le taux de l’IS est de 15 % jusqu’à 42 500 € de bénéfice, puis de 25 % au-delà. Ce choix peut être pertinent si vous souhaitez laisser une part des bénéfices dans l’activité pour financer son développement, mais il modifie les modalités de rémunération et doit être étudié au regard de votre situation personnelle.
Une protection sociale de travailleur indépendant
L’entrepreneur individuel relève du régime des travailleurs non salariés. Les cotisations sociales représentent environ 45 % du bénéfice en régime réel. Elles financent notamment la maladie, la retraite et les prestations familiales. Ce fonctionnement diffère de celui d’un président de SASU affilié au régime général.
Le montant des cotisations suit donc la rentabilité de l’activité, et non le seul chiffre d’affaires, sauf dans le cadre simplifié de la micro-entreprise. Anticiper ces prélèvements évite de confondre les encaissements disponibles avec le revenu réellement utilisable.
EI, micro-entreprise, EURL ou SASU : choisir selon votre projet
| Situation | Statut souvent cohérent | Point de vigilance |
|---|---|---|
| Tester seul une activité avec peu de frais | Micro-entreprise | Plafonds de chiffre d’affaires et déduction limitée des charges |
| Travailler seul avec des dépenses importantes | EI au réel | Comptabilité et suivi fiscal plus structurés |
| Accueillir un associé ou céder des titres | EURL ou SASU | Statuts, capital et formalisme de société |
| Développer une image sociétaire ou lever des fonds | SASU, puis SAS | Coût social et gestion juridique à anticiper |
L’EURL et la SASU créent une personne morale distincte de leur dirigeant. Elles permettent de détenir des parts ou des actions et facilitent l’entrée d’investisseurs. En contrepartie, elles impliquent des statuts, une comptabilité de société et davantage d’obligations formelles.
Les étapes utiles pour démarrer sans oublier l’essentiel
La déclaration de création s’effectue sur le guichet unique de l’INPI. Préparez précisément votre activité, votre adresse professionnelle, votre identité et, selon le secteur, les justificatifs ou autorisations nécessaires. Une fois l’immatriculation réalisée, vous obtenez les informations d’identification de l’entreprise.
- Définir l’activité et vérifier les qualifications ou assurances obligatoires.
- Choisir entre micro-entreprise et régime réel selon les charges et le chiffre d’affaires visés.
- Évaluer l’intérêt de l’IR ou de l’IS avant de démarrer.
- Ouvrir un compte dédié à l’activité pour suivre clairement les recettes et les dépenses.
- Prévoir une réserve de trésorerie pour les impôts, les cotisations et les périodes creuses.
Une entreprise en nom propre est particulièrement adaptée lorsque le projet est individuel, lisible et maîtrisable. Dès que les enjeux patrimoniaux, fiscaux ou commerciaux deviennent plus complexes, comparez chiffrément l’EI, l’EURL et la SASU avec un expert-comptable ou un professionnel du droit. Vous pourrez alors choisir une structure cohérente avec vos besoins réels.