Créer une société offshore depuis la France : le siège ne suffit pas à éviter la requalification
Créer une société à l’étranger peut répondre à un projet commercial réel : vendre sur un marché local, réunir des participations dans une holding, développer une activité de services ou organiser des flux internationaux. Pour un résident fiscal français, la création d’une société offshore ne consiste toutefois pas à choisir un pays faiblement taxé. Le lieu où les décisions sont prises, où le travail est réalisé et où les clients sont servis reste déterminant.
Une société offshore n’est pas forcément une société-écran
Le terme société offshore désigne généralement une entité immatriculée dans une juridiction différente du pays de résidence de son dirigeant ou de ses actionnaires. Cette expression recouvre des réalités variées : une société commerciale qui facture des clients internationaux, une holding qui détient des filiales, une société d’investissement ou une structure sans activité opérationnelle.
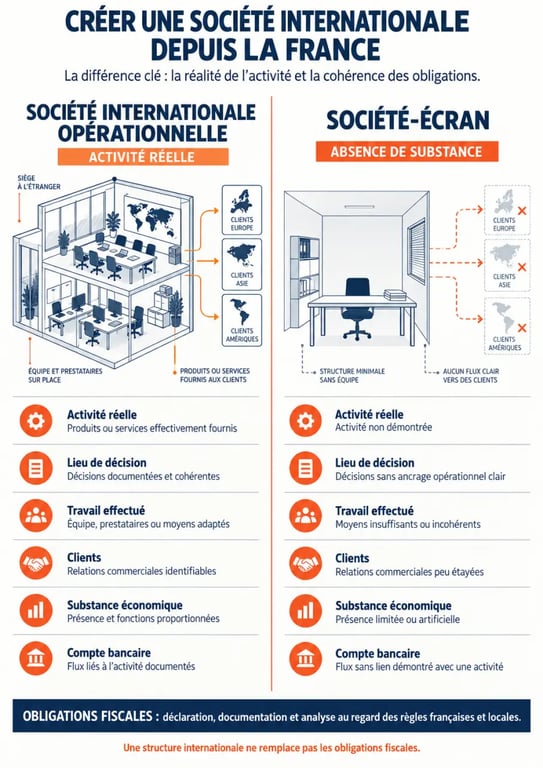
Une société internationale opérationnelle repose sur une logique économique identifiable. Elle contracte, facture, supporte des dépenses, dispose d’une gouvernance cohérente et peut démontrer le rôle qu’elle joue. À l’inverse, une société-écran sert principalement à interposer une adresse ou un compte entre une activité réellement exercée ailleurs et ses revenus. L’immatriculation étrangère n’est donc ni illégale ni protectrice par nature.
Confidentialité ne veut pas dire anonymat
La confidentialité d’un dossier peut concerner la sécurité des échanges, la protection des données ou la discrétion commerciale. Elle ne dispense pas d’identifier le bénéficiaire effectif, c’est-à-dire la personne qui contrôle réellement la société ou en tire avantage. Les procédures KYC et AML imposées par les banques et les prestataires servent précisément à vérifier l’identité, l’activité projetée et l’origine des fonds.
Depuis la France, la réalité de la gestion prime sur l’adresse du siège
Un dirigeant peut légalement détenir et gérer une société étrangère tout en vivant en France. Il doit toutefois respecter les règles fiscales, déclaratives, comptables et bancaires applicables dans les pays concernés. La résidence fiscale française du dirigeant peut entraîner l’imposition en France de certains revenus, notamment les rémunérations et dividendes qu’il perçoit.
Le point sensible reste le lieu réel d’exercice de l’activité. Si un entrepreneur prospecte, négocie, signe, pilote ses prestataires et réalise ses prestations depuis la France, la société étrangère peut être considérée comme ayant une présence imposable sur le territoire français. Le risque d’établissement stable ou de requalification ne se règle pas avec une simple domiciliation administrative.
La substance économique comme preuve de cohérence
La substance économique correspond aux éléments concrets qui relient l’entreprise à sa juridiction : direction réellement exercée sur place, bureaux adaptés, personnel lorsque l’activité le justifie, prestataires locaux, contrats, moyens techniques, comptes et décisions documentées. Le niveau de substance attendu dépend de l’activité. Il ne s’agit pas de créer artificiellement des coûts, mais d’aligner l’organisation juridique sur la réalité opérationnelle.
La documentation permet ensuite de démontrer cette cohérence : procès-verbaux de décisions, contrats, justification des prix facturés, traçabilité des déplacements, organisation des pouvoirs de signature et preuves des moyens locaux. Ces pièces ne remplacent pas l’activité réelle. Elles aident toutefois à l’expliquer lorsqu’une banque ou une administration demande des précisions sur le fonctionnement de la société.
Choisir une juridiction selon l’activité, la banque et les flux
Le taux d’imposition ne devrait jamais être le premier critère. Une juridiction pertinente est d’abord stable, reconnue, compatible avec le marché visé et capable d’accueillir l’activité envisagée. Il faut aussi examiner les conventions fiscales, les retenues à la source, les obligations de TVA, les licences éventuelles, la langue des documents et la qualité de l’écosystème bancaire.
| Profil de projet | Points à examiner en priorité | Erreur fréquente |
|---|---|---|
| Consulting ou logiciels | Lieu de réalisation des prestations, contrats clients, pouvoirs de décision, TVA | Facturer depuis l’étranger alors que tout le travail est effectué en France |
| E-commerce et import-export | Entrepôts, stocks, logistique, moyens de paiement, marchés de vente | Oublier que le stock ou l’équipe locale peut créer une présence imposable |
| Holding | Origine des participations, flux de dividendes, gouvernance, conventions fiscales | Choisir la juridiction sans analyser les retenues à la source |
| Investissement | Réglementation sectorielle, banque dépositaire, origine des fonds, obligations de reporting | Confondre véhicule de détention et activité réglementée |
Les juridictions souvent citées, qu’elles soient européennes ou plus éloignées, ne conviennent pas à tous les profils. Une activité avec des clients français, des salariés en France ou une direction centralisée en France appelle une analyse renforcée. À l’inverse, une implantation commerciale réelle à l’étranger peut justifier une filiale locale plutôt qu’une structure offshore au sens strict.
Le parcours de création : constituer, justifier, bancariser
Une création à distance est possible dans certaines juridictions, mais elle repose sur un dossier complet. Une étude préalable doit préciser la résidence fiscale des associés, la nationalité des dirigeants, le secteur, les pays des clients et fournisseurs, les flux de paiement, le besoin de TVA et la présence éventuelle de salariés ou de locaux.
- Qualifier le projet : définir l’activité, les revenus attendus, les pays concernés et le rôle exact de la future société.
- Choisir la forme et la juridiction : comparer le droit des sociétés, la fiscalité, la conformité, les coûts annuels et la faisabilité bancaire.
- Préparer les pièces : pièce d’identité, justificatif de domicile, curriculum professionnel, description précise de l’activité, business plan, contrats ou preuves commerciales et justificatifs d’origine des fonds.
- Immatriculer et domicilier : rédiger les statuts, désigner les dirigeants, enregistrer l’entité et mettre en place le siège social.
- Ouvrir le compte professionnel : répondre aux contrôles KYC/AML, expliquer les circuits de paiement et fournir les documents demandés par l’établissement.
Le compte bancaire est un test de crédibilité
L’ouverture d’un compte bancaire professionnel n’est jamais automatique, même après l’immatriculation. La banque évalue l’identité des bénéficiaires effectifs, la cohérence du modèle économique, les pays impliqués, les volumes prévisionnels et l’origine des fonds. Un dossier clair, avec factures pro forma, contrats, site internet ou présentation commerciale, vaut mieux qu’une structure créée sans activité identifiable. Les cartes de paiement internationales et les solutions d’encaissement ne doivent être activées qu’après vérification de leur compatibilité avec le secteur et les pays ciblés.
Budgéter la gestion annuelle et sécuriser les déclarations
Les frais de constitution peuvent aller de quelques centaines à plusieurs milliers d’euros selon la juridiction, la complexité des statuts, les honoraires et les services inclus. Le capital social, lui, peut aller de zéro à plusieurs centaines de milliers d’euros selon le pays et le projet. Ces montants initiaux ne reflètent pas le coût complet de la structure.
- frais d’enregistrement, de siège social et de secrétaire juridique ;
- renouvellement annuel de la société ou de sa licence ;
- comptabilité, déclarations locales et, si nécessaire, audit ;
- coûts bancaires, conformité et moyens de paiement ;
- dépenses liées à une substance locale réellement utile ;
- conseil fiscal en France et dans le pays d’immatriculation.
Le résident fiscal français doit aussi vérifier ses obligations personnelles : déclaration des revenus étrangers, des dividendes, des comptes détenus ou utilisés à l’étranger et, selon sa situation, des participations dans une entité étrangère. L’article 123 bis du CGI peut notamment devenir un sujet lorsque la détention atteint 10 % dans une entité soumise à un régime fiscal privilégié, présenté comme deux fois moins élevé. Les conventions fiscales peuvent limiter une double imposition, mais elles ne suppriment pas les obligations déclaratives.
Une structuration internationale conforme distingue l’optimisation fiscale légale de la fraude. Elle repose sur une activité justifiable, des flux traçables, une comptabilité tenue et des déclarations exactes. En cas de doute sur la résidence fiscale, l’établissement stable, la TVA ou la distribution de dividendes, l’intervention coordonnée d’un avocat fiscaliste et d’un professionnel local avant l’immatriculation est généralement moins coûteuse qu’un montage à corriger après un contrôle.