SCI : une forme juridique pour gérer à plusieurs, pas pour limiter les dettes
La société civile immobilière (SCI) permet de détenir et de gérer un patrimoine immobilier à plusieurs dans un cadre organisé. La société possède les biens ; les associés détiennent des parts sociales. Cette forme juridique peut faciliter les décisions et la transmission, mais elle impose un suivi administratif et n’offre pas une responsabilité limitée aux apports. Son intérêt dépend donc du projet, des relations entre associés et du régime fiscal retenu.
Une société propriétaire des biens, des associés propriétaires de parts
La SCI est une société civile dotée de la personnalité morale après son immatriculation. Elle sert principalement à acquérir, détenir, administrer ou louer des immeubles. Son patrimoine est distinct de celui des associés : acheter des parts ne revient pas à devenir directement propriétaire d’une pièce ou d’un étage.
Sa constitution nécessite au moins 2 associés, personnes physiques ou morales, sans nombre maximal. Le capital social est librement fixé, sans minimum légal. Il peut être fixe ou variable et comprendre des apports en argent, dits en numéraire, ou des apports en nature, notamment un immeuble. Le montant choisi doit toutefois rester cohérent avec le financement prévu.
Des appellations qui correspondent à des projets différents
La SCI de gestion-location est adaptée à la détention durable de biens, notamment loués nus. La « SCI familiale » désigne une SCI constituée entre membres d’une famille : ce n’est pas une forme juridique distincte et cette appellation ne crée aucun avantage fiscal automatique.
D’autres sociétés civiles immobilières répondent à des objectifs spécifiques : l’attribution de lots aux associés, la construction en vue de la vente ou l’accession progressive à la propriété. Ces montages obéissent à des règles particulières ; ils ne doivent pas être confondus avec une SCI patrimoniale classique.
SCI ou indivision : choisir une organisation, pas seulement un statut
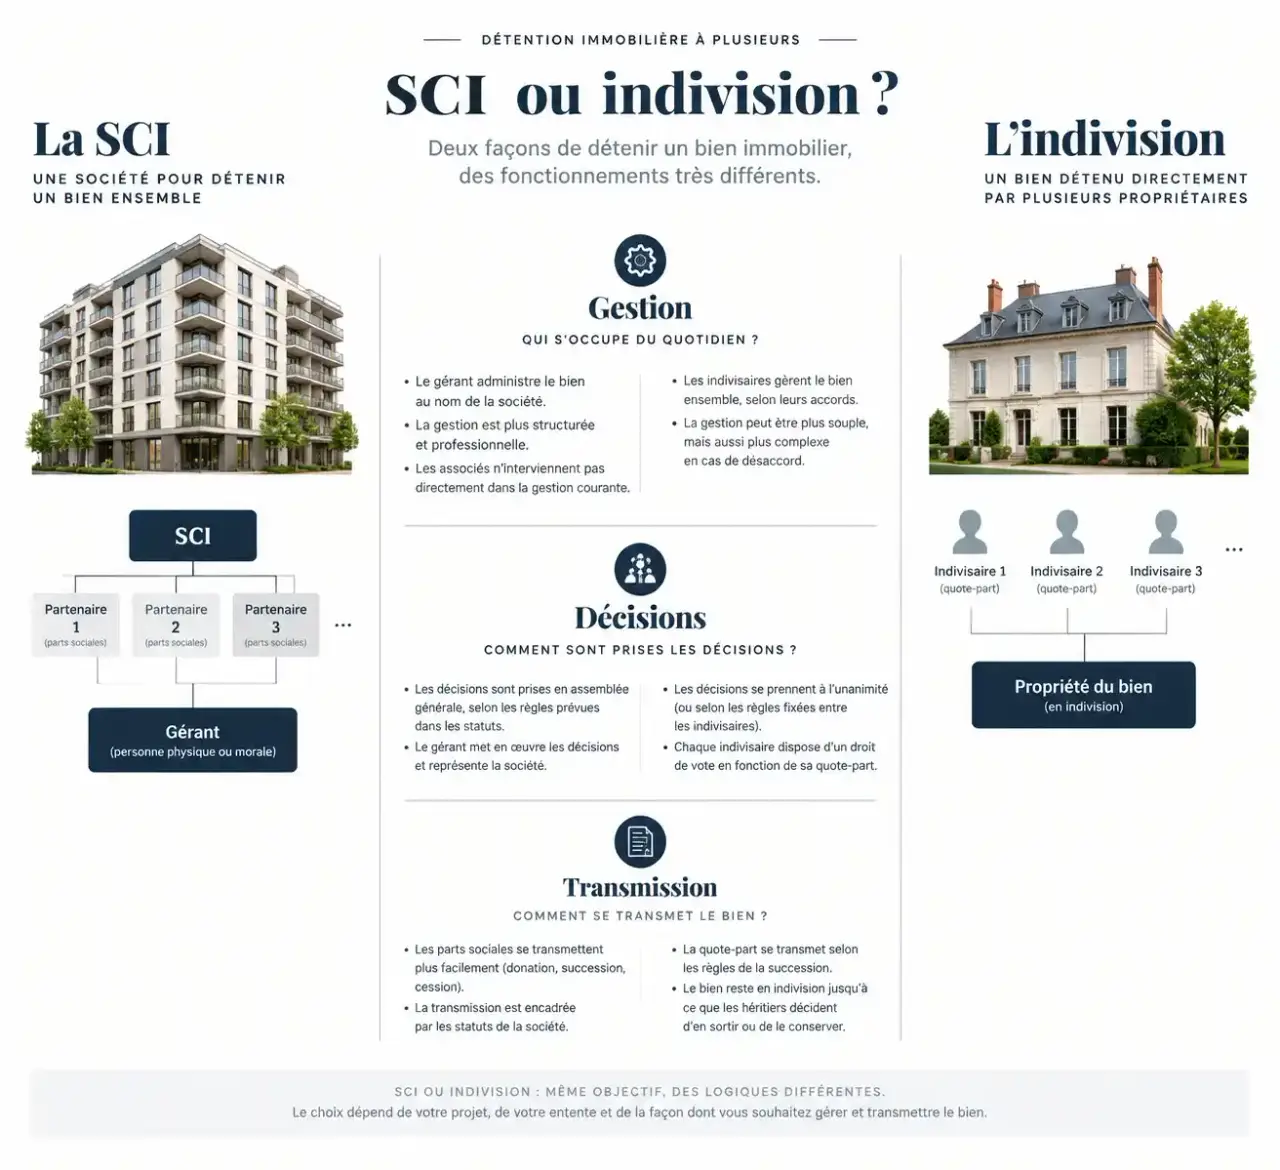
L’indivision permet de posséder directement un bien à plusieurs, sans créer de société. Elle peut convenir à une détention simple. La SCI devient intéressante lorsque les propriétaires souhaitent organiser durablement la gestion, les entrées et sorties ou la transmission.
| Point de comparaison | SCI | Indivision |
|---|---|---|
| Détention du bien | La société est propriétaire ; les associés détiennent des parts. | Chaque indivisaire possède une quote-part du bien. |
| Gestion courante | Elle est confiée au gérant dans le cadre de ses pouvoirs. | Elle suit les règles de l’indivision et une éventuelle convention. |
| Décisions importantes | Elles dépendent des statuts et des règles légales. | Les majorités varient selon les actes ; certains exigent l’unanimité. |
| Transmission | Elle porte sur des parts sociales. | Elle porte sur des droits indivis dans l’immeuble. |
| Contraintes | Création, suivi juridique et déclarations. | Pas de société à administrer, mais des risques de blocage. |
Pour une famille, les parts sociales peuvent faciliter des donations progressives. Comme le rappelle economie.gouv.fr, l’abattement applicable aux donations d’un parent à un enfant est de 100 000 € tous les 15 ans, sous réserve des conditions et des donations antérieures. Cet abattement n’est pas propre à la SCI.
La création peut aussi servir de tremplin pour tester l’entente entre futurs associés : avant l’achat, simulez une toiture à remplacer, plusieurs mois sans loyer et le départ d’un participant. Qui avance l’argent ? Qui décide ? Qui peut racheter les parts ? Cet exercice révèle les besoins de trésorerie et les règles de sortie à prévoir bien mieux qu’un simple accord sur le prix d’acquisition.
Gérance, décisions et dettes : ce que les statuts doivent régler
La gestion peut être confiée à un ou plusieurs gérants, associés ou non. Le gérant assure notamment le suivi des locations, des dépenses et des démarches courantes. Ses pouvoirs doivent être définis avec soin, en distinguant les actes qu’il accomplit seul de ceux nécessitant une décision collective.
Les statuts précisent notamment l’objet social, le siège, le capital, la durée — au maximum 99 ans, avec possibilité de prorogation — et les règles de vote. Ils doivent également anticiper les cessions de parts, l’agrément d’un nouvel associé, le décès et les désaccords. Une SCI ne supprime pas les conflits : elle fournit un cadre pour les traiter.
Une responsabilité qui dépasse le capital apporté
La responsabilité des associés est indéfinie, proportionnelle à leur participation au capital et non solidaire. Si la société ne règle pas ses dettes, les créanciers peuvent, après avoir préalablement et vainement poursuivi celle-ci, rechercher les associés selon les règles applicables. Le patrimoine personnel peut donc être exposé au-delà de l’apport initial. Une caution personnelle consentie à la banque peut encore accroître cet engagement.
Après la création, il faut conserver les justificatifs, suivre les comptes, effectuer les déclarations et formaliser les décisions. Le gérant doit rendre compte de sa gestion au moins une fois par an. CF Avocats mentionne une assemblée ordinaire dans les 6 mois suivant la clôture : ce calendrier doit être vérifié au regard des statuts et des obligations applicables.
IR, IS et location meublée : vérifier la fiscalité avant l’achat
Pour une SCI patrimoniale classique relevant de l’impôt sur le revenu (IR), les associés sont imposés sur leur quote-part du résultat, même si l’argent reste dans la société. Pour des associés personnes physiques louant des logements nus, les revenus relèvent généralement des revenus fonciers. Le traitement diffère notamment lorsqu’un associé est une personne morale.
L’option pour l’impôt sur les sociétés (IS) déplace l’imposition du bénéfice au niveau de la société. Elle permet notamment, sous conditions, l’amortissement des constructions, mais modifie aussi le calcul du résultat lors de la revente. Une distribution peut ensuite entraîner une imposition chez les associés. Il faut donc comparer les loyers, la revente et la sortie de trésorerie, et pas seulement l’impôt annuel.
Selon LegalPlace, la renonciation à l’option reste possible dans une fenêtre allant jusqu’au 5e exercice suivant l’option, selon des modalités et délais précis. Ce choix mérite une simulation préalable plutôt qu’une décision fondée sur un avantage immédiat.
Enfin, la location meublée est fiscalement commerciale et peut entraîner l’assujettissement à l’IS, même sans services supplémentaires. Les tolérances concernant les recettes commerciales accessoires doivent être vérifiées. L’achat-revente habituel n’est pas non plus l’activité d’une SCI patrimoniale classique.
Créer la SCI et anticiper son coût réel
Avant les formalités, les associés doivent fixer l’usage du bien, le financement et les conditions de sortie. Un capital faible n’efface ni les mensualités d’emprunt ni les travaux. Le budget doit intégrer la constitution, les éventuels honoraires et le suivi annuel.
- Définir la société : dénomination, siège, objet, associés, capital et régime fiscal.
- Rédiger et signer les statuts : organiser les pouvoirs, les votes et les transmissions, puis nommer le gérant.
- Réaliser les apports : respecter les modalités prévues ; l’apport d’un immeuble nécessite l’intervention d’un notaire.
- Publier un avis de constitution dans un support habilité à recevoir des annonces légales.
- Déposer le dossier au guichet unique des formalités des entreprises, avec les justificatifs et la déclaration des bénéficiaires effectifs.
Un prestataire peut prendre en charge les formalités d’un dossier simple. Un avocat ou un notaire est particulièrement utile pour un apport immobilier, une transmission, des biens communs entre époux ou des intérêts divergents. Anticipez aussi le coût d’une sortie : CF Avocats indique un droit d’enregistrement de 5 % pour une cession de parts de SCI à prépondérance immobilière, généralement supporté par l’acquéreur.
La SCI est pertinente lorsque son organisation répond à un besoin durable. Pour un projet simple sans enjeu particulier de gouvernance ou de transmission, l’indivision peut rester suffisante. Le bon choix est celui dont les règles, les coûts et la fiscalité correspondent réellement au patrimoine envisagé.