Calculatrice taxe foncière : la VLC et l’abattement de 50 % déterminent l’estimation
Une calculatrice de taxe foncière permet d’estimer le montant à prévoir avant de recevoir l’avis, à condition d’utiliser les bonnes données. La méthode la plus fiable repose sur la valeur locative cadastrale du bien et sur les taux votés localement. La surface seule fournit un ordre de grandeur, pas un montant fiscal exact. Voici comment utiliser les informations de votre avis, comprendre la formule et repérer les éléments qui peuvent modifier votre facture.
Utiliser une calculatrice de taxe foncière selon les informations disponibles
La précision du résultat dépend d’abord des données saisies. Une estimation par commune et par surface peut aider à comparer un achat immobilier ou à préparer un budget. Une simulation fondée sur la valeur locative cadastrale, aussi appelée VLC, se rapproche davantage du calcul appliqué par l’administration.
Calculateur de taxe foncière
Estimation basée sur la Valeur Locative Cadastrale (VLC)
Avertissement : Ce résultat est purement indicatif. Seul l'avis d'imposition officiel émis par l'administration fiscale fait foi.
Le parcours rapide : commune, type de bien et surface
Si vous ne disposez pas encore de votre avis de taxe foncière, indiquez la commune, le type de bien, maison, appartement, dépendance ou parking, ainsi que sa surface. La calculatrice rapproche alors ces informations d’un niveau de taxation local moyen. Ce parcours convient pour comparer deux communes, mais il ne peut pas intégrer avec certitude la catégorie cadastrale du logement, sa surface pondérée ou toutes ses dépendances.
Deux appartements de même superficie peuvent donc produire des montants très différents. L’un peut relever d’une catégorie fiscale supérieure, comprendre une cave ou un garage, ou se trouver dans une commune où le taux global est plus élevé. Le résultat doit être considéré comme une enveloppe budgétaire, et non comme la somme définitive à payer.
Le parcours précis : partir de la valeur locative cadastrale
Pour obtenir une estimation plus solide, reprenez les lignes de votre avis de taxe foncière. Recherchez la valeur locative cadastrale, la valeur locative brute ou la base retenue pour l’imposition. La VLC correspond à un loyer théorique déterminé selon les règles cadastrales. Elle ne correspond ni au loyer réellement perçu ni à la valeur de marché du logement.
Ajoutez ensuite les taux applicables à l’adresse du bien. Une calculatrice détaillée doit distinguer le taux communal, le taux intercommunal et, lorsque c’est nécessaire, les lignes annexes. Le résultat reste indicatif : seul l’avis établi par l’administration fiscale fait foi, notamment lorsque la taxe d’enlèvement des ordures ménagères, ou TEOM, et d’autres impositions s’ajoutent au montant principal.
Comprendre le calcul : de la VLC à la base imposable
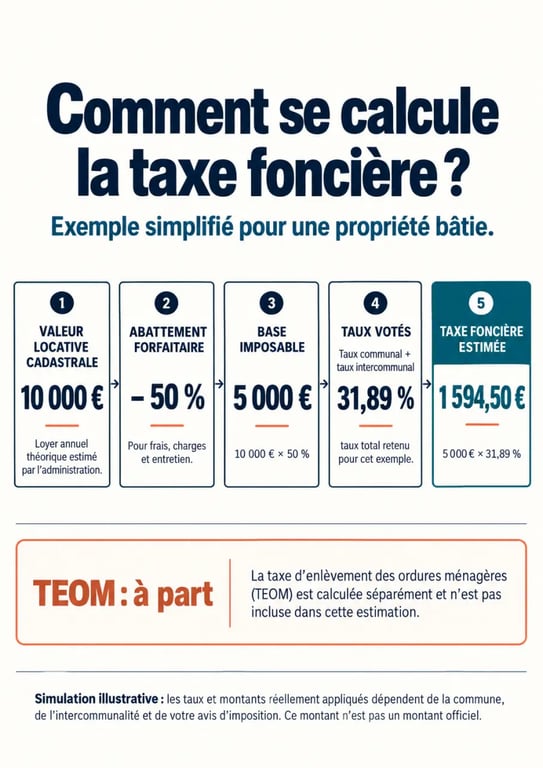
Pour les propriétés bâties, le principe est le suivant : l’administration applique un abattement forfaitaire de 50 % à la valeur locative cadastrale pour obtenir la base imposable. Cette base est ensuite multipliée par les taux locaux, qui comprennent notamment les taux communal et intercommunal.
| Étape | Ce qu’elle représente | Exemple de lecture |
|---|---|---|
| Valeur locative cadastrale | Valeur théorique servant de point de départ | 10 000 € |
| Abattement forfaitaire | Réduction de 50 % pour les propriétés bâties | 5 000 € de base imposable |
| Taux global local | Somme des taux applicables au bien | 31,89 % |
| Estimation hors lignes annexes | Base imposable multipliée par le taux global | 1 594,50 € |
Dans cet exemple, multiplier directement 10 000 € par 31,89 % serait incorrect. Le résultat de 3 189 € ne tient pas compte de l’abattement de 50 %. Vérifiez aussi ce que votre outil inclut dans le taux global. Certains affichent seulement la taxe foncière principale, tandis que d’autres intègrent déjà des impositions additionnelles.
Pourquoi la surface ne suffit pas à elle seule
La surface habitable reste une donnée utile, mais la base cadastrale repose sur une appréciation plus large. La consistance du local, les dépendances, la catégorie fiscale et certains éléments de confort peuvent entrer dans la détermination de la surface pondérée. La réforme portant sur ces éléments de confort est présentée comme suspendue. Il est donc préférable de ne pas corriger vous-même une VLC à partir de simples mètres carrés théoriques.
Une dépendance mal qualifiée ou une surface devenue inexacte après des travaux peut d’abord modifier la valeur locative, puis la base imposable, avant que les taux locaux n’amplifient l’écart. Se concentrer uniquement sur le taux de la commune risque donc de masquer l’origine réelle d’une hausse. Pour analyser une différence, vérifiez dans cet ordre la base imposable, la catégorie du bien, les dépendances, les taux et les lignes annexes.
Anticiper l’évolution de votre taxe foncière en 2026
La taxe foncière peut augmenter même si la commune ne vote aucune hausse de taux. La première raison tient à la revalorisation annuelle des valeurs locatives. Pour 2026, la revalorisation annoncée est de +0,8 %. Elle s’applique à la base cadastrale et entraîne une hausse mécanique, toutes choses égales par ailleurs.
Cette évolution est inférieure aux revalorisations de +1,7 % en 2025, +3,9 % en 2024 et +7,1 % en 2023. Elle ne suffit toutefois pas à prévoir le montant de votre avis. Une collectivité peut modifier ses taux. Une construction, un agrandissement ou un changement dans la consistance du bien peut également entraîner une actualisation de la valeur retenue.
Comparer deux communes sans tirer de conclusion hâtive
Pour comparer plusieurs territoires, utilisez le même scénario : même VLC ou même surface, même type de logement et même année de taux. Un taux faible ne garantit pas une taxe finale faible si la valeur locative cadastrale est plus élevée. À l’inverse, un bien dont la VLC est modérée peut rester coûteux dans une commune fortement taxée. La comparaison doit donc porter sur un montant estimé à caractéristiques identiques.
Pour suivre les taux et consulter votre situation fiscale, l’espace particulier d’impots.gouv.fr reste le point de référence. Conservez une copie de chaque avis. Vous pourrez ainsi comparer, d’une année à l’autre, la base, les taux et les éventuelles taxes annexes.
Réduire une erreur, demander un allègement et gérer un bien loué
La taxe est due par le propriétaire ou l’usufruitier qui détient le bien au 1er janvier de l’année d’imposition, y compris lorsque le logement est loué. Certaines situations peuvent toutefois ouvrir droit à une exonération, à un dégrèvement ou à un plafonnement. Les conditions varient notamment selon le bien, l’âge, le handicap, les revenus et les décisions locales.
- Une construction nouvelle peut bénéficier d’une exonération temporaire de deux ans, notamment sous réserve d’une déclaration dans les 90 jours suivant son achèvement.
- Les personnes âgées de 75 ans ou plus, ainsi que certaines personnes en situation de handicap, peuvent être exonérées sous conditions de ressources.
- Entre 65 et 75 ans, un dégrèvement d’office de 100 € peut s’appliquer dans les situations prévues.
- Un plafonnement peut être demandé selon le revenu fiscal de référence. Le plafond indiqué pour la première part est de 30 083 €, avec les majorations prévues selon la composition du foyer.
- Un logement vacant indépendamment de la volonté du propriétaire pendant au moins trois mois peut, dans certains cas, ouvrir droit à un dégrèvement.
Vérifier l’avis avant de payer sans le contrôler
Comparez l’avis avec les caractéristiques réelles du bien : adresse, nombre de pièces, surfaces, dépendances, catégorie et changements intervenus après des travaux. Une erreur de surface ou de qualification peut justifier une réclamation auprès du centre des finances publiques. Conservez les plans, les actes, les photos et les autres documents utiles. Pour certaines demandes, la date limite peut être fixée au 31 décembre de l’année suivant celle de la mise en recouvrement. Agir dès la réception de l’avis permet de réunir plus facilement les justificatifs nécessaires.
Pour un investissement locatif, la taxe foncière reste une charge du propriétaire. La TEOM, distincte de la taxe foncière, est en principe récupérable auprès du locataire, hors frais de gestion. Au régime réel, la taxe foncière non récupérable peut être déduite des revenus fonciers. Au micro-foncier, elle est déjà couverte par l’abattement forfaitaire, et aucune déduction supplémentaire n’est possible. L’intégrer dès l’achat dans le calcul du rendement évite de surestimer le revenu net.