Droits de succession entre oncle et neveu : 55 % et 61 618 € sur 120 000 €
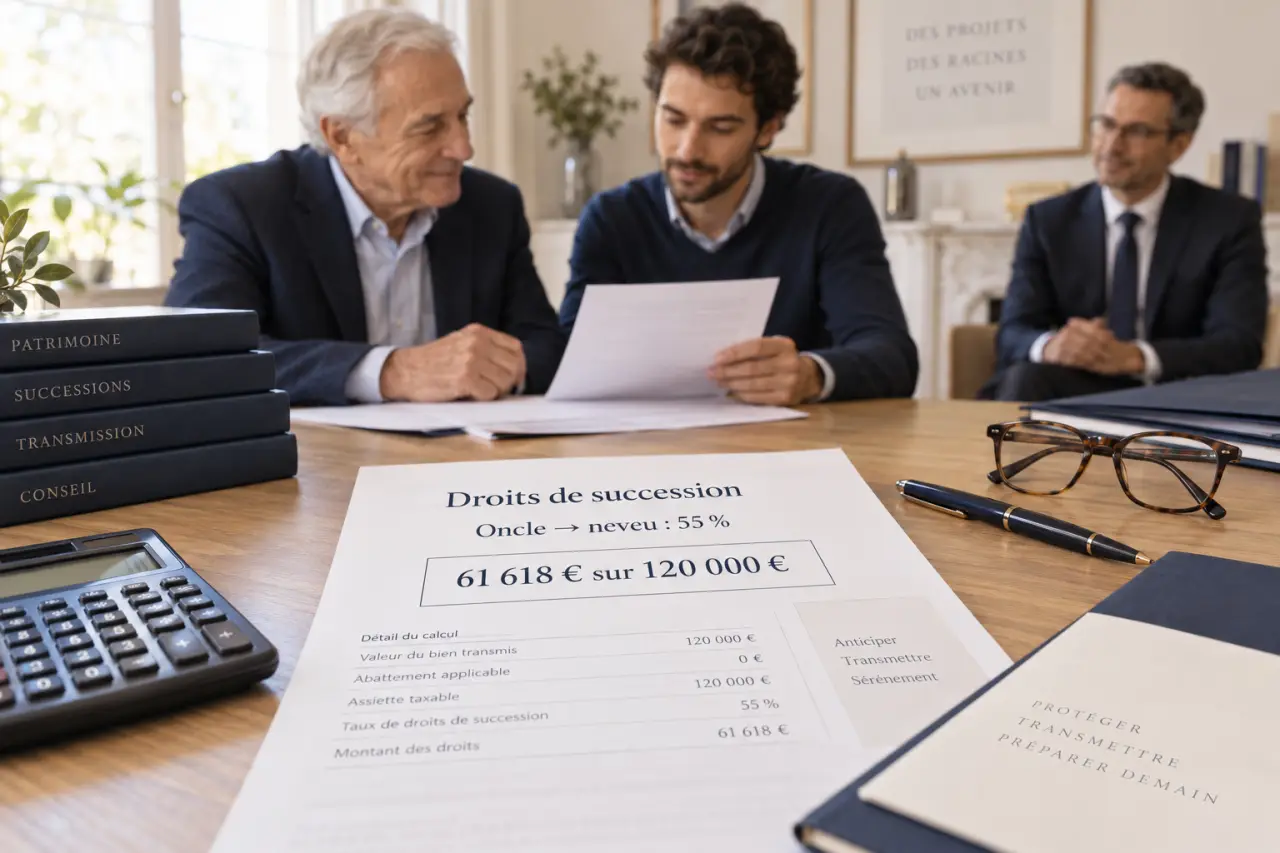
Entre un oncle ou une tante et un neveu ou une nièce, les droits de succession peuvent être élevés. Pour un legs direct, un abattement de 7 967 € s’applique avant une imposition au taux de 55 % sur la part taxable. Cette règle ne couvre toutefois pas toutes les configurations. Testament, représentation successorale et assurance-vie peuvent modifier les conditions de transmission et son coût.
Un neveu hérite-t-il automatiquement de son oncle ?
En l’absence de testament, un neveu n’est pas appelé en priorité à la succession de son oncle ou de sa tante. L’ordre légal prévoit d’abord le conjoint survivant, les enfants et leurs descendants, puis les parents, les frères et les sœurs du défunt. Les neveux et nièces peuvent néanmoins accéder à la succession dans une situation particulière : la représentation successorale.
La représentation : hériter à la place de son parent
La représentation permet à un neveu ou à une nièce de recueillir la part qui aurait dû revenir à son père ou à sa mère, frère ou sœur du défunt. Elle intervient notamment lorsque ce parent est prédécédé. Le neveu ne reçoit alors pas un legs direct de son oncle. Il vient dans la succession à la place de son parent et partage cette part avec ses frères et sœurs, lorsqu’il en a.
Cette distinction modifie les droits civils et la fiscalité applicable. La représentation ne doit pas non plus être confondue avec une simple renonciation. Selon la composition de la famille et les actes accomplis, les conséquences peuvent différer. L’avis d’un notaire permet d’examiner la situation avant toute décision d’acceptation ou de renonciation.
Le testament pour désigner directement un neveu
Pour transmettre volontairement un bien à un neveu ou à une nièce, le testament reste l’outil central. Le testateur peut prévoir un legs particulier, portant par exemple sur un appartement, une somme d’argent ou des titres. Il peut aussi établir un legs universel sur tout ou partie de son patrimoine. Un testament olographe doit être entièrement écrit, daté et signé de la main du testateur. Reçu par un notaire, le testament authentique apporte un cadre plus sécurisé.
Le dépôt du testament chez un notaire facilite son inscription au Fichier Central des Dispositions de Dernières Volontés. Cette démarche réduit le risque que le document soit égaré, ignoré ou contesté après le décès.
Réserve héréditaire : ce qu’un oncle peut réellement léguer
Un neveu ou une nièce n’est pas un héritier réservataire. Aucune part minimale de la succession ne lui est donc garantie. Les enfants du défunt bénéficient, eux, de la réserve héréditaire. L’oncle ou la tante ne peut transmettre à son neveu que la quotité disponible, c’est-à-dire la fraction du patrimoine dont il peut disposer librement.
| Nombre d’enfants du défunt | Quotité disponible transmissible à un neveu |
|---|---|
| Un enfant | 50 % du patrimoine |
| Deux enfants | 33,33 % du patrimoine |
| Trois enfants ou plus | 25 % du patrimoine |
En l’absence d’enfant, la liberté de léguer est plus large, mais la situation du conjoint survivant doit également être examinée. Un testament mal adapté peut entraîner une réduction du legs ou un conflit familial. Avant de promettre un bien précis à un neveu, il faut donc vérifier la part qui relève réellement de la quotité disponible.
La transmission se réfléchit aussi en fonction de la nature des biens. Des liquidités, une résidence, un portefeuille de titres ou des parts de SCI n’impliquent pas les mêmes contraintes de partage. Attribuer un actif difficile à partager à un neveu, tout en laissant des biens plus liquides aux autres héritiers, peut limiter les soultes, l’indivision et les tensions lors du règlement de la succession.
Quels droits de succession entre un oncle et un neveu ?
Pour une transmission directe entre un oncle ou une tante et son neveu ou sa nièce, l’abattement indiqué est de 7 967 €. Après déduction de cet abattement, la part nette reçue est soumise au taux de 55 %. Ce niveau d’imposition rend l’anticipation utile lorsque le patrimoine transmis est important.
| Situation de transmission | Abattement indiqué | Fiscalité indiquée |
|---|---|---|
| Legs direct d’un oncle à son neveu | 7 967 € | 55 % sur la base taxable |
| Neveu venant par représentation | 15 932 € selon les règles applicables à la part représentée | 35 % jusqu’à 24 430 €, puis 45 % |
| Personne non parente ou parent au-delà du quatrième degré | 1 594 € | 60 % |
Le taux de 60 % ne concerne donc pas le neveu, qui appartient à la famille jusqu’au quatrième degré. Le régime de 35 % puis 45 % ne s’applique pas à un legs direct : il est lié au mécanisme de représentation. Il faut donc qualifier juridiquement la transmission avant d’effectuer le calcul des droits.
Exemple de calcul sur 120 000 €
Si un oncle lègue directement 120 000 € à son neveu, la base taxable est calculée après déduction de l’abattement : 120 000 € − 7 967 € = 112 033 €. Avec un taux de 55 %, les droits s’élèvent à 61 618,15 €. Après leur paiement, le neveu perçoit environ 58 381,85 €, hors frais liés au règlement de la succession.
Donner de son vivant pour réduire la transmission taxable
La donation entre vifs permet de transmettre progressivement et d’utiliser certains dispositifs fiscaux avant le décès. Elle peut porter sur une somme d’argent, un bien immobilier ou des parts sociales. Les donations antérieures doivent toutefois être prises en compte. Les abattements se renouvellent tous les 15 ans, ce qui rend le calendrier des donations déterminant.
Donation d’argent et donation avec réserve d’usufruit
Sous conditions, le don familial de sommes d’argent peut atteindre 31 865 €. Il peut s’ajouter à l’abattement de droit commun, ce qui porte le montant cité pour une transmission d’un oncle ou d’une tante à un neveu à 39 832 €. L’âge du donateur, celui du bénéficiaire et la nature du don doivent être vérifiés avant de retenir ce mécanisme.
Pour un logement, la donation de la nue-propriété avec réserve d’usufruit offre une autre possibilité. Le donateur conserve l’usage du bien ou ses loyers, tandis que le neveu reçoit la nue-propriété. Au décès de l’usufruitier, il devient pleinement propriétaire sans nouvelle taxation successorale sur la réunion de l’usufruit et de la nue-propriété. Cette solution suppose une évaluation rigoureuse et une réflexion sur les besoins futurs du donateur.
Assurance-vie, démarches et accompagnement : sécuriser le projet
L’assurance-vie permet de désigner un neveu ou une nièce dans la clause bénéficiaire. Pour les versements effectués avant 70 ans, un abattement de 152 500 € par bénéficiaire est prévu. Pour les versements réalisés après 70 ans, l’abattement est de 30 500 €, partagé entre les bénéficiaires concernés. La clause doit être rédigée avec précision, notamment lorsque plusieurs neveux doivent recevoir des parts différentes.
Après un décès, la déclaration de succession doit en principe être déposée dans les six mois en France métropolitaine, ou dans les douze mois lorsque le décès est intervenu à l’étranger. Un retard peut entraîner des intérêts de 0,4 % par mois, puis une majoration de 10 % à partir du treizième mois. Le notaire intervient notamment lorsqu’un bien immobilier, un testament, des donations passées ou plusieurs héritiers sont concernés. Pour une transmission importante, un avocat en droit des successions ou un conseiller en gestion de patrimoine peut compléter cet accompagnement.