Pourquoi le RFR dépasse souvent le revenu imposable, avec le PER et les revenus exonérés
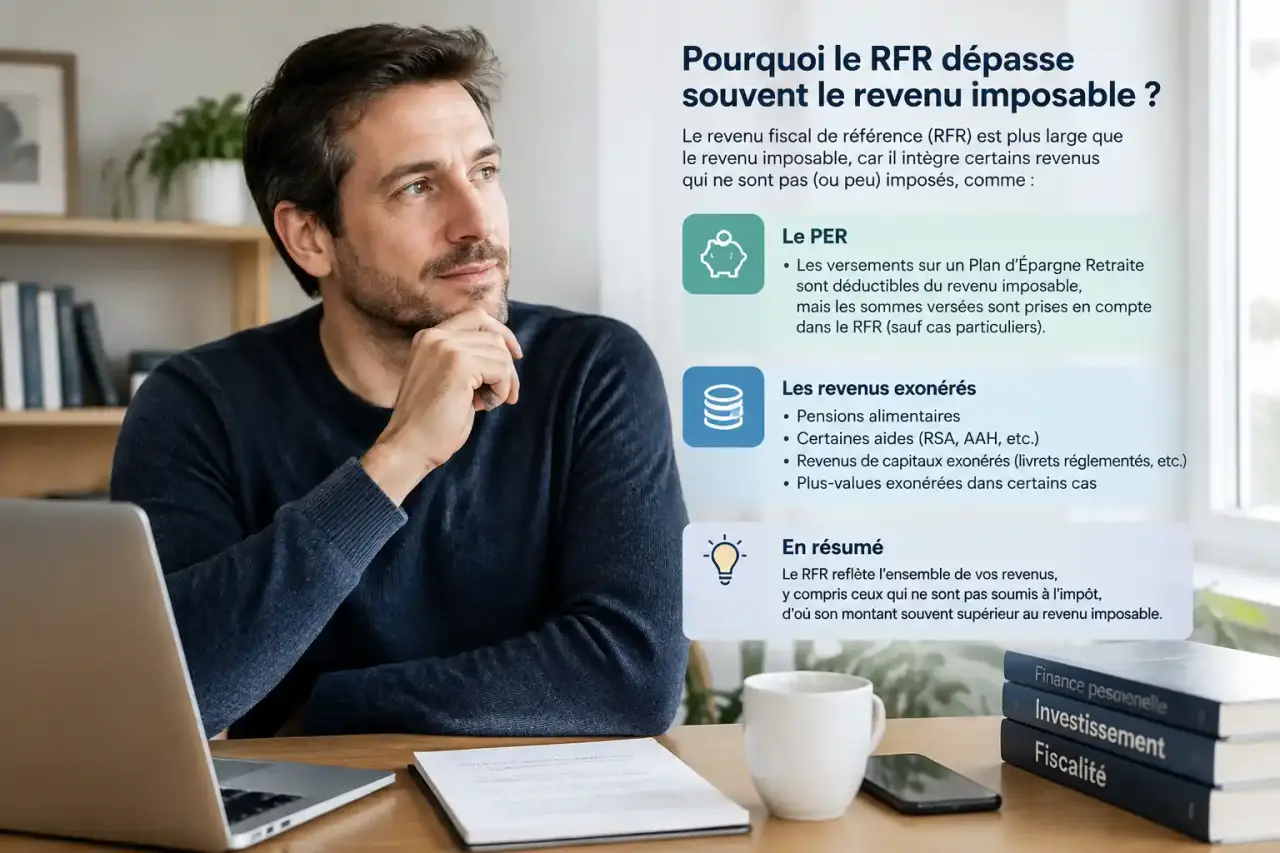
Le calcul du RFR, ou revenu fiscal de référence, ne consiste pas à reprendre simplement le revenu net imposable indiqué sur votre déclaration. L’administration fiscale part de cette base, puis réintègre certains revenus, abattements et charges qui ont réduit l’impôt ou n’ont pas été soumis au barème progressif. Le RFR peut donc être supérieur au revenu imposable et modifier l’accès à un dispositif soumis à plafond.
Le RFR est calculé pour l’ensemble du foyer fiscal
Le revenu fiscal de référence est un montant annuel calculé par l’administration fiscale, notamment selon les règles prévues à l’article 1417 IV du Code général des impôts. Il mesure les ressources d’un foyer fiscal : une personne seule, des conjoints mariés ou pacsés, ainsi que les personnes à charge rattachées à la déclaration.
Le RFR ne correspond donc ni au salaire net, ni au revenu disponible, ni au montant net social. C’est un indicateur fiscal plus large, utilisé pour vérifier si les ressources du foyer restent sous certains seuils. Selon le dispositif concerné, le plafond peut aussi varier selon le nombre de parts de quotient familial.
Où trouver le revenu fiscal de référence ?
Le montant officiel figure sur l’avis d’imposition, dans la zone récapitulative des références. Selon la présentation du document, il peut apparaître dès la première page ou dans un cadre intitulé « Vos références ». En version dématérialisée, vous pouvez ouvrir l’avis disponible dans votre espace sur impots.gouv.fr. Pour une demande d’aide, auprès d’une banque ou d’un organisme public, c’est généralement ce montant qui est demandé, et non le revenu net imposable.
La logique du calcul du RFR en deux étapes
Pour comprendre le mécanisme, retenez cette formule :
RFR = revenu net imposable + revenus, abattements et charges à réintégrer lorsqu’ils sont concernés.
Cette expression reste volontairement synthétique. Le détail dépend des revenus déclarés et des règles applicables à l’année concernée. Un calcul manuel fournit donc une estimation. Le montant inscrit sur l’avis d’imposition reste la référence administrative.
Du revenu brut global au revenu fiscal de référence
| Notion | Rôle dans la chaîne fiscale |
|---|---|
| Revenu brut global | Il additionne les revenus, bénéfices et gains retenus après certains abattements propres à chaque catégorie. |
| Revenu net global | Il est obtenu après la déduction de certaines charges admises. |
| Revenu net imposable | Il résulte ensuite de l’application d’abattements spécifiques et sert de base à l’impôt sur le revenu calculé au barème. |
| Revenu fiscal de référence | Il repart du revenu net imposable et neutralise certains avantages ou modes d’imposition particuliers grâce à des réintégrations. |
Le RFR offre une lecture plus large de la déclaration. Il retient certaines sommes qui n’ont pas été soumises au calcul ordinaire de l’impôt, non pour les taxer une seconde fois, mais pour apprécier les ressources du foyer. Cette distinction compte lorsqu’un seuil conditionne l’accès à un livret d’épargne, à une exonération ou à un taux de prélèvements sociaux.
Quels éléments peuvent être ajoutés au revenu net imposable ?
Les réintégrations ne concernent pas tous les revenus de la même façon. Elles peuvent porter sur des revenus exonérés, des revenus imposés selon un régime forfaitaire, certains abattements ou des charges déduites. Une somme absente du revenu imposable n’est donc pas automatiquement absente du RFR.
- Revenus soumis au PFU ou au prélèvement forfaitaire libératoire : certains revenus de capitaux mobiliers peuvent être retenus dans le RFR, même s’ils ne sont pas imposés au barème progressif.
- Dividendes : lorsqu’ils relèvent du barème, l’abattement de 40 % appliqué aux dividendes peut être réintégré pour le calcul du RFR.
- Épargne retraite : les cotisations et primes déduites au titre d’un PER peuvent être réintégrées. La déduction peut donc diminuer le revenu imposable sans produire le même effet sur le RFR.
- Certains revenus exonérés : l’exonération d’impôt ne signifie pas nécessairement que la somme est exclue du revenu fiscal de référence.
- Plus-values concernées : certaines plus-values mobilières ou immobilières, ainsi que des gains soumis à des mécanismes particuliers, peuvent entrer dans le calcul.
Le traitement dépend de la nature exacte du revenu et de l’année fiscale concernée. Il faut donc distinguer une règle générale d’une réintégration applicable à un cas particulier. La lecture de l’avis d’imposition permet de vérifier le montant finalement retenu par l’administration.
Le cas du micro-entrepreneur
Pour un micro-entrepreneur ayant choisi le versement libératoire, l’impôt est payé selon un mécanisme spécifique. Cette option ne dispense pas de regarder le RFR : les revenus professionnels concernés peuvent être retenus pour apprécier les ressources du foyer.
À titre d’illustration, un chiffre d’affaires de 50 000 € en BNC, après l’abattement de 34 %, conduit à une base indiquée de 33 000 €. Le traitement final dépend toutefois de l’ensemble de la déclaration et des options fiscales du foyer. Ce montant ne suffit donc pas, à lui seul, à déterminer le RFR définitif.
Pourquoi le RFR est souvent supérieur au revenu imposable
Le revenu net imposable répond à une question précise : quelle base soumettre au barème progressif de l’impôt sur le revenu ? Le RFR répond à une autre : quelles ressources retenir pour appliquer certains seuils ? Le second peut ainsi être supérieur au premier sans révéler d’erreur sur l’avis.
Un salarié percevant 42 000 € de salaire brut peut, après l’abattement de 10 % pour frais professionnels, avoir 37 800 € retenus comme revenu net imposable avant la prise en compte des autres éléments du foyer. Si des revenus financiers soumis à un régime forfaitaire, des revenus exonérés concernés ou des cotisations PER déduites s’ajoutent, le RFR peut dépasser cette base.
Un autre exemple permet de visualiser l’écart. Avec 60 000 € de salaire, soit 54 000 € après l’abattement de 10 %, 5 000 € de cotisations PER déduites et 10 000 € de dividendes, un RFR de 64 000 € peut être indiqué. L’exemple illustre le principe : une déduction fiscale ou une imposition forfaitaire ne réduit pas automatiquement l’indicateur utilisé pour les plafonds de ressources.
La différence ne vient donc pas seulement du montant des salaires. Elle peut aussi s’expliquer par la composition du foyer, les revenus financiers, les plus-values, les revenus exonérés concernés et les charges qui ont été déduites du revenu imposable puis réintégrées dans le RFR.
Vérifier l’impact de son RFR avant une demande
Le RFR sert notamment à vérifier l’accès ou le maintien d’un LEP, à déterminer certains taux de CSG applicables aux retraités, ou à examiner des exonérations et des aides soumises à conditions de ressources. Il peut aussi intervenir pour certaines taxes locales, les bourses, les demandes de logement social ou les contributions applicables aux hauts revenus.
Le nombre de parts et la composition du foyer peuvent modifier le plafond applicable. Un couple marié ou pacsé et une personne seule ne sont donc pas nécessairement comparés au même seuil. Le dispositif visé fixe ses propres règles de prise en compte du foyer et de l’année de référence.
Attention également à la période demandée. Un organisme peut exiger le RFR figurant sur le dernier avis, tandis qu’un autre dispositif utilise une année antérieure. Ne comparez pas un revenu perçu récemment avec un plafond sans vérifier l’année de revenus mentionnée sur l’avis et les règles propres au dispositif.
Une méthode simple pour estimer, puis contrôler
- Repérez le revenu net imposable et le RFR sur le dernier avis d’imposition.
- Listez les éléments susceptibles d’expliquer l’écart : dividendes, revenus au PFU ou au PFL, revenus exonérés, PER, plus-values et abattements.
- Vérifiez la composition du foyer et le nombre de parts retenus par le dispositif visé.
- Utilisez une simulation uniquement comme ordre de grandeur. En cas de doute sur une réintégration, demandez une vérification à l’administration fiscale ou à un professionnel compétent.
Cette démarche évite deux erreurs fréquentes : transmettre le revenu net imposable à la place du RFR, ou croire qu’un avantage fiscal réduit automatiquement les ressources retenues pour une aide. Pour une demande précise, comparez toujours le montant affiché sur l’avis, l’année exigée et le plafond correspondant à votre situation.